현대차증권은 지난 10년간 수익원을 넓혀왔지만 영업이익 변동성은 줄이지 못했다. 2010년대 후반 수수료와 이자수익을 기반으로 이익을 키운 뒤 최근에는 투자은행(IB)과 운용, 투자중개가 번갈아 실적을 떠받쳤다. 한 부문이 꺾일 때 다른 부문이 이를 메우는 흐름이 반복됐지만 전체 영업이익은 2021년 고점 이후 낮아진 수준에 머물러 있다.
17일 현대차증권 사업보고서와 반기보고서에 따르면 올해 반기 별도 기준 영업순수익은 1840억원으로 지난해 같은 기간 1746억원보다 94억원 늘었다. 반면 연결 영업이익은 541억원에서 514억원으로 줄었다. 수익은 늘었지만 영업단 이익으로 이어지지 못했다.
지난 10년간 현대차증권의 수익 구조는 여러 차례 변했다. 2015~2017년에는 수수료와 이자수익이 기본 축이었다. 두 항목 모두 연간 1000억원대를 유지했고 금융상품과 파생상품 관련 수익이 더해졌다. 2018년 이후에는 수수료와 이자수익 규모가 커지는 동시에 금융상품 관련 손익의 영향도 확대됐다. 영업이익도 2010년대 후반 600억원 안팎에서 2020년 1100억원대로 늘었고 2021년에는 1500억원대를 기록했다.
고점 이후에는 사업별 실적 차이가 커졌다. 최근 부문별 영업순수익을 보면 2022년 IB는 1316억원, 운용은 1017억원을 기록했다. 이듬해 IB가 141억원으로 급감하자 운용이 1344억원으로 실적을 받쳤다. 2024년에도 운용은 1027억원으로 높은 비중을 차지했다.
지난해에는 흐름이 다시 바뀌었다. IB 영업순수익이 1213억원까지 회복한 반면 운용은 399억원으로 낮아졌다. 올해 반기에는 투자중개가 실적을 떠받치는 축으로 올라섰다. 수익을 이끄는 사업은 달라졌지만 특정 부문의 부진을 다른 부문의 호조가 보완하는 구조는 이어졌다.
올해 투자중개 영업순수익은 반기 기준 1218억원으로 지난해 같은 기간 395억원의 3배를 웃돌았다. 지난해 연간 973억원도 이미 넘어섰다. 국내 증시 거래대금이 늘면서 위탁 수익이 크게 증가한 영향이다.
반대편에서는 운용이 꺾였다. 운용 영업순수익은 지난해 반기 621억원에서 올해 반기 32억원으로 급감했다. 기타 부문도 289억원에서 -67억원으로 적자 전환했다. 투자중개와 IB에서 늘어난 수익을 운용과 기타 부문 감소가 상당 부분 상쇄하면서 전체 영업순수익 증가 폭은 94억원에 그쳤다.
운용 부진에는 시장 영향도 겹쳤다. 현대차증권 운용 부문은 채권 운용과 중개 비중이 높아 금리 변동에 영향을 받는다. 올해 반기 금리 변동성이 확대되면서 채권 운용 손익도 약화됐다. 다만 최근 수년간 IB와 운용, 투자중개가 번갈아 실적을 떠받쳐온 점을 감안하면 올해 운용 부진만으로 전체 흐름을 설명하기는 어렵다.
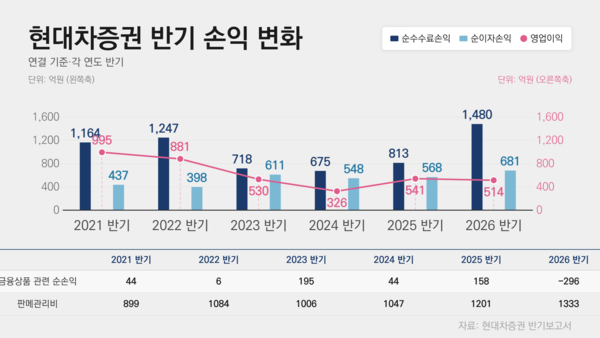
연결 손익계산서에서도 부문 간 온도차가 확인된다. 순수수료손익은 지난해 반기 813억원에서 올해 반기 1480억원으로 늘었고 순이자손익도 568억원에서 681억원으로 증가했다. 반면 당기손익-공정가치 측정 금융상품 관련 순손익은 158억원 이익에서 296억원 손실로 돌아섰다. 판매비와관리비도 1201억원에서 1333억원으로 늘었다.
부문별 이익은 위탁 의존도를 더 선명하게 보여준다. 올해 반기 연결 기준 위탁·금융상품 부문 영업이익은 751억원으로 전체 연결 영업이익 514억원을 웃돌았다. 반면 IB 부문은 64억원 영업손실을 냈고 자산운용 부문 영업이익은 92억원에 그쳤다. 위탁·금융상품에서 낸 이익이 다른 부문의 손익 부담을 메운 셈이다.
현대차증권은 지난 10년간 수익 기반을 넓혔지만 수익원 다변화가 곧바로 영업이익 안정으로 이어지지는 않았다. IB가 부진할 때 운용이 실적을 받쳤고 운용 기여도가 낮아지자 IB가 다시 올라섰다. 올해는 투자중개가 그 역할을 맡았지만 전체 영업이익 감소를 막지는 못했다.
금융투자업계 관계자는 “증권사 실적은 한 사업 부문의 호조만으로 안정되기 어렵다”며 “수익원이 다양하더라도 사업별 손익 변동 폭이 크면 전체 이익의 변동성도 이어질 수 있다”고 말했다.
조윤호 기자
Copyright © 블로터