집값이 계속 오를 것이라는 기대에 무리하게 대출을 끌어다 집을 샀다가 예상치 못한 가격 하락에 직면한다면 어떤 기분일까요?
한때 8억 원대를 넘겼던 아파트에서 3억 원대 거래가 나오고, 과거 최고가와 비교해 수억 원의 가격 차이가 발생한 사례가 확인됐습니다.
그렇다고 전국의 집값이 일제히 폭락하고 있는 것은 아닙니다.
서울과 수도권 일부는 여전히 상승세를 이어가는 반면, 특정 단지에서는 과거 고점보다 크게 낮은 가격에 거래되는 등 시장의 온도 차가 뚜렷합니다.
대체 어떤 아파트에서 이런 일이 벌어진 걸까요?
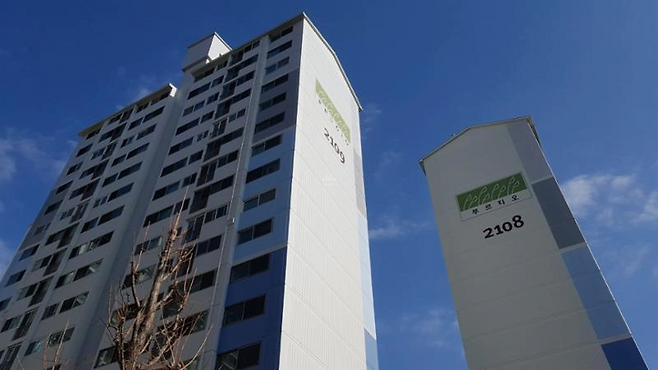
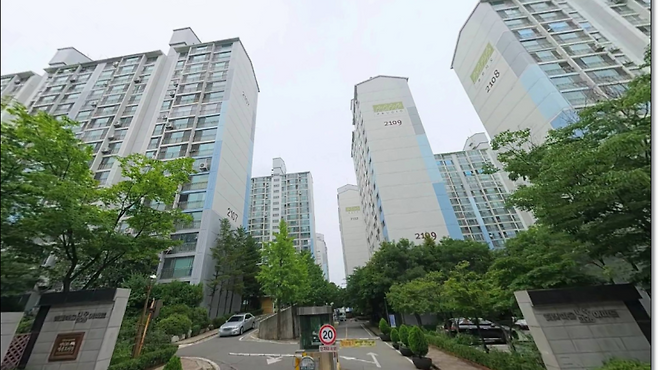
눈길을 끈 곳은 경기도 고양시 덕양구 행신동에 위치한 햇빛21단지대우코오롱 아파트입니다.
2026년 9월 30일 보도 당시 전용면적 134.64㎡가 3억 6,000만 원에 거래된 사례가 소개됐습니다.
과거 8억 원대였던 가격과 비교하면 상당한 차이입니다.
대출 비중이 컸거나 고점에 매수한 가구라면 심리적 부담이 큽니다.
다만 이 거래 하나만으로 현재 일반 시세가 3억 원대라고 단정할 수는 없으며, 정상 거래 여부나 특수성을 함께 살펴봐야 합니다.
아파트 가격을 비교할 때는 과거 최고가와 최근 거래가의 차이에 주의해야 합니다.
최고가에는 과열기 거래가 포함될 수 있고, 최근 거래가는 급매나 개별 조건의 영향일 수 있습니다.
햇빛21단지대우코오롱 역시 2026년 8월 같은 면적이 6억 4,800만 원에 거래된 사례가 있습니다.
3억 6,000만 원 거래와는 2억 8,800만 원 차이가 납니다.
동·층·향과 내부 상태에 따라 가격이 달라지므로, 과거 최고가와 저가 거래의 차액이 모든 집주인의 손실을 의미하지는 않습니다.
집값이 계속 오를 것이라는 기대는 매수를 서두르게 만듭니다.
자금이 부족한 상태에서 대출을 늘려 집을 사면 가격이 조금만 하락해도 부담이 큽니다.
예를 들어 자기자본 2억 원에 대출 4억 원을 더해 6억 원짜리 집을 샀을 때, 집값이 1억 원 내려도 대출 원금은 줄어들지 않습니다.
하락기에는 대출 원리금과 생활비가 겹쳐 큰 충격으로 다가올 수 있습니다.
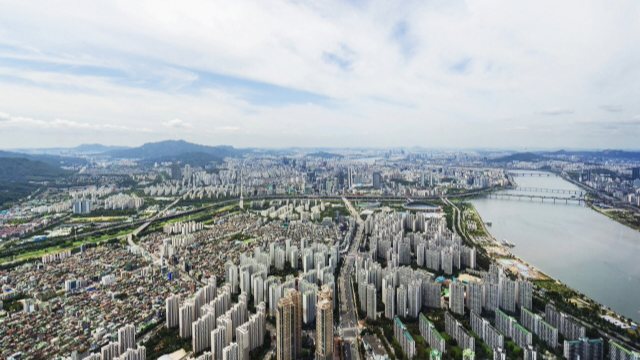
2026년 10월 수도권 아파트 시장은 지역별로 다른 흐름을 보입니다.
서울과 경기 일부는 상승세가 이어지지만, 고점 부담이 큰 단지는 조정 흐름도 나타납니다.
일자리, 교통, 인프라, 매수 수요에 따라 가격 흐름이 달라지기 때문입니다.
매수세가 약한 곳은 가격을 낮춰야 거래가 성사될 수 있습니다.
따라서 한 지역의 저가 거래를 전국적 폭락의 증거로 해석하는 것은 무리입니다.
집을 살 때는 향후 상승 기대뿐 아니라 가격이 떨어져도 버틸 수 있는지를 따져봐야 합니다.
대출 원리금과 생활비를 감당할 수 있는지, 금리 인상이나 소득 감소 상황까지 고려해야 합니다.
또한 과거 최고가만 볼 것이 아니라 최근 실거래가와 매물 가격, 주변 단지 흐름을 비교해야 합니다.
단 한 건의 저가 거래만 보고 시장 전체가 무너졌다고 판단하는 것 역시 경계해야 합니다.
Copyright © 본 콘텐츠는 저작권이 보호되며 카카오 운영지침을 준수합니다.