쓰리빌리언이 2025년 외형성장과 수익성 개선을 동시에 이뤄내며 상장 당시 제시한 연간 목표를 30% 초과 달성했다. 업계는 쓰리빌리언의 전장엑솜(WES)와 전장유전체(WGS) 기반 진단기술이 전 세계적으로 빠르게 늘어나는 희귀질환 진단 수요를 흡수한 것으로 보고 있다. 다만 미국 진출을 앞둔 2026년에는 성장 가속과 재무부담 관리가 동시에 시험대에 오른다.
5년 고성장 기반 영업이익률 개선세
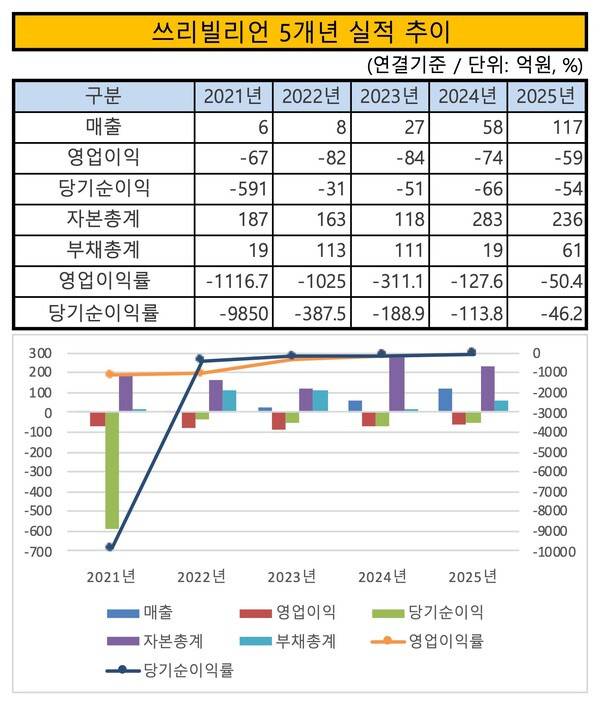
12일 금융감독원 전자공시시스템에 따르면 쓰리빌리언은 2025년 연결기준 잠정실적으로 매출 117억원, 영업손실 59억원, 당기순손실 54억원을 거뒀다. 에프엔가이드 컨센서스와 비교하면 매출, 영업이익, 당기순이익 모두 상회했다. 앞서 에프엔가이드는 쓰리빌리언 컨센서스로 매출 108억원, 영업손실 70억원, 당기순손실 58억원을 예상한 바 있다.
시장에서는 5년 연속 고성장 흐름 속에서 손실구조가 빠르게 개선되고 있다는 점에 주목한다. 매출은 2021년 6억원에서 2022년 8억원, 2023년 27억원, 2024년 58억원을 거쳐 2025년 117억원까지 확대됐다. 최근 3년간 사실상 매년 2배 안팎의 성장세를 이어온 셈이다. 외형 확대 속도가 고정비 부담을 빠르게 희석시키는 구간에 들어섰다는 분석에 제기되는 것도 이 때문이다.
손실률 개선 폭은 수익구조 변화의 단서로 지목된다. 영업이익률은 2021년 -1116.7%에서 2022년 -1025%로 매출 대비 손실 규모가 과도한 수준이었다. 그러나 2023년 -311.1%, 2024년 -127.6%로 빠르게 축소됐다. 2025년에는 -50.4%까지 낮아지며 매출 1원당 손실이 절반 수준으로 줄었다. 성장 과정에서 손실이 비례 확대되지 않고 있다는 점이 확인된다.
다만 재무구조의 변동은 사업적 후퇴가 아닌 미국 법인 설립과 투자 집행이 반영된 영향으로 풀이된다. 자본총계는 2024년 283억원에서 2025년 236억원으로 감소했고, 부채총계는 19억원에서 61억원으로 늘었다. 선제적 투자 과정에서 당기순손실 54억원이 발생하면서 자본 감소가 이뤄졌고, 본사 사무실 이전으로 리스부채 등이 35억원, 매입채무·계약부채가 5억원 늘면서 부채가 자연스럽게 증가했다는 것이 회사 측 설명이다.
회사 또한 재무구조 변동을 '건강한 변화'로 규정하고 있다. 금융권 차입금이 발생하지 않은 무차입 경영 상태로 성장을 이어가고 있다는 점에서다. 쓰리빌리언 관계자는 "2025년의 재무구조 변동은 쓰리빌리언이 본사 인프라 고도화와 북미 시장 투자를 본격화하는 과정에서 나타난 건강한 변화"라며 "회사는 탄탄한 재무 구조를 바탕으로 글로벌 AI 유전 진단 시장에서의 지배력을 빠르게 확대하고 있다"고 말했다.
글로벌 수요 확대와 기술 경쟁력 시너지
실적 개선의 배경에는 '글로벌 희귀질환 진단 수요의 확대'가 자리하고 있다. 앞서 글로벌 시장조사기관 리서치앤마켓은 글로벌 희귀질환 진단 시장의 규모가 2024년 352억3000만달러에서 2025년 382억2000만달러로 늘어날 것이라고 추산한 바 있다. 또 다른 시장조사기관 비즈니스리서치는 유전자 검사 시장이 2024년 10억3000만달러에서 2025년 11억7000만달러로 확대될 것이라 전망하기도 했다.
시장은 쓰리빌리언의 진단 서비스가 특정 국가에 한정되지 않고 글로벌 의료진 네트워크를 중심으로 확산, 외형 성장을 뒷받침하는 것으로 보고 있다. 회사의 매출 발생 국가는 2024년 60개국에서 2025년 75개국으로 늘었다. 보고서가 나온 2025년 3분기까지를 기준으로 지난 3년간 해외 매출의 비중은 △2023년 40.2% △2024년 68% △2025년 67.6%를 기록했다.
매출의 중심은 WES와 WGS 기반의 풀서비스 진단이다. 글로벌 서비스가 빠르게 늘어나는 가운데 쓰리빌리언이 두 서비스를 기반으로 공격적인 영업활동을 펼쳤고, 이에 따라 2025년 4개 분기 모두 전년동기 대비 2배 성장한 것으로 알려졌다. 실제 2025년 분기별 매출은 △1분기 20억원 △2분기 13억원 △3분기 32억원 △4분기 39억원 등으로, 2024년 △1분기 9억원 △2분기 26억원 △3분기 16억원 △4분기 19억원 등과 대비를 이룬다.
쓰리빌리언의 기술 경쟁력은 인공지능(AI) 기반 유전변이 해석 역량에 있다. 기술적 차별화를 통해 글로벌 의료진의 재주문을 이끌어냈다는 것이 업계의 중론이다. 회사는 약 2만개 유전자를 분석해 8000종 이상의 희귀 유전질환을 한 번에 진단할 수 있는 역량을 확보했다. AI 기반 자동 해석 알고리즘을 통해 처리 속도와 재분석 효율을 높였다는 점도 주목받는다.
쓰리빌리언 관계자는 "글로벌 매출이 2배 성장하며 실적을 견인했다"며 "글로벌 전역으로 유전체 해석기술이 발전하면서 WES·WGS 기반 희귀유전질환 진단 수요가 급증하고 있으며, 이에 따라 매출 발생국이 2024년 60개국에서 2025년 75개국으로 늘었다"고 설명했다. 이어 "늘어난 검사 수요에 빠르게 대응하기 위해 공격적으로 영업활동을 했다"며 "쓰리빌리언의 AI 유전변이 해석기술에 기반한 진단 서비스의 퀄리티를 많은 분들이 선택해주셨다"고 덧붙였다.
2026년, 미국 진출과 흑자전환 분기점
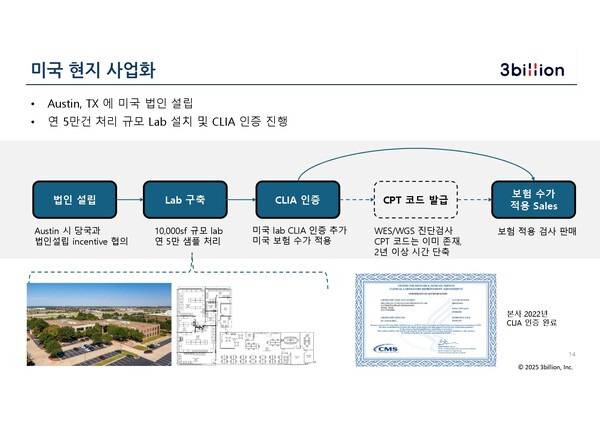
2026년 실적의 핵심변수로는 미국 시장 진출의 속도와 매출화 시점이 지목된다. 쓰리빌리언은 2025년 9월 이사회 결의를 통해 100% 자회사 쓰리빌리언US 설립을 결정했고, 같은 해 10월 300만달러를 출자했다. 텍사스주 오스틴에 법인을 두고 미국 임상검사실(CLIA) 인증을 거쳐 본격적인 영업에 나설 계획이다. 증권가는 2026년 중 미국 매출이 발생할 것으로 보고 있다.
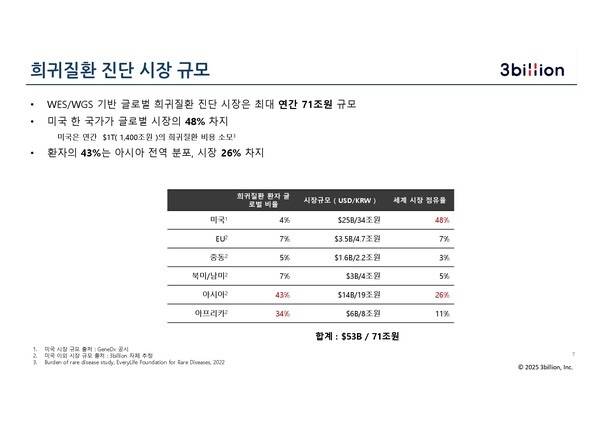
미국은 글로벌 희귀질환 진단 시장에서 가장 큰 비중을 차지하는 영역으로 평가된다. 쓰리빌리언도 기업설명(IR)자료를 통해 미국이 글로벌 시장의 48%를 차지한다고 추산한 바 있다. 증권가에서도 글로벌 경쟁사들의 연간 WES·WGS 진단 건수는 20만건 수준으로 확대되고 있다는 관측한다. 이와 함께 미국 WES·WGS 진단 단가는 한국 대비 5~6배 수준으로 형성돼 있어 매출 레버리지 효과가 클 것으로 보고 있다.
일각에서는 미국 진출로 현지 랩 구축과 인력 충원, 인증 절차 등으로 인한 고정비 증가가 불가피하다는 지적을 내놓는다. 다만 현지 영업 부담은 크지 않을 것이라는 시각이 여전히 지배적이다. 쓰리빌리언은 이미 미국 진출을 위해 △미국병리학회(CAP) △CLIA △캘리포니아주보건국(CDPH) 등 유전자검사 분야의 핵심 인증 3종을 모두 획득해서다. 텍사스법인의 캐파가 연 5만건에 인력이 10여명이고, 비용이 연 20억원 내외라는 점도 한몫한다.
시장은 흑자전환 시점을 기업가치의 분기점으로 보는 분위기다. 증권가에서는 손익분기점 매출을 180억~200억원 수준으로 추정하며 올해 하반기 또는 4분기 흑자 가능성을 언급한다. 2025년 영업이익률이 -50% 수준까지 낮아진 점은 이 같은 전망에 힘을 싣는다. 다만 외형 성장세가 유지된다는 전제가 충족돼야 한다는 점에서 실적과 밸류에이션 모두 시험대에 오를 전망이다.
강시온 한국투자증권 애널리스트는 "올해 미국 시장에 본격 진출하며 성장성이 가속화될 전망"이라며 "미국 진출을 위해 작년 10월 텍사스법인 설립을 완료했으며, 올 상반기 CLIA 랩 구축을 마무리하고 하반기부터 미국 매출 발생이 본격화될 것"이라고 말했다. 이어 "상장 당시 제시한 미국 매출은 글로벌 단일 단가 100만원을 기준으로 산출됐으나 현재 미국 WES·WGS 진단 시장을 감안하면 한국의 2~2.5배 단가를 적용할 수 있을 것"이라고 덧붙였다.
이승준 기자
Copyright © 블로터