김동선 한화머시너리앤서비스홀딩스(한화M&S) 미래전략총괄 사장이 사재를 털어 지주사 지분 확대에 나섰다. 공개매수를 계획대로 마치면 형 김동관 한화 수석부회장이 최대 출자자인 한화에너지를 근소하게 제치고 단일 최대주주에 오른다. 김 사장이 지분으로도 신설 지주의 정점에 서려는 포석이라는 해석이 나온다. 다만 목표 물량을 모두 사들여도 한화에너지와의 지분 차가 1%p에도 못 미쳐 응모가 목표에 조금만 미달해도 역전은 어렵다. 2년 전 한화갤러리아 공개매수에서는 목표 물량의 8할을 조금 넘게 채우는 데 그쳤다.
13일 금융감독원 전자공시시스템에 따르면 김 사장은 한화M&S 보통주 1606만주를 공개매수한다. 보통주 발행주식의 19.00%에 해당하는 물량이다. 매수 가격은 주당 8000원으로 전체 규모는 1285억원이다. 공개매수 기간은 이달 12일부터 다음달 2일까지이며 결제일은 다음달 4일이다. 김 사장은 자기자금 1400억원을 공개매수 계좌에 예치했다. 2년 전 한화갤러리아 공개매수 때는 ㈜한화 주식을 담보로 매수 자금 544억원을 전액 빌렸다. 이번에는 차입 없이 개인 자금만으로 지분을 늘리는 셈이다.
0.87%p 차 역전 설계…신고서엔 '최다 출자자'
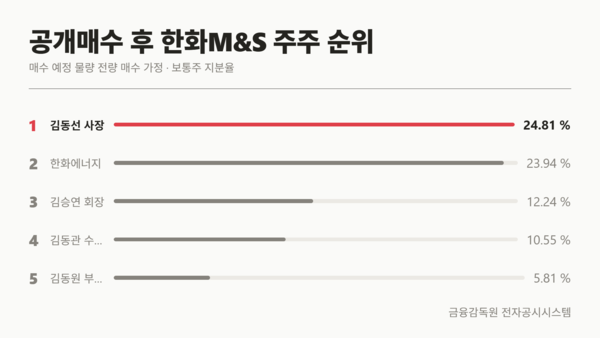
공개매수 물량을 모두 사들이면 한화M&S의 단일 최대주주가 바뀐다. 김 사장의 지분율은 5.81%에서 24.81%로 높아진다. 현재 최대주주인 한화에너지의 지분율은 23.94%다. 한화에너지는 김 수석부회장이 지분 50%를 가진 회사다. 김동원 한화생명 부회장과 김 사장도 한화에너지 지분을 각각 20%와 10% 갖고 있다. 매수 물량 19%는 한화에너지를 0.87%p 차로 앞서는 수준에 맞춰진 것으로 풀이된다.
김 사장은 공개매수신고서에 지분 확보에 나서는 이유를 직접 적었다. 신고서는 공개매수 목적으로 책임경영 강화와 주주가치 제고를 들었다. 책임경영 항목에는 최다 출자자 지위를 확보해 실질지배력을 강화하겠다는 내용이 담겼다. 김 사장은 한화M&S에서 테크·라이프 부문의 전략 수립과 핵심 투자를 주도하고 있다. 한화M&S는 8월 ㈜한화에서 인적분할해 출범한 지주사다.
김 사장의 지분이 늘면 오너 일가 전체의 지배력도 함께 커진다. 공개매수 물량을 모두 사들이면 특수관계인 합산 지분율은 60.32%에서 79.32%로 높아진다. 특수관계인과 자사주를 뺀 유통주식 비중은 39.6%에서 20.6%로 줄어든다. 공개매수 이후에는 시장에서 거래되는 한화M&S 주식이 다섯 주 가운데 한 주꼴로 줄어드는 셈이다.
회사는 이번 공개매수를 주주가치 제고 차원이라고 설명했다. 한화M&S는 지난달 첫 임시주주총회에서 주가 하락과 향후 성장을 우려하는 주주 목소리가 많았다고 밝혔다. 한화M&S 주가는 8일 6080원으로 재상장 평가가격(1만7040원)보다 64% 낮았다. 주가 부양을 요구한 주주들에게 김 사장이 사재로 답한 모양새다. 다만 신고서에는 실질지배력 강화라는 내용도 함께 적혀 있다.
유통주식 절반 가까이 응모해야 역전…갤러리아 땐 4분의 1
김 사장이 최대주주에 오르려면 유통주식의 절반 가까이가 공개매수에 응해야 한다. 한화에너지를 앞서려면 최소 1532만주를 사들여야 한다. 목표 물량의 95.4%에 해당한다. 특수관계인과 자사주를 뺀 유통주식은 약 3350만주다. 특수관계인이 응모하지 않는다면 이 가운데 45.7%가 응모해야 하는 셈이다. 응모가 목표에 조금만 못 미쳐도 최대주주 역전은 무산된다.
2년 전 한화갤러리아 공개매수는 목표 물량을 다 채우지 못했다. 김 사장은 2024년 8월 한화갤러리아 보통주 3400만주를 주당 1600원에 공개매수했다. 실제 응모 물량은 2816만주로 목표의 82.8%였다. 유통주식 대비 응모율은 24% 수준이었다. 공개매수 기간 주가는 대체로 1500원대 초반에 머물러 공개매수가를 밑돌았다. 시장보다 비싸게 팔 수 있었는데도 상당수 주주가 응모하지 않은 셈이다. 이번에는 그때보다 두 배 가까운 참여율이 필요하다.
공개매수 발표 직후 한화M&S 주가는 공개매수가 근처까지 올랐다. 12일 한화M&S 주가는 전 거래일보다 24.01% 오른 7540원에 마감했다. 이날 거래량은 1287만주로 유통주식의 38% 수준이었다. 13일에도 주가는 장중 7500원 안팎에서 움직이며 공개매수가를 밑돌았다. 응모 물량이 목표를 넘으면 김 사장은 응모한 주식 수에 비례해 나눠 사들인다. 차익을 노린 매수세가 몰린 것으로 풀이된다. 다만 갤러리아 때도 공개매수 첫날 유통주식의 29%에 해당하는 3410만주가 거래됐지만 응모는 목표에 못 미쳤다. 주가가 공개매수가인 8000원을 넘으면 응모 유인은 더 줄어든다.
이번 공개매수 가격은 상장 이후 거래된 가격 대부분보다 높다. 공개매수가는 직전 거래일 종가보다 31.58% 높다. 상장 이후 거래량의 81.35%가 8000원 아래에서 체결됐다. 다만 상장 이후 거래량 가중평균주가(7545원)와 비교하면 할증률은 6.03%다. 재상장 평가가격보다는 53% 낮다. 상장 이후 거래된 물량 대부분은 이익을 내고 팔 수 있는 셈이다. 반면 할증 폭은 비교 기준에 따라 크게 달라진다.
김 사장은 공개매수 이후 회사 구조를 바꿀 계획은 없다고 밝혔다. 신고서에는 합병이나 분할 등 지배구조를 바꾸는 계획이 없고 자발적 상장폐지도 고려하지 않는다는 내용이 담겼다. 다만 지주사 행위제한 해소를 위한 개편은 2년 안에 검토될 수 있다고 적었다. 지주사 요건을 맞추는 과정에서 형 측과 얽힌 지분이 함께 정리될 가능성이 거론된다. 한화M&S 관계자는 "김 사장의 이번 공개 매수가 시장과 주주에게 긍정적 시그널로 작용해 주주가치와 기업가치를 크게 높여줄 것으로 기대한다"고 밝혔다.
이진솔 기자
Copyright © 블로터