국내 주요 증권사들이 SK하이닉스 목표주가를 300만 원 안팎으로 제시하는 가운데 한 투자증권사가 148만 원을 내놓아 눈길을 끈다.
BNK투자증권은 최근 보고서를 통해 메모리 반도체 비용이 물리적 한계에 도달하면서 향후 수요탄력성이 떨어질 수 있다고 경고했다.
시장의 눈높이와 큰 격차를 보이는 이번 전망의 배경에는 반도체 가격 상승에 따른 완제품 제조사들의 부담이 자리 잡고 있다.
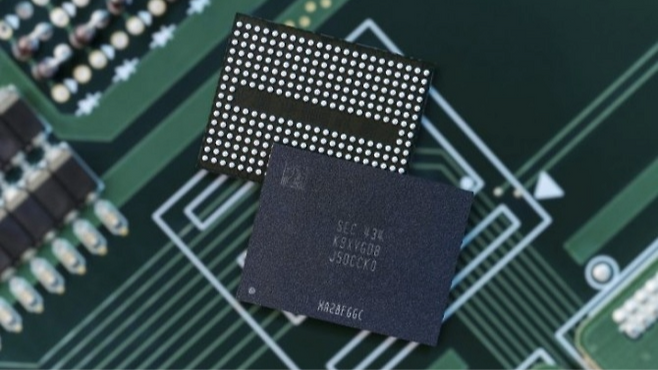
반도체 가격 폭등으로 PC와 스마트폰 등 주요 정보기술 기기의 부품 원가에서 메모리가 차지하는 비중이 절반 수준까지 치솟았다.
부품 원가 부담이 가중되자 중저가 제조업체들은 메모리 용량을 줄이고 고가 브랜드는 완제품 소비자 가격을 올리는 방식으로 대응하는 추세다.
이러한 비용 압박은 서버 시장으로도 전이되어 글로벌 빅테크 기업들이 차세대 AI 인프라의 메모리 탑재량을 축소하려는 움직임을 보인다.
경제학의 한계효용 체감 법칙처럼 메모리 가격이 지나치게 오르면 제조사가 용량을 늘려 얻는 스펙 개선의 실익보다 비용 부담이 더 커진다.
빅테크 기업들이 성능 최적화 대신 가성비를 고려한 모델 개발로 눈을 돌리면서 반도체 구매 여력 자체가 약화할 가능성이 제기된다.
여기에 대규모언어모델 경쟁으로 인한 토큰당 지불 가격 하락까지 겹치면서 주요 고객사들의 수익성 관리 비상이 걸린 상태다.
BNK투자증권은 거시경제 불확실성과 수요 둔화 여파로 SK하이닉스의 3분기 및 4분기 영업이익이 시장 기대치를 밑돌 수 있다고 바라본다.
반면 대다수 증권가는 여전히 굳건한 인공지능 서버향 수요와 주주환원 정책을 근거로 기존의 높은 목표가를 고수하는 상황이다.
과거 사이클에서 수급이 어긋난 원인이 공급보다 예측을 벗어난 수요 추정에 있었던 만큼 향후 실적 수치 확인이 관건으로 꼽힌다.
SK하이닉스 목표가 148만 원 산정의 핵심은 현 메모리 가격이 빅테크 기업들의 한계효용 한계선을 넘어섰는지 여부에 달렸다.
상반된 주가 전망 속에서 투자자들은 단순 수치 비교보다 글로벌 IT 기업들의 실제 반도체 발주량 변화를 정밀히 체크해야 한다.
다가오는 3분기 실적 발표에서 제시될 HBM 출하량과 서버용 메모리 판가 추이가 주가 향방을 가를 주요 분수령이 될 전망이다.
본 콘텐츠는 공개된 자료와 사실관계를 바탕으로 작성했으며, 비방이나 왜곡의 의도는 없습니다.