KCC건설이 지난해 일반건축과 토목 사업을 중심으로 수익성을 개선했다. 주택 도급사업 매출은 줄었지만 삼성전자 평택 사무3동 신축공사와 토목 매출이 외형 감소를 보완했다. 대구·광주 미분양 현장의 분양·전세 실적이 개선되면서 도급사업 프로젝트파이낸싱(PF) 보증도 줄었다. 다만 김포한강시네폴리스 산업단지와 천안 오룡동 주상복합은 잔여 보증 관리 대상으로 분류된다.
한국신용평가는 KCC건설의 무보증사채(P-CBO) 신용등급을 A-/안정적으로 유지했다. 기업어음과 단기사채 등급도 A2-를 유지했다.
KCC건설은 지난해 별도 기준 매출 1조8334억원, 영업이익 883억원을 기록했다. 영업이익률은 2024년 3.5%에서 지난해 4.8%로 높아졌다. 2023년 181억원이던 영업이익은 2024년 646억원에 이어 지난해 883억원으로 증가했다.
일반건축과 토목부문이 실적 개선을 이끌었다. KCC건설은 2024년부터 주택사업 비중이 줄고 물류센터, 오피스 등 일반건축 비중이 커졌다. 삼성전자가 발주한 평택 사무3동 신축공사는 2024~2025년 연간 약 4000억원의 매출을 기여했다. 토목부문 매출도 지난해 4266억원으로 확대됐다.
원가 부담도 낮아졌다. 건축부문 원가율은 2024년 88.6%에서 지난해 82.4%로 하락했다. 같은 기간 토목부문 원가율은 92.9%에서 90.6%로 낮아졌다. 전체 원가율은 89.3%에서 84.3%로 개선됐다.
차입 부담도 줄었다. KCC건설은 2024년 대구 수성 포레스트 스위첸과 광주 상무 퍼스티넘 스위첸 등 분양 실적이 부진한 현장 준공 과정에서 공사비를 선투입했다. 삼성전자 평택 사무3동 현장 매출채권도 누적됐다. 지난해에는 평택 사무3동 매출채권 회수와 투자부동산 일부 매각이 이뤄지면서 순차입금이 2024년 말 3234억원에서 지난해 말 2325억원으로 감소했다.
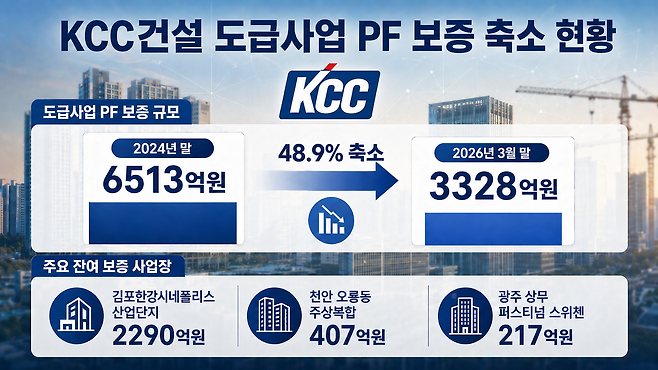
PF 보증 부담은 대구와 광주 현장을 중심으로 낮아졌다. KCC건설의 도급사업 PF 보증 규모는 2024년 말 6513억원에서 올해 3월 말 3328억원으로 줄었다. 대구 수성 포레스트 스위첸은 지난해 1~9월 1251억원의 PF차입금을 상환했고 10월에는 미분양 담보대출로 PF차입금을 상환했다. 광주 상무 퍼스티넘 스위첸은 일부 세대 전세 전환으로 올해 3월 말 PF차입금 잔액이 217억원으로 감소했다.
잔여 보증은 김포와 천안에 집중됐다. 지난달 말 기준 도급사업 PF 보증 3328억원 중 김포한강시네폴리스 산업단지가 2290억원으로 가장 크다. 해당 사업장의 보증 PF차입금은 후순위 차입금이다. 향후 분양률과 사업계획 변경 결과에 따라 KCC건설 손실 부담이 달라질 수 있다.
천안 오룡동 주상복합도 관리 대상에 포함됐다. KCC건설은 지난달 미착공 사업장인 천안 오룡동 주상복합 신축공사의 책임준공 약정기한을 연장하는 과정에서 407억원의 PF 보증을 신규 제공했다. 실적과 차입 지표는 개선됐지만 일부 사업장의 PF 보증은 지속적인 점검이 필요하다.
한국신용평가 관계자는 "향후 지방 미분양, 미입주 현장과 관련한 비경상적인 손실 가능성을 배제할 수 없다"면서도 "대구, 광주 지역 현장의 추가적인 대손 인식 가능성이 축소된 가운데 일반건축공사 중심의 건축부문 원가율 개선, 토목부문의 영업실적 등을 감안하면 일정 수준의 이익창출이 가능할 전망"이라고 말했다.
최민수 기자
Copyright © 블로터