아스콘 제조기업 SG가 유상증자 이후 다시 자금조달에 나섰다. 수도권 생산거점 확대와 인도네시아 진출, 대형 공급계약 등 사업 확장에 속도를 내면서 중장기 운영자금을 선제적으로 확보하려는 움직임이다. 올해 상반기 본업 적자와 영업현금 유출이 이어진 만큼, 늘어난 수주와 신규 사업이 현금 창출로 이어질지 관심이 쏠린다.
335억 CB로 중장기 청사진 대비
7일 금융감독원 전자공시시스템에 따르면 SG는 최근 335억원 규모의 제22회차 사모 전환사채(CB)를 발행하기로 결정했다. 납입일은 오는 12일이며 조달액 전액을 인건비와 원부자재 매입대금 등 운영자금으로 사용할 예정이다. 연도별 사용 계획은 올해 35억원, 2027년 150억원, 2028년 이후 150억원이다.
이번 발행 조건은 회사에 비교적 유리하게 설정됐다. 표면이자율은 0%, 만기이자율은 1%로 2029년 10월 만기까지 낮은 비용으로 자금을 사용할 수 있다. 최초 전환가액은 1140원으로 전량 전환 시 기존 발행주식의 19.52%에 해당하는 2938만5964주가 새로 발행된다.
주가 하락 시 전환가를 최대 798원까지 낮출 수 있는 리픽싱 조항이 포함됐다. 이와 함께 발행 20개월 뒤부터는 투자자가 원리금 상환을 요구할 수 있는 풋옵션도 붙어 있어 향후 주가와 현금흐름에 따라 희석·상환 부담이 커질 수 있다.
SG는 이번 조달의 목적을 향후 사업 확대에 필요한 자금 마련에 두고 있다. 회사 관계자는 "현재 추진하고 있는 사업들이 단기간에 종료되는 것이 아니라 향후 수년에 걸쳐 단계적으로 진행되는 만큼 중장기적인 자금 수요를 고려해 필요한 운영재원을 선제적으로 확보했다"고 설명했다.
SG가 운영자금을 외부에서 조달한 것은 이번이 처음이 아니다. 2024년 발행한 250억원 규모 19회차 CB 가운데 150억원을 운영자금으로 배정해 이미 사용했고 지난해 12월 발행한 165억원 규모 교환사채(EB)에서도 145억원을 운영자금으로 집행했다.
반면 우크라이나 생산설비와 현지법인 출자 등에 쓰기로 한 기존 조달금 가운데 155억원가량은 올해 상반기까지 예·적금 형태로 남아 있다. 기존 조달금 가운데 미집행 투자자금이 남아 있는 가운데 운영자금 조달을 이어가고 있다.
유증 축소에도 성장투자 계획 유지
앞서 올해 진행한 유상증자도 이번 CB 발행 배경과 맞닿아 있다. SG는 지난 6월 당초 약 610억원 규모 유상증자를 추진하면서 시설자금 150억원, 운영자금 200억원, 금융기관 차입금 상환 160억원, 인도네시아 법인 출자 100억원을 계획했다.
하지만 최종 발행가가 911원으로 낮아지면서 실제 조달액은 374억원으로 줄었고 운영자금은 120억원, 채무상환자금은 4억원으로 축소됐다. 반면 시설자금 150억원과 타법인 증권 취득자금 100억원은 그대로 유지됐다.
조달 규모는 줄었지만 사업 확장 계획은 유지됐다. 시설자금은 서울·경기 북부 공급권역 확대를 위한 신규 아스콘 생산거점에 투입하고 인도네시아에서는 포스코인터내셔널과 현지 생산거점 구축을 추진하고 있다. 현지 제철소의 제강슬래그를 활용해 에코스틸아스콘을 생산하는 구조다. 유증 규모가 줄면서 사업 투자는 유지하고 운영·채무상환 재원을 축소한 것이다.
국내 공급처도 넓히고 있다. SG는 지난 8월 조달청과 984억원 규모의 수도권 아스콘 공급계약을 체결했다. 동시에 SK하이닉스 용인 클러스터에 아스콘을 공급하고 삼성전자 온양캠퍼스에서도 에코스틸아스콘을 시공하며 반도체 사업장으로 공급처를 확대하고 있다.
사업 외형 확장…수익성은 과제
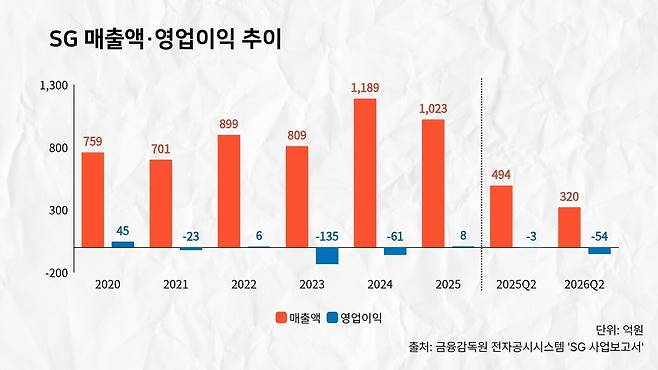
사업 확대가 이어지고 있지만 올해 상반기 실적은 부진했다. SG의 연결기준 매출액은 320억원으로 전년 동기 대비 35.3% 감소했고 영업손실은 3억원에서 53억원으로 확대됐다. 아스콘 부문과 건설 부문이 각각 39억원, 11억원의 영업손실을 기록하면서 본업 수익성이 악화됐다. 다만 2분기는 매출액 230억원, 영업이익 7억원을 기록해 1분기 적자에서는 벗어났다.
현금흐름에서는 부담이 더 뚜렷하다. 올해 상반기 영업활동현금흐름은 218억원 순유출을 기록했고 현금및현금성자산은 지난해 말 436억원에서 6월 말 112억원으로 줄었다. 같은 기간 기타채권은 189억원에서 365억원으로 늘었으며 이 가운데 미수금은 19억원에서 151억원으로 증가했다. 단기대여금도 136억원에 달해 자금 일부가 채권 형태로 묶여 있는 상황이다.
재무구조상 부채 부담은 줄었지만 현금 여력까지 개선된 것은 아니다. 부채비율은 지난해 말 약 120%에서 올해 6월 말 91%로 낮아졌지만 현금 감소를 반영한 순부채비율은 76.96%에서 80.64%로 오히려 상승했다. 상반기 CB 전환과 신주인수권 행사에 따른 자본 확충 효과도 부채비율 하락에 반영됐다.
향후 과제는 확대된 사업 기반을 실제 실적과 현금흐름 개선으로 연결하는 것이다. 상반기 영업적자와 현금 유출이 이어진 만큼, 신규 수주가 매출과 수익성 개선으로 이어지는 속도가 향후 자금 부담을 낮추는 관건이 될 전망이다.
SG 관계자는 "조달청 MAS 계약은 계약기간 동안 실제 발주와 납품에 따라 순차적으로 매출에 반영될 예정"이라며 "반도체 산업시설에서도 대기업 적용 사례를 기반으로 추가 공급 기회를 확보하고 있고 인도네시아 등 해외 사업의 매출 기여가 본격화되면서 수익성도 점진적으로 개선될 것으로 기대하고 있다"고 말했다.
이동현 기자
Copyright © 블로터