우주항공 기업의 '뉴 스페이스' 생태계 조성 노력을 취재합니다.
이녹스첨단소재가 스페이스X를 겨냥한 소재 공급을 늘리며 우주항공 분야로 사업 영역을 넓히고 있다. 기존 반도체·정보기술(IT) 소재 기술을 바탕으로 방산용 회로기판 소재도 개발 중이다. 사업 다변화가 디스플레이 의존도를 낮추고 실적 개선으로 이어질지가 관건이다.
스페이스X 수주 증가…반도체·리튬·방산으로 다변화
12일 관련 업계에 따르면 이녹스첨단소재는 2023년부터 스페이스X에 전자기파 차폐(EMI) 캐리어 테이프를 공급하고 있다. EMI 캐리어 테이프는 전자기파 간섭을 줄이는 소재다.
이녹스첨단소재는 기존 스마트폰용 EMI 차폐 필름 등에 적용한 고분자 합성과 정밀 코팅 기술을 활용하고 있다. 우주항공 전용 소재를 새로 개발하기보다 기존 IT 소재 기술의 적용처를 넓힌 사례다. 회사는 내열성과 내화학성을 제품의 강점으로 설명했다.
회사는 올해 1~7월 스페이스X 공급에 따른 누적 매출이 지난해 연간 매출을 넘어섰다고 밝혔다. 매출 확대 배경으로는 스페이스X의 발사 횟수와 저궤도 위성 증가를 들었다. 2분기 말부터 구매주문(PO) 물량도 늘었다는 설명이다. 다만 구체적인 매출액과 적용 프로젝트는 스페이스X와 체결한 비밀유지계약(NDA)을 이유로 공개하지 않았다.
스페이스X 공급 확대가 전사 실적에 미치는 영향은 아직 파악하기 어렵다. 지난해 연결기준 매출은 4397억원이지만 스페이스X 납품에 따른 매출액과 전체 매출에서 차지하는 비중은 공개되지 않았다. 공급 증가가 기존 프로젝트의 물량 확대에 따른 것인지, 신규 프로젝트가 추가된 결과인지도 확인되지 않는다.
이녹스첨단소재는 디스플레이 중심의 사업 구조에서 벗어나 반도체와 배터리·모빌리티 소재로 사업 영역을 넓히고 있다. 사업 부문은 반도체 패키지 소재 이녹스셈(INNOSEM), 유기발광다이오드(OLED) 소재 이녹스엘이디(INNOLED), 회로기판 소재 스마트플렉스(SMARTFLEX), 배터리·모빌리티 소재 이녹스비엠(INNOBM) 등으로 나뉜다. 자회사 이녹스리튬을 통해 고순도 수산화리튬 사업도 추진하고 있다.
현재 실적은 다소 둔화한 상태다. 올해 상반기 연결기준 영업이익은 273억원으로 전년 동기 대비 43.8% 줄었다. 같은 기간 매출은 2038억원으로 9.3% 감소했다. 영업이익률은 13.4%로 지난해 연간 기준(18.6%) 대비 낮아졌다.
주력 사업인 OLED 소재의 매출 비중도 높은 구조다. 사업 부문별 매출은 OLED 소재 1283억원, 회로기판 소재 419억원, 반도체 패키지 소재 189억원, 이녹스리튬 147억원이다. OLED 소재는 전체 매출의 63%를 차지했다. 다만 OLED 소재와 회로기판 소재 매출은 전년 동기 대비 각각 17.6%, 19.7% 감소했다.
반도체 소재는 사업 다변화의 핵심 축이다. 같은 기간 반도체 패키지 소재 매출은 13.2% 증가했다. 회사는 삼성전자와 SK하이닉스 등을 대상으로 고대역폭메모리(HBM)와 차세대 패키징용 소재를 준비하고 있다. 다이 어태치 필름(DAF)은 지난해 3월부터 올해 2월까지 개발했으며, 두께 20㎛(마이크로미터)의 노멀 DAF도 올해 3월까지 개발했다. 회사는 반도체 소재의 고객사와 제품군을 확대해 성장 기반을 마련한다는 계획이다.
방산 분야에서는 고객사와 방산용 연성인쇄회로기판(FPCB) 소재를 공동 개발하고 있다. 회사는 연말부터 공급할 예정이라고 밝혔지만, 샘플·초도 물량인지 양산 납품인지와 구체적인 매출 규모는 공개하지 않았다. 고객사 인증과 양산 절차를 거쳐 실제 공급으로 이어지는지가 관건이다.
이녹스리튬은 충북 오창에 연간 2만톤 규모의 고순도 수산화리튬 생산 설비를 갖췄다. 회사 관계자는 지난달 "3분기 말부터 글로벌 배터리 셀 업체에 양산 공급을 시작할 것"이라고 밝혔다. 공급이 본격화하면 매출 기반을 넓힐 수 있다. 동시에 실제 가동 수준과 재고의 판매 전환 속도가 영향을 미칠 전망이다.
재고 46% 증가…현금흐름 개선 과제
사업 확대 과정에서 재고자산도 늘었다. 이녹스첨단소재의 연결기준 재고자산은 지난해 말 747억원에서 올해 상반기 말 1092억원으로 46.2% 증가했다. 재고자산 회전율은 지난해 4.98회에서 올해 상반기 실적을 연환산한 기준으로 3.18회로 낮아졌다. 재고 회전일수는 73일에서 115일로 늘었다.
회사는 재고 증가 원인으로 이녹스리튬의 재고 확대를 꼽았다. 재고 증가를 첨단소재 사업 부진으로 단정하기는 어렵다는 설명이다. 다만 재고 회전이 느려지면 판매 지연이나 재고자산 평가손실로 이어질 수 있어 사업별 재고 구성과 판매 전환을 살펴볼 필요가 있다. 재고자산 평가충당금은 지난해 말 37억원에서 올해 상반기 말 30억원으로 감소했다.
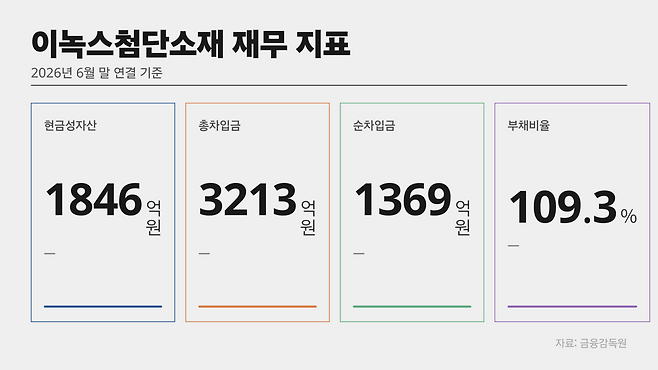
현금흐름 개선도 과제다. 현금및현금성자산은 지난해 말 2092억원에서 올해 상반기 말 1845억원으로 감소했다. 연결기준 상반기 영업활동현금흐름은 16억원으로 전년(44억원) 대비 33.1% 수준에 그쳤다.
투자활동에선 515억원의 현금이 유출됐다. 구체적으로 유형자산 취득에 301억원, 금융자산 취득 등에 204억원을 투입했다. 재무활동에선 243억원의 현금이 유입됐다. 단기차입금을 통해 629억원이 유입됐고, 363억원을 상환했다.
차입 부담은 확대됐다. 회사의 연결기준 부채총계는 지난해 말 5656억원에서 올해 상반기 말 6116억원으로 8.1% 증가했다. 유동부채는 1598억원에서 3009억원으로 2배 가까이 늘었다.
이녹스첨단소재의 사업 구조 변화는 스페이스X 공급 확대만으로 판단하기 어렵다. 방산용 FPCB 소재의 양산 진입과 반도체 소재 매출 성장, 이녹스리튬의 공급 확대가 기존 OLED 사업의 부진을 보완할 수 있는지가 관건이다. 재고의 판매 전환, 현금흐름 개선 여부도 체질 전환의 성과를 가를 전망이다.
최종원 기자
Copyright © 블로터