코스닥은 16% 빠졌는데…이 종목, 나 홀로 35% 뛰었다 [종목+]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
연성인쇄회로기판(FPCB) 기반 전자부품 업체인 디케이티 주가가 급등했다. 미 엔비디아가 호실적을 내놓자 로봇주가 일제히 강세를 보인 가운데, 3분기 깜짝 실적(어닝 서프라이즈)과 휴머노이드(인간형 로봇) 부품 공급 확대 기대가 부각된 결과다.
디케이티는 휘어지는 회로기판(FPCB)에 반도체와 각종 전자부품을 붙여 모듈(FPCA)로 제조하는 회사다. 최대주주는 회로기판 제조사 비에이치로, 비에이치가 생산한 기판에 디케이티가 부품을 실장해 공급하는 구조를 갖췄다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
디케이티, 반년 묵은 고점 뚫었다
3분기 깜짝 실적·신사업 기대 반영되며 주가 강세
하나증권 목표가 4만원으로 상향 조정
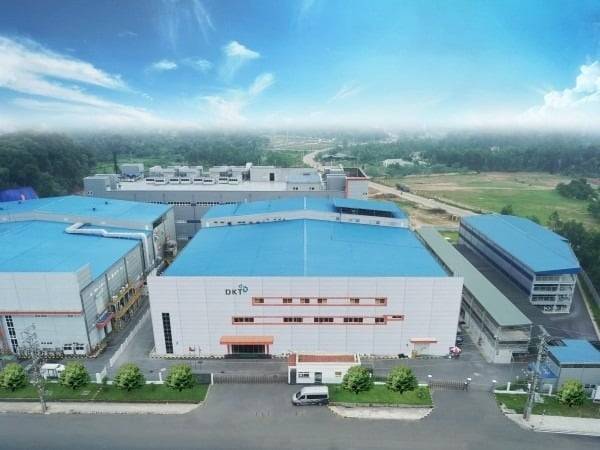
연성인쇄회로기판(FPCB) 기반 전자부품 업체인 디케이티 주가가 급등했다. 미 엔비디아가 호실적을 내놓자 로봇주가 일제히 강세를 보인 가운데, 3분기 깜짝 실적(어닝 서프라이즈)과 휴머노이드(인간형 로봇) 부품 공급 확대 기대가 부각된 결과다. 특히 3분기 실적 발표 이후 증권가에선 실적 추정치와 목표주가를 잇달아 상향 조정했다.
19일 한국거래소에 따르면 지난 18일 디케이티는 14.01% 오른 2만9700원에 장을 마쳤다. 전날 종가는 5월14일 이후 반년만의 최고치다. 지난 11일 하루 19.44% 뛴 뒤 4거래일 연속 밀리며 숨을 고르던 주가가 상승을 재개한 것이다. 특히 최근 20거래일 평균의 2.5배인 269억원어치 거래를 동반하며 5월15일 이후 넘지 못한 장중 고점들을 모두 넘어섰다.
단기적으로 보면 디케이티는 최근 20거래일 동안 35.6% 올랐다. 같은 기간 16.4% 내린 코스닥지수와 대조를 이뤘다.
같은날 코스닥시장에선 로봇주 전반이 강했다. 레인보우로보틱스가 20.06%, 로보티즈가 13.24% 오르는 등 휴머노이드 관련 종목이 동반 급등했다.
디케이티는 휘어지는 회로기판(FPCB)에 반도체와 각종 전자부품을 붙여 모듈(FPCA)로 제조하는 회사다. 2012년 설립돼 2018년 코스닥시장에 상장했다. 주력은 스마트폰 OLED 디스플레이용 모듈로, 올해 3분기까지 누적 매출의 55.8%를 차지한다. 베트남 생산법인을 거쳐 삼성디스플레이 현지 법인과 완성차, 배터리 업체에 제품을 공급한다. 최대주주는 회로기판 제조사 비에이치로, 비에이치가 생산한 기판에 디케이티가 부품을 실장해 공급하는 구조를 갖췄다.
디케이티에는 '호실적'이라는 재료가 더해졌다. 3분기 연결 영업이익은 129억원으로 1년 전보다 168% 늘었고, 매출은 1496억원으로 41% 증가했다. 분기 기준으로 처음 신사업 매출 비중(54.2%)이 본업인 OLED(45.8%)를 넘어섰고, 휴머노이드 관련 매출도 24억원으로 처음 잡혔다.
증권가는 실적의 구조에 변화가 발생했다는 점에 주목하고 있다.
최건 한국투자증권 연구원은 영업이익이 컨센서스(증권사 추정치 평균)를 61.1% 웃돌았다고 전했다. 그는 마진이 높은 신사업 중심으로 매출 구성이 바뀐 점을 수익성 개선의 배경으로 짚었다.
권태우 하나증권 연구원은 "스마트폰 비수기를 에너지저장장치(ESS) 배터리관리시스템(BMS)과 전장, 로보틱스 성장이 상쇄하며 올해 가장 높은 분기 영업이익률로 이어졌다"고 말했다. 특히 ESS BMS 분야는 3분기 누적 매출이 지난해 연간의 4배 수준으로 늘었고, 설계와 원자재 조달까지 직접 맡는 구조여서 수익성도 회사 평균을 웃돈다고 권 연구원은 설명했다.
증권가에선 디케이티의 휴머노이드 사업 확장 계획에 관심이 쏠렸다.
권 연구원은 디케이티가 지난 8월 말부터 북미 전기차 고객사에 이머전시 디바이스 배터리 모듈을 양산 공급하기 시작했고, 고객사가 10월 휴머노이드 양산 라인 가동을 공식화한 만큼 공급 물량이 내년에 걸쳐 늘어날 것이라고 전망했다. 이에 따라 디케이티의 올해 영업이익 추정치를 423억원으로 기존 대비 19.5% 높이고 내년 영업이익 추정치로는 687억원을 제시했다.
하나증권은 디케이티의 로보틱스 부문의 내년 매출 추정치를 155억원으로 제시했다. 양산이 확정된 품목만 넣어 보수적으로 잡았다고 권 연구원은 설명했다. 그러면서 "휴머노이드 매출 비중이 커질수록 밸류에이션 재평가 폭도 확대될 것"이라고 판단했다.
최 연구원은 최근 디케이티의 목표주가를 3만7000원에서 4만원으로 올렸다. 신사업 성장을 반영해 주당순이익(EPS) 추정치를 5.6% 높이고, 사업부별 경쟁사 주가수익비율(PER)을 이익 비중대로 평균한 목표 PER도 13.1배에서 13.9배로 올렸다.
그는 로봇용 회로기판 모듈이 데이터와 전력을 주고받는 부품이어서 보안 문제로 중국 업체가 끼어들기 어렵고, 비에이치와 함께 기판부터 모듈까지 한 번에 공급할 수 있는 만큼 로봇 관절을 움직이는 구동장치(액추에이터)용 제품 등으로 공급처가 넓어질 것으로 봤다. 최 연구원은 "이익의 질적 개선이 나타나는 만큼 기업가치 재평가가 합리적"이라고 평가했다.
한경우 한경닷컴 기자 case@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- 삼성·LG가 작정했다…하루 만에 20% 급등한 '이 주식' 정체
- "하지원도 챙겨먹는다" 입소문 타더니…주문 폭증한 '이것' [셀럽픽]
- "일본인도 못 먹을 판"…역대 최고가 찍은 '와규' 무슨 일
- 수능이 내일인데 이걸 판다고?…네이버·쿠팡 '초비상' [분석+]
- 나라 곳간 빨간불인데…"60세부터 연금 수령" 파격 승부수
- '아빠, 이 집 나 줄 거지?'…10억 있는 3040 부모들 '뜻밖의 대답'
- 5100만달러가 105억달러로…젠슨 황, 상속세 '0' 비결은
- AI 안경 쓰고 공무원 시험 본 '충주맨', 25점 받은 이유가
- "제발 다시 팔아달라" 성화에…농심이 결국 정식 출시한 라면
- "왜 이렇게 아이폰이 많아요?" 농담했던 이재용…현실은 달랐다 [트렌드시그널]