[현장]내년 건설경기 반등 전망에도…"민간 착공 회복이 관건"
건설수주 261.7조·건설투자 270.4조…첨단산업·공공부문이 견인
매매가격 상승률 2.0%로 둔화, 전셋값은 4.5% 상승 전망
공사비·PF 부담에 민간 회복 제한…공공 집행·제도 개선 주문
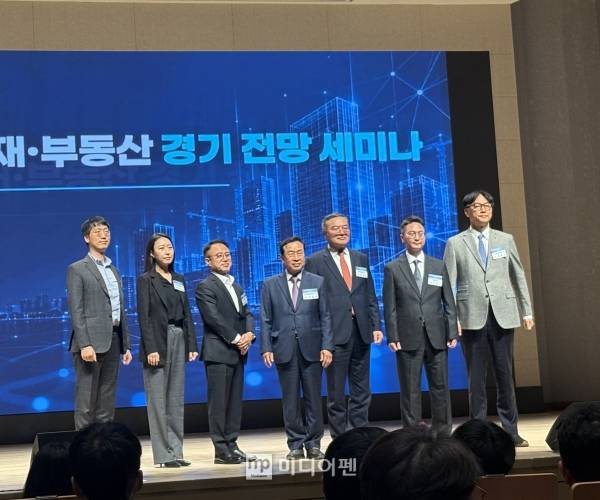
한국건설산업연구원은 12일 서울 강남구 건설회관에서 '2027년 건설·자재·부동산 경기전망 세미나'를 개최했다. 이번 세미나는 건설·자재·부동산을 하나의 산업생태계로 바라보고, 시장 안정과 산업의 지속가능성을 함께 고민하기 위해 마련됐다.
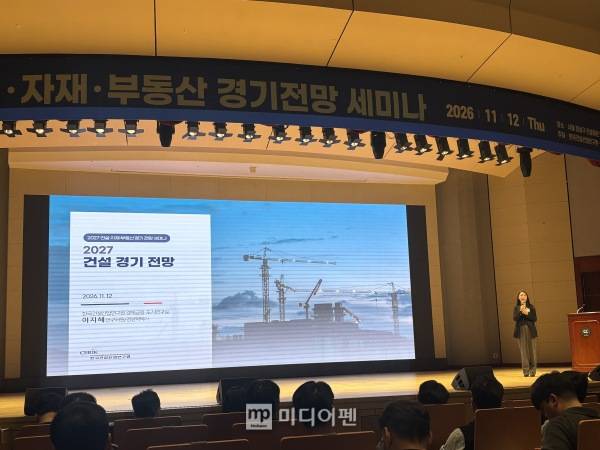
첫 번째 발제자로 나선 이지혜 건산연 연구위원은 "2027년에는 건설수주와 건설투자가 모두 증가세로 전환하겠지만, 회복 강도는 발주 부문과 공종에 따라 온도차가 갈릴 것"이라고 내년 경기를 전망했다. 공공과 비주거가 회복세를 이끌 것으로 예상되는 상황에서 공공 사업의 적기 집행과 민간의 착공 여건 개선 여부가 관건이 될 것이라는 관측이다.
건산연에 따르면 2027년 국내 건설수주는 261조7000억 원으로 올해 전망치인 251조5000억 원보다 4.1% 증가할 것으로 예상된다. 올해 건설수주가 전년 대비 13.7% 늘어난 데 이어 상승 흐름을 유지하지만, 큰 폭의 수주 증가에 따른 기저효과로 증가율은 한 자릿수로 낮아지게 되는 것이다.
발주 부문별로는 공공수주가 81조9000억 원으로 6.3%, 민간수주가 179조8000억 원으로 3.1% 각각 늘어난다. 공공 부문에서는 공공주택 공급 확대와 노후 사회간접자본(SOC) 정비가, 민간 부문에서는 반도체와 AI 데이터센터, 에너지 관련 발주가 반등을 견인한다.
내년 건설투자 추산치는 270조4000억 원으로 올해보다 2.1% 소폭 오른다. 과거 확보한 수주 물량이 공사 진행 단계로 넘어가고, 기존 착공 물량이 기성에 반영되면서 투자 감소세가 증가세로 전환할 것이라는 시각이다.
다만 이를 본격적인 턴어라운드 신호로 보기는 어렵다. 높은 공사비와 금융비용이 신규 사업의 사업성을 제약하는 데다 민간 부문의 착공 부진도 지속되고 있어서다. 수주가 투자와 기성으로 연결되는 선순환이 회복되지 않는다면 지표상 반등에 그칠 가능성도 있는 셈이다.
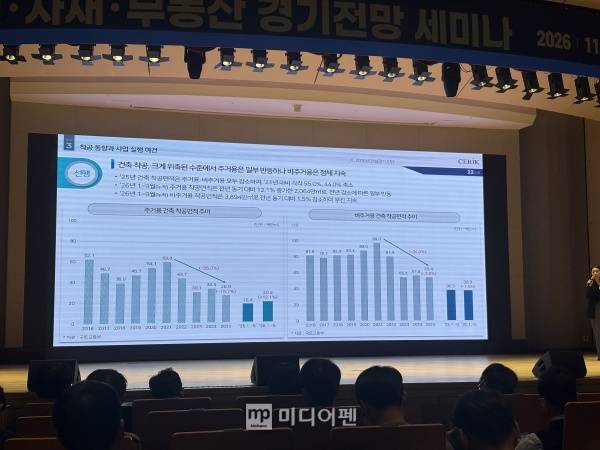
이 같은 괴리는 건설경기 회복이 일부 부문과 기업에 쏠리고 있음을 보여준다. 공공 발주와 대형 프로젝트가 전체 수주 규모를 끌어올리는 동안 민간 주택사업은 공사비 상승과 프로젝트파이낸싱(PF) 경색, 사업성 악화 등으로 착공을 미루고 있다. 실제 올해 상반기 건설공사 계약액 증가분의 86.5%가 시공능력평가 상위 50위 기업군에 집중됐다. 수주 총량이 늘어도 중견·중소 건설사와 민간 현장으로 회복세가 확산하지 않는 구조다.
이 연구위원은 "회복 신호는 있지만 흐름이 균일하지 않다. 착공 등을 가로막고 있는 대내외 여건 역시 점점 더 나빠지고 있는 상태"라며 "정부 지원에도 금융, 공사 수행 관련 부담이 착공 전환과 경기 회복을 제약하고 있다"고 꼬집었다.
결국 내년 건설경기의 핵심은 민간 사업의 실행력을 회복하는 데 있다는 제언이다. 이 연구위원은 "공공사업의 적기 집행과 적정 공사비, 공기 확보를 추진하는 동시에 사업성 있는 민간사업의 금융, 인허가 등 병목을 해소해야 한다"며 "주체 간 협업과 생산성 혁신을 통해 회복의 기회를 중장기 성장동력으로 연결해야 한다"고 말했다.
부동산 시장 상황 역시 녹록지만은 않다. 건산연은 내년 전국 주택 매매가격이 2.0%, 전세가격은 4.5% 상승할 것으로 내다봤다. 먼저 매매가의 경우 대출 규제와 가격 부담으로 상승 폭이 제한되는 반면, 전세는 과거 착공 감소의 영향으로 입주 물량이 줄면서 상대적으로 상승 압력이 커질 것이라는 평가다. 내년 수도권 입주 예정 물량은 상반기 5만 가구, 하반기 7만2000가구로 3~4분기에 쏠린다.
아울러 수도권 안에서도 지역별 가격 온도차는 갈린다. 수도권 상승률은 2026년 연간 성장률 전망치인 4.8%보다 떨어지지만, 반도체 산업의 영향을 받는 지역에서는 특별급여 지급 등 구매력 개선 요인이 있다. 지방은 수요가 있는 입지부터 완만한 회복이 예상된다.
김성환 건산연 부연구위원은 "지역별 수요와 임차가구의 주거비 부담에 맞춘 정책을 개발해야한다"며 "수요가 유지되지만 공급이 부족한 지역은 공급, 정비사업의 지연요인을 해소하고 단기 임차 수급을 관리해야 하며, 수요가 약하고 재고가 쌓인 지역은 기존 주택의 활용을 닐리면서 신규 사업의 규모와 시점을 조정할 필요가 있다"고 전했다.