임피 코앞인데 ‘-45%’…눈물 뚝뚝 퇴직연금
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
"차라리 그냥 놔뒀더라면 원금이라도 지켰겠죠."
임금피크제를 앞둔 50대 회사원 A씨는 지난 6월 퇴직연금을 확정급여(DB)형에서 확정기여(DC)형으로 바꿨다.
DB형은 근속기간, 임금 등을 기준으로 퇴직급여가 정해지지만, DC형은 직접 굴린 성적에 따라 달라진다.
직장인 B씨도 DC형 퇴직연금 수익률이 마이너스로 돌아서면서 고민이 깊어졌다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
ETF 종목 이름·유형 등 달라도
반도체주 ‘쏠림’에 손실 더 키워
“차라리 그냥 놔뒀더라면 원금이라도 지켰겠죠.”
임금피크제를 앞둔 50대 회사원 A씨는 지난 6월 퇴직연금을 확정급여(DB)형에서 확정기여(DC)형으로 바꿨다. “주식으로 두 배를 벌었다”는 동료들처럼 급여가 깎이기 전에 노후자금을 직접 불려 볼 생각이었다. 잘나간다는 반도체 상장지수펀드(ETF)와 지수형 ETF를 나눠 샀지만 현재 반도체 ETF 수익률은 -45%. 1억원 남짓 모은 돈의 3분의1 가까이가 사라졌다. A씨는 “손실이 커진 뒤 구성 종목을 들여다보고서야 두 상품 대부분 삼성전자와 SK하이닉스에 몰빵하고 있다는 사실을 알게 됐다”고 말했다.
퇴직연금 가입자들이 여러 ETF를 사고도 특정 기업과 업종에 돈이 쏠리는 ‘착시 분산투자’ 위험에 노출되고 있다. 지수형·채권혼합형 등 이름은 달라도 주요 편입 종목이 겹쳐 상품 수만 늘려서는 위험을 나누기 어려워져서다. 최근 반도체주 급락에 노후자금도 흔들리면서 뒤늦게 투자에 나선 직장인들의 허탈감이 커지고 있다.
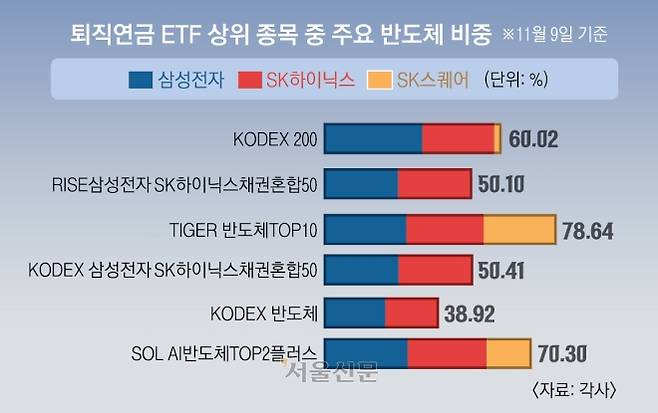
10일 서울신문이 주요 증권사 3곳의 DC형·개인형 퇴직연금(IRP) 평가금액 상위 10개 ETF를 취합한 결과 국내 반도체 대형주를 주요 투자 대상으로 삼거나 상당 비중 편입한 상품은 6개였다. ‘TIGER 반도체TOP10’, ‘KODEX 반도체’, ‘SOL AI 반도체 TOP2 플러스’, 삼성전자·SK하이닉스 채권혼합형 2개와 ‘KODEX 200’ 등이다.
TIGER 반도체TOP10은 삼성전자와 SK하이닉스 비중이 각각 27.88%, 26.10%로 절반을 넘었다. 1000만원을 넣으면 약 540만원이 두 기업에 들어가는 셈이다.
주요 증권사 3곳 DC·IRP 평가금액 톱10 ETF 분석해 보니
코스피 200도 반도체도 ‘삼전닉스’
“일반인이 전체 비중 계산 어려워”
9월 말 코스피 200 샀다면 -28%
1~7월 DB형→DC형 전환 34만명
“노후자금 반토막, 잠도 안 와” 절망
여기에 두 종목을 담은 다른 ETF를 사면 상품은 늘어도 투자처는 상당 부분 겹친다. 채권혼합형 역시 채권을 담아 위험을 낮추지만, 주식 투자 대상은 중복될 수 있다.
지수형도 살펴야 한다. 국내 대표기업 200곳에 투자하는 KODEX 200의 두 종목 합계 비중은 57.51%였다. 시가총액에 따라 비중을 정하는 지수 특성상 두 대형주를 많이 담는 구조다. 반도체 ETF와 함께 보유하면 같은 기업에 돈을 더 얹는 셈이다. 분석 대상 국내 ETF 6개의 삼성전자·SK하이닉스·SK스퀘어 편입 비중은 단순 평균 58.06%였다.
하지만 가입자가 계좌 전체의 쏠림을 알아보기는 쉽지 않다. 대부분 증권사는 상품별 구성 종목은 보여 주지만 여러 ETF에 담긴 같은 주식을 합산해 안내하지는 않는다. 증권사 관계자는 “각 상품의 투자 비중을 각각 찾아 자신이 넣은 금액에 맞춰 계산해야 해 일반 투자자에겐 어려운 이야기”라고 말했다.
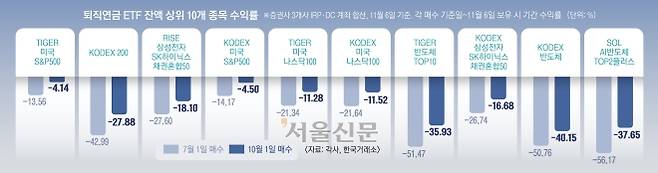
‘불장 막차’를 탄 가입자들은 손실을 고스란히 맞았다. KODEX 200은 지난 9월 30일 10만 9545원에서 이달 6일 7만 9005원으로 27.88% 하락했다. 이 기간 시작일에 넣은 1000만원이 약 한 달 만에 721만원으로 줄어든 셈이다. 같은 기간 국내 ETF 6개의 평균 수익률은 -29.39%로, 미국 S&P500·나스닥 관련 ETF 4개(-7.86%)보다 낙폭이 컸다.
주가 상승장에서 직접 운용하겠다고 뛰어든 가입자도 있지만 모두 고수익을 좇아 자발적으로 위험을 택한 것은 아니다. 노후자산을 더 잘 불려야 한다는 제도적 분위기와 회사·금융사의 안내 속에서 DC형으로 옮긴 근로자도 많다.
박성훈 국민의힘 의원이 금융감독원에서 받은 자료에 따르면 올해 1~7월 DB형에서 DC형으로 전환한 가입자는 34만 156명으로 지난해 같은 기간보다 118.12% 늘었다. 코스피가 장중 9385.59까지 올랐던 6월과 그다음 달에 전체 전환자의 44%가 몰렸다. 고점 부근에서 투자해 손실이 났을 가능성이 크다.
DC형에서는 투자 손실이 퇴직금의 감소로 이어진다. DB형은 근속기간, 임금 등을 기준으로 퇴직급여가 정해지지만, DC형은 직접 굴린 성적에 따라 달라진다.
직장인 B씨도 DC형 퇴직연금 수익률이 마이너스로 돌아서면서 고민이 깊어졌다. 코스피 상승세가 코스닥으로 번질 것으로 기대하며 추가한 코스닥 인덱스 ETF는 손실이 더 컸다. B씨는 “노후 자금이 반토막 나 잠도 안 올 지경”이라고 말했다.
전문가들은 투자자가 분산 투자의 효과를 한눈에 볼 수 있도록 증권사가 정보를 제공해야 한다고 말한다. 한 업종이나 기업에 집중됐는지 시각화하거나 성장주, 가치주를 구분해 안정형 포트폴리오 수준을 확인하는 방법이다.
이강희 우리투자증권 IRP상품부 과장은 “국내 주식 지수에 투자하고 자산 배분을 위해 해외에도 눈을 돌려 S&P500 ETF를 사더라도 국내외 반도체, 인공지능(AI) 성장주에 몰릴 수 있다”며 “가치에 중심을 두는 미국 배당다우존스 같은 상품군도 선택 대상이 될 수 있도록 세분화할 필요가 있다”고 말했다.
서유미·황인주·이승연 기자
Copyright © 서울신문. 무단전재, 재배포, AI 학습 및 활용 금지.
- ‘나혼산’으로 뜨더니…배우 김민 “제보해달라” 호소한 이유
- “男女 다 벗고 술 마시면서 파티” 신동엽, 성시경과 목욕탕 갔다가 ‘화들짝’
- ‘불륜’ 젠슨 황 다시보니…신아영과 포옹·화사에 “매력적”
- ‘배달원 사망사고’ 박신영 전 아나운서, 방송가 떠나더니…‘8만 틱톡커’ 된 근황
- ‘의사 남친♥’ 맹승지, 은퇴 선언…“앞으로도 할 생각 없어”
- ‘불륜의혹’ 양홍원, 결혼식 사진 삭제하더니…찜질방서 포착
- ‘삼전 평단 4만원대’ 김구라 “1년 번 돈 다 날렸다”…평가이익 보니 [내가샀다]
- “유명 배우가 콘돔도 안 끼고 성폭행” 21살 팬도 당했다… 끌려나가는 러셀 브랜드에 아내는
- ‘아동학대’ 난리 난 민속촌 귀신들…이지혜 “트라우마?” 딸 오열에 남긴 말 [이슈픽]
- “무책임했습니다” 수능 앞두고 강의 중단→예능 출연 스타 강사 “변명 여지 없어”