휘청이는 '코스닥 대장주' 알테오젠…호실적 덮친 美 규제·특허분쟁[stock&톡]
분기 매출 첫 1000억 돌파…실적 최대
美 약가협상·유럽 특허분쟁 변수 부상
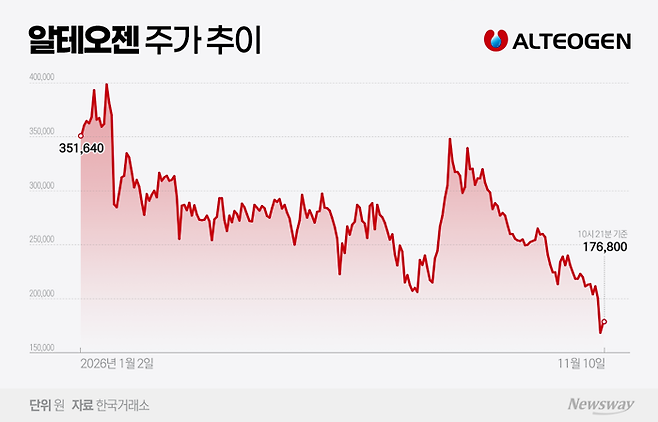
코스닥 시가총액 1위 알테오젠이 역대 최대 분기 실적을 기록하고도 하루 만에 16% 급락했다. 미국 정부가 약가협상 규정을 강화하면서 피하주사(SC) 제형 전환 기술에서 발생하는 수익이 줄어들 수 있다는 우려가 커진 탓이다. 10일에는 반등에 나섰지만 증권가에서는 향후 약가협상 대상 선정 여부와 기술료 수익에 미칠 영향을 지켜봐야 한다는 분석이 나온다.
10일 한국거래소에 따르면 오전 10시21분 기준 알테오젠은 전 거래일 대비 8400원(4.99%) 오른 17만6800원에 거래되고 있다. 전날에는 3만2100원(16.01%) 하락한 16만8400원에 거래를 마쳤다.
지난 3일 발표한 실적은 역대 최대 규모다. 알테오젠의 올해 3분기 연결 기준 매출액은 1198억원으로 지난해 같은 기간보다 144.4% 증가했다. 영업이익은 789억원으로 195.8% 늘었다. 분기 매출이 1000억원을 넘어선 것은 이번이 처음이다.
실적을 이끈 것은 미국 머크(MSD)의 면역항암제 '키트루다'다. 알테오젠은 기존 정맥주사(IV)를 피하주사(SC)로 바꾸는 기술인 '하이브로자임'을 MSD에 공급하고 있다. 이 기술이 적용된 '키트루다 큐렉스'의 3분기 매출은 8억3000만달러로 전 분기보다 79.3% 증가했다. 판매 확대에 따른 단계별 기술료 유입과 신규 기술수출 계약이 실적 성장에 힘을 보탰다.
그러나 미국 정부의 약가협상 규정이 악재로 작용했다. 미국 메디케어·메디케이드서비스센터(CMS)는 지난 5일 기존 의약품에 히알루로니다제 성분을 추가해 투여 방식을 변경하더라도 일정 요건을 충족하면 같은 의약품으로 묶어 약가협상 대상 여부를 판단하는 규정을 확정했다.
그동안 제약업계에서는 IV 의약품을 SC 제형으로 바꾸면 새로운 의약품으로 인정받아 약가 인하 시점을 늦출 수 있다는 기대가 있었다. 이번 규정으로 이 같은 전략에 제약이 생긴 것이다. 다만 키트루다의 약가 인하가 확정된 것은 아니다. CMS는 내년 2월 1일까지 협상 대상 의약품을 선정하고 협상 가격은 2029년부터 적용한다.
약가 인하가 현실화하면 알테오젠이 장기적으로 받을 기술료에도 영향을 줄 수 있다. 현재는 키트루다SC 판매에 따른 단계별 기술료를 받는 구간이지만 이후에는 판매액에 연동되는 로열티 수익이 중요해지는 구조다. 따라서 당장 실적보다 장기적인 수익성에 대한 우려가 큰 상황이다. 여기에 MSD와 미국 할로자임 간 유럽 특허분쟁으로 일부 국가에서 키트루다SC 판매에 제약이 생긴 점도 부담으로 작용했다.
알테오젠은 지난 9일 주주서한을 통해 약가 인하가 실제 매출에 미치는 영향은 의약품마다 다르다는 입장을 밝혔다. SC 제형 전환을 통한 제품 독점권 연장과 차별화 전략도 여전히 유효하다고 설명했다. 회사는 글로벌 제약사와의 협력 및 제품 상업화를 확대하겠다는 방침이다.
증권사들의 목표주가 판단은 엇갈렸다. IBK투자증권은 10일 알테오젠의 목표주가를 기존 40만원에서 32만원으로 20% 낮췄다. 약가 인하에 따른 장기 수익성 둔화를 반영한 것이다. 신한투자증권도 목표주가를 43만원으로 하향 조정했다. 반면 대신증권은 45만원을 유지했다.
IBK투자증권은 알테오젠이 2028년까지 총 10억달러의 판매 단계별 기술료를 받겠지만 이후 로열티 수익은 약가 인하 영향을 받을 수 있다고 분석했다. 신한투자증권은 키트루다SC 매출 중 미국 메디케어 비중을 5~6%로 추정하며 영향이 제한적일 것으로 봤다. 대신증권도 일정한 약가 인하 시나리오에서 알테오젠 전체 매출에 미치는 영향이 한 자릿수 초반 수준에 그칠 것으로 예상했다.
정이수 IBK투자증권 연구원은 "글로벌 제약사들이 알테오젠의 SC 전환 플랫폼 ALT-B4를 도입하는 이유는 약가 방어에만 있지 않다"며 "기존 IV제형 대비 투약 시간이 짧아 환자와 의료진의 편의성이 개선되는 이점은 여전히 유효하다"고 밝혔다.
이자경 기자 ljkee93@newsway.co.kr
Copyright © 뉴스웨이. 무단전재, 재배포, AI 학습 이용 금지
- 대우건설 노조 "체코 원전 시공협상 결렬 한수원 탓...시공권 이관 의혹도" - 뉴스웨이
- "젠슨 황, 이 와중에 당신마저?"···불륜에 수십조원 날린 IT 거물들 - 뉴스웨이
- "AI 데이터센터 막으면 미국 경제 멈춘다"···월가 거물들, 민주당에 경고 - 뉴스웨이
- '2000조원은 무리였나'···앤트로픽 IPO, 월가 투자자들 돌아섰다 - 뉴스웨이
- 美 텍사스 36년 만의 대이변···"韓 반도체에 불똥 튈라" 업계 촉각 - 뉴스웨이
- "낮 매출 20% 뚫었다"··· 브런치 승부수 띄운 매드포갈릭 - 뉴스웨이
- 한진칼 지분 키운 호반···항공 경영은 또 다른 문제 - 뉴스웨이
- 주식 팔면 다음 날 현금화···50년 묵은 결제제도 '대수술' - 뉴스웨이
- "먹고살기 위해 빌렸다"···저소득층 신용대출 '역대 최대' - 뉴스웨이
- SK하이닉스, 순이익 58% 급감···환차손·2분기 투자이익 기저효과 - 뉴스웨이