[단독]①정부가 푼 8.13 규제, 은행이 막았다… 정비사업 착공 ‘올스톱’
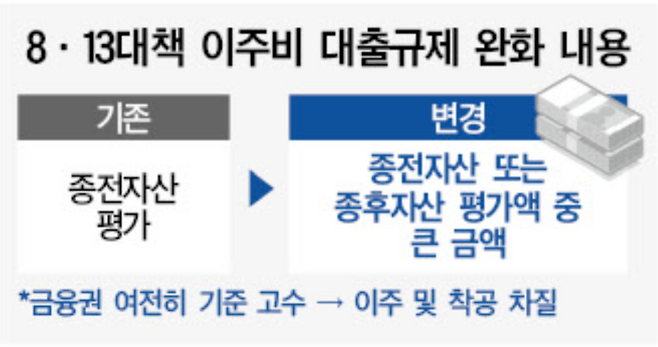
[대한경제=김현희ㆍ임성엽 기자]정부의 8·13 부동산 대책 발표 이후에도 정비사업장 이주비 대출 규제가 현장에서 작동하지 않는 것으로 확인됐다. 중앙정부가 직접 이주비 대출 담보평가 기준을 완화하겠다고 밝혔으나 금융권이 여전히 종전 기준을 고수하고 있기 때문이다. 기존 대출 규제는 물론, 풀겠다고 공언한 규제 완화책마저 ‘공회전’하면서 서울 시내 주요 재개발·재건축 착공 일정에 비상이 걸렸다.i
9일 정비업계에 따르면 서울 용산구 산호아파트 재건축 사업장의 이주비대출을 담당하는 A은행이 당초 종후자산 평가(준공후 미래가치)로 이주비대출 한도를 산출하겠다는 기존 입장을 바꾸고 종전평가액 기준으로 대출을 진행하겠다고 조합에게 통보한 것으로 알려졌다. 금융당국은 지난 8·13 대책 발표 당시 이주비 대출 산정 방식에 대해 기존 종전자산 평가액에서 ‘종전자산 또는 종후자산 평가액 중 큰 금액’으로 변경한 바 있다.
금융위원회도 시행세칙 개정 전에 지난 8월말 행정지도를 했지만, 막상 이주비대출 신청시기가 다가오자 A은행은 당초 약속과 달리 종후자산 기준 담보가치 산정을 거부했다. 산호아파트의 평균 종전자산 감정평가액은 전용 40.68㎡ 기준 11억9677만원 선이다. 은행이 종전가액에 LTV 40%만을 적용하면서 조합원 기본이주비 한도는 4억8000만원에 그치게 됐다. 인근 시세를 감안할 때 기존 세입자의 전세보증금 반환이나 대체 주거지 마련을 위해서는 당장 1억~2억 원 이상의 자금을 추가로 메워야 한다. 여기에 기존 주택담보대출 잔액까지 우선 차감되는 구조여서 조합원이 쥐는 실지급액은 턱없이 줄어든다. 결국 조합원들은 연 7~10%대에 달하는 시공사 보증 제2금융권 고금리 대출로 내몰리는 실정이다.
금융위가 현장에 행정지도까지 내렸다고 밝혔지만, 시중은행들은 ‘은행업 감독규정 시행세칙이 아직 개정되지 않았다’는 이유를 들어 노후 자산 기준인 ‘종전자산평가액’과 LTV 40% 기준을 고수하고 있다. 이런 은행권 행보는 청와대의 강력한 가계대출 총량 관리 기조에 추후 감사나 문책을 당할 수 있다는 현실적 공포가 깔려 있다는 분석이 나온다.
상황이 이런데도 금융위원회와 국토교통부 등 핵심 소관 부처들은 관망세로 일관하고 있다. 대출 규제 개선과 관련해 금융위는 부동산 주무 부처인 국토교통부의 공식 요청이 선행돼야 한다는 입장인 반면, 국토교통부는 금융 규제 관할권이 금융위에 있다는 이유로 책임을 떠넘기고 있다. 두 부처 간 ‘핑퐁 게임’ 속에 서울 시내 정비사업장들만 이주 절벽의 희생양이 되고 있는 셈이다.
문제는 이번 파행이 끝이 아닌 시작이라는 점이다. 서울시에 따르면 관리처분계획인가를 마치고 착공 전 필수 절차인 이주비 대출 및 퇴거 단계에 진입한 사업장은 총 31개 구역, 4만2898가구로 집계됐다. 서울시 관리 대상 전체 물량(64개 구역, 5만6728가구)의 75.6%에 달하는 규모로, 내년도 서울시 목표 착공 물량인 3만 호를 순차 달성하기 위한 핵심 사업장들이다. 특히 재건축보다 종전 자산평가액이 낮은 비강남권 재개발 구역의 이주 난항이 더욱 심화될 것이라는 지적이 나온다.
정비사업 특성상 단지 내 단 한 가구라도 퇴거하지 않으면 관련 법령상 전체 해체 공사를 진행할 수 없어, 이주 단계의 정체는 곧바로 서울시 착공 목표의 순연으로 이어진다. 서울시는 2031년까지 31만 호 착공을 목표로 주택공급 정책을 추진하고 있으나 출발점부터 발목이 잡힌 형국이다.
전문가들은 정비사업이 정상 궤도에 오르기 위해선 문제의 본질인 이주비를 가계대출이 아닌 사업성을 담보로 하는 ‘프로젝트 필수 사업비(기업 대출)’로 즉각 재분류해야 한다고 입을 모은다.
오문성 한양여대 세무회계학과 교수는 “상부에서 정한 획일적인 가계대출 잣대로 자금을 차단해 서민들을 극한으로 몰기보다, 현장의 주거 이전 현실을 감안해 금융 규제의 틀을 유연하게 풀어야 한다”고 말했다.
김현희ㆍ임성엽 기자 starleaf@
〈ⓒ 대한경제신문(www.dnews.co.kr), 무단전재 및 수집, 재배포금지〉
Copyright © 대한경제