저리 5억 사내대출 받을 때 아낀 이자비용은 과세 대상
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
국세청이 삼성그룹 계열사가 직원에게 지원한 건강검진비를 근로소득으로 보고 과세 결정을 내리면서 건강검진 외에 회사가 제공하는 다양한 복지 혜택이 근로소득에 해당하는지를 두고 궁금증이 커지고 있다.
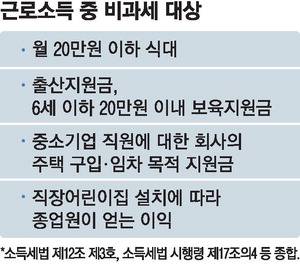
직원이 제공받은 복지 혜택 중 비과세 대상은 법에 명확히 명시돼 있다.
직원 본인의 학자금은 업무 관련 교육 등 요건을 갖추면 비과세지만, 자녀 학자금은 근로소득으로 본다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
대법 "복지포인트 소득세 대상"
개인용 AI구독료도 과세 여지
월20만원 이하 식대는 비과세
국세청이 삼성그룹 계열사가 직원에게 지원한 건강검진비를 근로소득으로 보고 과세 결정을 내리면서 건강검진 외에 회사가 제공하는 다양한 복지 혜택이 근로소득에 해당하는지를 두고 궁금증이 커지고 있다.
직원이 제공받은 복지 혜택 중 비과세 대상은 법에 명확히 명시돼 있다. 우선 월 20만원 이하 식대는 근로소득에 해당하지 않는다. 출산지원금은 자녀 출생 후 2년 안에 최대 두 차례 받은 금액까지 전액 비과세다. 회사가 내주는 단체보장성보험료는 연 70만원까지 비과세다.
이처럼 법에 규정돼 있지 않은 복지 혜택은 원칙적으로는 근로소득으로 간주된다. 하지만 명확한 규정이 없어 일부 항목에 대한 해석이 엇갈리자 대법원이 판례를 통해 과세 기준을 제시했다. 대표적인 예가 회사가 지급하는 복지포인트다. 대법원은 2024년 12월 직원들이 사측에서 제공받은 복지포인트는 근로소득이라고 판단했다. 대법원은 "복지포인트를 통해 기간과 용도 내에서 직원이 필요한 재화나 용역을 자유롭게 살 수 있는 만큼 경제적 이익을 얻은 것이라고 볼 수 있다"고 했다. 복지포인트 지급이 근로에 대한 대가성 지급이라는 점도 급여의 근거로 들었다. 이에 따라 복지포인트는 급여와 마찬가지로 근로소득세 대상이 된다.
정부도 회색지대를 최소화하려는 움직임을 보이고 있다. 정부는 2024년 소득세법을 개정해 작년 1월부터 자사나 계열사 제품을 시가보다 저렴하게 구매하는 것도 근로소득 범위에 들어오게 했다. 다만 시가의 20%와 연 240만원 중 큰 금액까지는 비과세로 한다. 직원이 직접 쓸 목적으로 사야 하고 모든 직원에게 같은 기준이 적용돼야 한다. 할인받아 산 자동차나 가전제품을 2년 안에 되팔면 비과세 혜택을 받을 수 없다.
예를 들어 현대자동차 임직원이 차량 가격의 20%를 할인받으면 비과세 혜택을 받을 수 있다. 하지만 30% 할인받았다면 10%포인트만큼은 근로소득으로 과세된다.
가장 주목되는 건 최근 화제가 되는 기업의 저리 사내대출이다. 특히 삼성전자는 지난 9월부터 임직원에게 주택 구매 목적으로 최대 5억원까지 저리 대출을 실시하며 주목받고 있다. 법상 회사가 주택 구입·임차 자금을 저리로 빌려줘 직원이 얻게 되는 이익은 근로소득으로 규정된다. 다만 중소기업 직원에게는 비과세가 적용된다.
과세 방식은 법정 적정이자율과 실제 대출 금리의 차이만큼을 근로소득으로 보는 것이다. 적정이자율은 통상 법인세법상 당좌대출이자율인 연 4.6%가 쓰인다. 만약 삼성전자 직원이 5억원을 연 1.5% 금리로 사내에서 대출받으면 금리 차(3.1%포인트)에 대출 잔액을 곱한 연 1550만원이 근로소득에 더해진다. 소득 구간에 따라 세금이 400만~700만원 더 붙을 수 있다.
자녀 학자금 지원도 과세 대상으로 분류된다. 직원 본인의 학자금은 업무 관련 교육 등 요건을 갖추면 비과세지만, 자녀 학자금은 근로소득으로 본다.
최근 기업들이 늘리고 있는 생성형 인공지능(AI) 구독료 지원은 아직 명시적 해석이 없다. 다만 세무업계에서는 회사 계정으로 업무용으로 사용하는 지원은 업무 비용에 해당하지만, 직원 개인 계정의 구독료를 정액으로 지원하면 근로소득으로 볼 여지가 있다고 설명한다.
[김유신 기자]
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- 지금이 강남 입성할 기회?…“생판 모르는 집주인이 24억 빌려줬어요” - 매일경제
- 매월 56만원 대출이자 vs 56만원 ‘따박따박’ 저축 … 5년 후 자산 차이는? - 매일경제
- [속보] 적수 없는 배드민턴 여제 안세영…2시즌 연속 역대 최다 11승 달성 - 매일경제
- “안전자산이라더니 35% 폭락”…은퇴 전 모아둔 금, 팔아야 할까 [퇴직금 들고 나왔습니다] - 매
- “밤 10시 이후엔 제발 자제해 달라”…아파트 공지문에 ‘갑론을박’ - 매일경제
- 사람은 많이 오는데 “여기서 살 생각은 없어요”…인구감소 ‘경남의 역설’ - 매일경제
- 한미 증시 하락에…ETF 시가총액 400조원 붕괴 - 매일경제
- 오세훈 “국민연금으로 지방선거용 주식도박…李대통령 사과해야” - 매일경제
- 오를 땐 팔고 떨어지자 샀다…개미, 삼전하닉 집중 매수- 매경ECONOMY
- 방한 하루 앞두고 돌연 취소…젠슨 황 장녀 매디슨 황 “가족 사유” - 매일경제