[특징주] 한국항공우주, 3분기 호실적·4분기 납품 확대 기대에 급등
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
한국항공우주(KAI) 주가가 4일 장 초반 급등했다. 3분기 실적 개선과 4분기 완제기 납품 확대 기대가 반영된 것으로 풀이된다.
4분기 납품 일정도 이어진다.
다만 4분기 KF-21 납품 확대와 연내 대형 수주 기대를 고려해 매수 관점을 유지했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
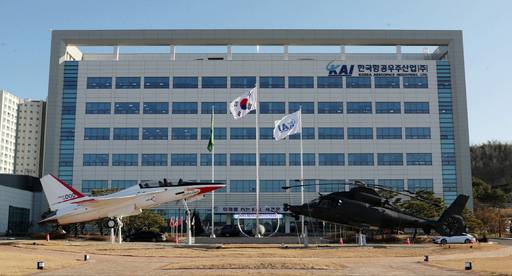
한국항공우주(KAI) 주가가 4일 장 초반 급등했다. 3분기 실적 개선과 4분기 완제기 납품 확대 기대가 반영된 것으로 풀이된다.
4일 한국거래소에 따르면 이날 오전 10시 55분 한국항공우주는 전 거래일보다 11.10% 오른 10만8100원에 거래되고 있다.
3분기 실적은 1년 전보다 크게 늘었다. 연결 기준 매출은 1조643억원, 영업이익은 794억원으로 전년 동기 대비 각각 51.6%, 31.9% 증가했다. 영업이익률은 7.5%로 2분기(4.1%)보다 3.4%포인트 높아졌다. 지난 9월 공군 납품을 시작한 한국형 전투기 KF-21 등 완제기 납품이 매출 증가를 이끌었다. 완제기 수출 매출도 2914억원으로 78% 늘었다.
4분기 납품 일정도 이어진다. 회사는 KF-21 양산 납품을 늘리고, 엔진 공급 지연으로 밀렸던 소형무장헬기(LAH) '미르온' 납품을 재개할 계획이다. 말레이시아 FA-50M 납품도 예정돼 있다. 회사가 제시한 연간 매출 목표는 5조원 이상이며, 3분기 말 수주잔고는 26조2855억원이다.
증권가 평가는 엇갈린다. 한화투자증권은 4분기 영업이익을 1671억원으로 추정하며 시장 전망치(컨센서스)를 웃돌 것으로 내다봤다. 신한투자증권은 3분기 영업이익에서 환율 효과와 일회성 비용을 빼면 694억원으로, 컨센서스를 8.7% 밑돈다고 분석했다. 다만 4분기 KF-21 납품 확대와 연내 대형 수주 기대를 고려해 매수 관점을 유지했다.
수주는 변수로 남아 있다. 3분기 누적 신규 수주는 약 2조2000억원으로, 연간 목표 10조4000억원에 크게 못 미친다. 국내에서는 약 3조원 규모의 LAH 3차 양산 계약이 추진되고 있고, 해외에서는 인도네시아와 KF-21 수출 논의가 이어지고 있다