[단독] DL그룹, 세계 1위 의료용 합성고무기업 글랜우드PE에 매각
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
이 기사는 11월 04일 09:35 마켓인사이트에 게재된 기사입니다.
DL그룹의 세계 1위 의료용 합성고무 계열사인 카리플렉스가 국내 사모펀드(PEF) 운용사 글랜우드프라이빗에쿼티(글랜우드PE)에 매각된다. DL그룹의 석유화학 핵심 계열사인 DL케미칼은 카리플렉스 매각으로 차입금 부담을 한층 덜고 재무구조를 개선할 수 있게 됐다.
4일 재계에 따르면 DL케미칼은 글랜우드PE를 카리플렉스 매각을 위한 우선협상대상자로 선정했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
DL케미칼 안정적 현금창출원, 석화 업황 부진에 '알짜' 매각
'카브아웃 명가' 글랜우드PE, 兆 단위 바이아웃 M&A 또 성공
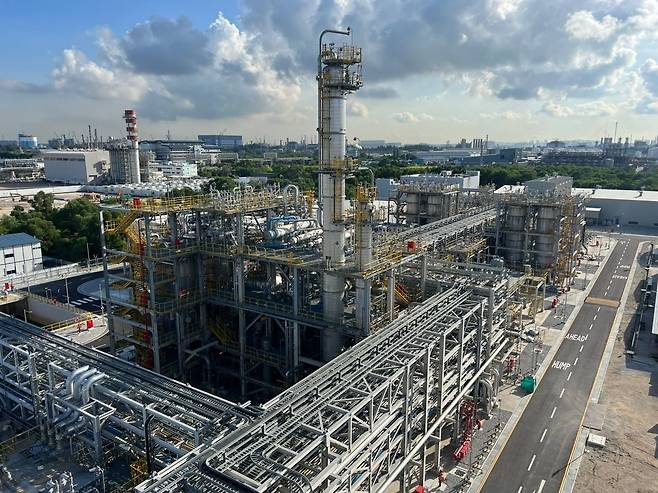
DL그룹의 세계 1위 의료용 합성고무 계열사인 카리플렉스가 국내 사모펀드(PEF) 운용사 글랜우드프라이빗에쿼티(글랜우드PE)에 매각된다. DL그룹의 석유화학 핵심 계열사인 DL케미칼은 카리플렉스 매각으로 차입금 부담을 한층 덜고 재무구조를 개선할 수 있게 됐다.
글랜우드PE는 '카브아웃(사업부 분리매각)의 명가'라는 입지와 대기업 그룹과의 돈독한 신뢰관계를 다시 한번 입증했다. 작년 6월 1조 4000억원에 LG화학 수처리사업부(현 나노H2O)를 인수한 이후 1년 4개월여만에 또 다시 조(兆) 단위 대기업 딜에 성공한 것이다. 특히 이번 딜에선 KKR과 한앤컴퍼니 등 쟁쟁한 잠재 후보들을 누르고 일찌감치 단독 인수후보로 낙점된 것으로 알려졌다.
DL케미칼, 알짜 매각으로 재무구조 개선
4일 재계에 따르면 DL케미칼은 글랜우드PE를 카리플렉스 매각을 위한 우선협상대상자로 선정했다. 양측은 이날 구속력 있는 양해각서(MOU)를 체결한 것으로 알려졌다. 거래 대상은 DL케미칼이 보유한 카리플렉스 지분 100%다. 가격은 1조원 중후반대에서 형성된 것으로 알려졌다. 매각주관사는 UBS증권이 맡았다.
싱가포르에 소재한 카리플렉스는 수술용 장갑과 의료기기 등에 사용되는 고부가가치 합성고무 소재인 이소프렌 라텍스(IRL) 분야에서 세계 시장점유율 1위를 차지하고 있다. 독자적인 음이온 중합 기술을 바탕으로 불순물이 적고 탄성과 투명성이 뛰어난 의료용 소재를 생산한다. 천연고무와 달리 알레르기를 유발할 수 있는 천연 라텍스 단백질을 포함하지 않아 의료용품 시장에서 경쟁력을 확보했다. DL그룹은 글로벌 화학사 크레이튼의 IRL 사업부였던 이 회사를 2020년 3월 약 6200억원에 인수했다. 고부가 스페셜티 제품 라인업 강화를 위한 DL그룹의 승부수였다. 이듬해 DL그룹이 지배구조를 개편하며 DL㈜ 아래 있던 카리플렉스는 DL케미칼의 100% 자회사로 배치됐다.
카리플렉스는 석유화학 업황 부진으로 자금난을 겪고 있는 DL케미칼의 현금창출원 역할을 톡톡히 했다. 영업이익 500억원 안팎, 영업이익률 20%대의 '알짜' 자회사로 자리잡았다. 탁월한 고부가가치 소재 기술력으로 카리플렉스의 세계 수술용 장갑 합성고무 시장 점유율은 75%에 달한다. 인수 직후 코로나19 유행이 닥치며 의료용 장갑 수요가 폭증하자 2022년 연간 영업이익 600억원대를 기록하기도 했다.
DL케미칼이 카리플렉스를 매물로 내놓은 건 재무구조 개선을 꾀하기 위해서다. 2022년 카리플렉스에 이어 크레이튼까지 약 2조원에 인수하면서 재무 부담이 커졌고, 석유화학 불황에 여천NCC 손실까지 겹치며 현금흐름이 악화했다. DL그룹의 지난 1분기 말 순차입금은 4조5320억원, 부채비율은 약 150%다. DL케미칼의 부채비율도 300%대다. 여천NCC 유상증자에 투입할 자금도 2725억원에 이른다. 은행권 관계자는 “연말까지 DL그룹의 재무구조가 획기적으로 개선되지 않으면 채권단의 자금 회수 압박이 커질 것이란 관측이 나온 상황”이라고 했다.
글랜우드PE, '카브아웃 명가' 입증
카리플렉스 인수전은 국내외 재무적 투자자(FI)들이 대거 몰리며 과열 양상을 보였다. 예비입찰 단계부터 국내에서 내로라하는 대형 PEF들이 뛰어든 것으로 알려졌다. KKR과 한앤컴퍼니 등도 초기에 관심을 보였던 것으로 알려졌다. 인수 후보들은 카리플렉스가 글로벌 스페셜티 소재 기업으로서 석유화학 업황 사이클 영향을 덜 받고 안정적인 실적을 내고 있는 점을 높이 평가했다.
매각 측은 인수의향서(LOI) 접수 이후 숏리스트(인수적격후보) 선정과 본입찰 단계를 건너뛰고 글랜우드PE와 단독으로 협상을 벌여온 것으로 전해진다. 글랜우드PE가 LG, SK그룹 등 대기업 사업부 인수 경험을 쌓으며 다수의 그룹사들과 신뢰 관계를 구축하고 있어 DL그룹 역시 글랜우드PE를 신뢰하고 우선권을 부여한 것으로 알려졌다. 글랜우드PE는 지난해 6월 약 1조4000억원 규모의 LG화학 수처리사업부 인수에 성공했다. LG그룹과의 굳건한 신뢰 속에 글로벌 PEF 경쟁사들을 제치고 승기를 잡은 것이다.
특히 카리플렉스와 비슷한 업종 기업을 성공적으로 인수해 경영한 경험도 인수 우선협상대상자 선정 요인이다. 글랜우드PE는 카리플렉스와 비슷한 PI첨단소재(옛 SKC코오롱PI)를 2020년 인수하고 SK피유코어(SKC 폴리우레탄 원료 사업)를 2023년 사들인 바 있다. 나노H2O(LG화학 수처리 필터 사업부) 등 카리플렉스처럼 글로벌 고객이 대다수인 기업도 인수해 경영한 경험도 있다. 카리플렉스 매출의 90%이상은 해외 고객으로부터 나온다.
이상호 대표가 이끄는 글랜우드PE는 대기업의 비핵심 사업부나 계열사를 인수하고 독립된 경영체로 키워낸 뒤 매각하는 카브아웃 전략을 주로 구사한다. 카브아웃 딜은 실사와 가격 협상이 오래 걸리고 공장 설비부터 인력, 계약 등을 이전하는 문제가 복잡하게 얽혀 있어 고난도 딜로 통한다. SK피유코어(SKC 폴리우레탄 원료 사업부), 인비트로스(LG화학 진단사업부문) 등도 글랜우드PE의 대표적인 카브아웃 포트폴리오다.
이번 딜은 토종 PEF를 옥죄는 분위기 속 원화 약세까지 겹치며 외국계 PEF가 대부분의 '빅 딜'을 휩쓰는 상황에서 나온 토종 PEF의 조 단위 바이아웃 딜이기도 하다. 한국경제신문 리그테이블에 따르면 올해 거래 금액 5000억원 이상의 국내 바이아웃 M&A 딜 중 외국계 PEF 비중은 80% 이상을 넘어섰다.
송은경 기자 norae@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- "제주까지 가서 여길 왜 가?"…관광객 바글바글 '대반전' [현장+]
- "서울도 아닌데 국평 30억?"…'이 동네' 대체 어디길래
- "여보, 오늘은 한우 파티"…반값 할인에 온 나라가 '들썩'
- '밤 11시에 뭐하세요?'…28살 편의점 사장의 '반전 이중생활' [씬메이커]
- 어머니 경로카드로 지하철 탔다가…65만원 토해낸 50대 男
- "또 일본 갈 줄 알았는데"…5월 황금연휴 1위 여행지 어디?
- CIS, 첨단 정밀 장비로 日 배터리 업체도 홀렸다
- "한국에 최우선 공급하겠다"…중동 6개국 '깜짝 선언'
- "호텔서 커피 마셨더니…" 조회수 '300만' 대박 영상의 비밀 [현장+]
- "32만전자 간다"…삼성전자, 역대급 잭팟 예고에 주가 '들썩'