주담대 변동금리, 상반기 고정금리 넘어…차주들 이자 부담 우려
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
상반기 낮은 금리를 보고 변동형 주택담보대출(주담대)을 선택한 차주들의 이자 부담이 커질 수 있다는 우려가 나온다. 지난 5월 연 4.23%였던 변동형 주담대의 신규취급 평균금리가 9월 4.76%로 올라 당시 고정형 금리 수준을 넘어섰다.
신보연 세종대 부동산AI융합학과 교수는 "당장 이자 부담이 중요할 수도 있지만 주담대는 장기간 갚아나가는 대출"이라며 "고정금리가 다소 높더라도 변동형과 차이가 0.5%p 이내라면 고정형을 고려해 볼 만하다"고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
대출금 6억 기준 월부담 19만원↑…추가 기준금리 인상도 '변수'
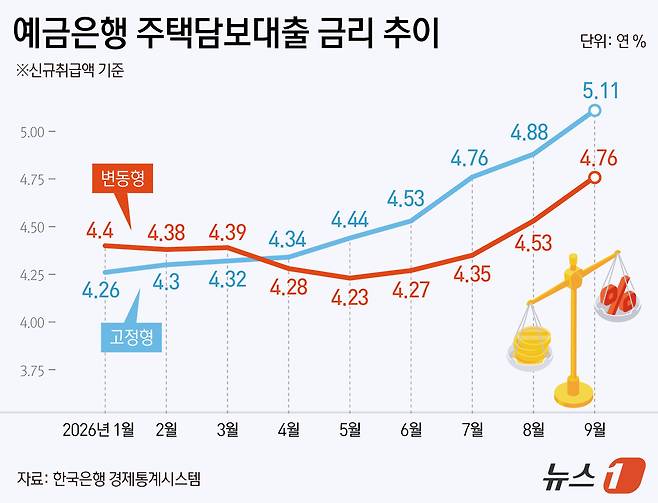
(서울=뉴스1) 김종훈 기자 = 상반기 낮은 금리를 보고 변동형 주택담보대출(주담대)을 선택한 차주들의 이자 부담이 커질 수 있다는 우려가 나온다. 지난 5월 연 4.23%였던 변동형 주담대의 신규취급 평균금리가 9월 4.76%로 올라 당시 고정형 금리 수준을 넘어섰다. 한국은행이 추가 기준금리 인상 방침을 유지하면서 금리 재산정을 앞둔 차주들의 셈법도 복잡해지고 있다.
낮은 금리에 몰린 변동형…비중 12년 5개월 만에 최고
4일 한국은행 경제통계시스템에 따르면 9월 예금은행 신규취급액 기준 변동형 주담대 금리는 연 4.76%(잠정치)로 집계됐다. 지난 5월(4.23%)보다 0.53%포인트(p) 오른 수치로, 4~6월 고정형 주담대 금리(4.34~4.53%)를 웃돈다.
당시 변동형 금리는 고정형보다 0.06~0.26%p 낮았다. 이런 금리 차이 속에 신규 주담대 가운데 변동금리 비중은 지난해 10월 6.0%에서 올해 7월 68.1%까지 치솟았다. 2014년 2월(68.2%) 이후 12년 5개월 만에 가장 높은 수준이다.
고정형 금리도 함께 올랐다. 9월 고정형 금리는 연 5.11%로 통계 편제 이후 처음 5%를 넘어섰다. 같은 달 기준으로는 여전히 변동형보다 0.35%p 높다.
금리 상승에 따른 상환 부담도 적지 않다. 지난 5월 6억 원을 30년 원리금균등상환 방식의 변동금리(4.23%)로 빌렸다면 월 상환액은 약 294만 5000원이다. 같은 대출에 9월 신규취급 평균금리 수준(4.76%)이 적용된다고 가정하면 월 상환액은 약 313만 4000원으로 매달 18만 9000원가량, 연간 약 227만 원 늘어난다.
5월에 고정금리(4.44%)를 택했을 때의 월 상환액(약 301만 9000원)보다도 11만 5000원가량 많다. 다만 이는 금리 상승 부담을 비교하기 위한 가상 사례다. 실제 재산정 금리는 코픽스 등 기준지표 변동폭과 대출 당시 가산금리에 따라 달라진다.
중저가 매수 몰린 외곽 '부담'…기준금리 인상 가능성도
부동산업계에서는 변동금리 쏠림이 서울 외곽 중저가 아파트 매수가 몰린 시기와 겹친다는 점에 주목한다.
한은은 지난 9월 발표한 '통화신용정책보고서'에서 전·월세시장 불안으로 일부 실수요자의 자가 전환 수요가 커지면서 수도권 중저가 아파트를 중심으로 가격 상승세가 이어졌다고 평가했다. 보고서에 따르면 올해 1~7월 서울 강남3구(강남·서초·송파)·용산과 한강벨트 7개 구(마포·성동·광진·강동·동작·양천·영등포)를 제외한 14개 구 아파트 거래 가운데 15억 원 이하 비중은 95.8%에 달했다.
잔액 기준 변동금리 비중도 오르고 있다. 예금은행 주담대 잔액 가운데 변동금리 비중은 지난해 7월 34.0%로 통계 작성 이후 최저를 기록한 뒤 지난 9월 39.0%까지 올랐다. 2024년 2월(39.1%) 이후 최고치다.
기준금리 향방도 변수다. 한은은 지난 7·8월 연속으로 기준금리를 인상해 연 2.50%에서 3.00%로 올린 뒤 지난달에는 동결했지만, 추가 인상 방침은 유지하고 있다. 통화정책방향문에 '추가 인상의 시기와 속도'를 결정하겠다는 문구를 남겼고, 지난 8월 금통위원들이 제시한 6개월 뒤 기준금리 전망 중간값도 연 3.25%였다.
전문가들은 금리 변동성이 큰 시기일수록 금리 유형을 신중히 골라야 한다고 조언한다. 금리 상승기에는 고정형이 변동형보다 다소 높더라도 장기적으로는 부담이 적을 수 있어서다.
신보연 세종대 부동산AI융합학과 교수는 "당장 이자 부담이 중요할 수도 있지만 주담대는 장기간 갚아나가는 대출"이라며 "고정금리가 다소 높더라도 변동형과 차이가 0.5%p 이내라면 고정형을 고려해 볼 만하다"고 말했다.
archive@news1.kr
Copyright © 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용 금지.
- 딸 절친과 불륜 저지른 아빠…딸은 친구 아버지와 맞바람 복수 [탐정 비밀]
- "과일 팔아 모은 친정엄마 유산 3000만원…시댁 차 사자고 소리친 남편"
- 젠슨 황이 불륜녀 허리 감싸는 순간…딸은 웃으며 사진으로 남겼다
- "피해 가면 되잖아 개XX야"…제주서 차도 막은 러너, 경적 울리자 '욕설'[영상]
- "X발 민낯이랑 차이 심하네"…운전 연수 강사의 '얼굴평가' 문자에 분노
- 시모 8년 간병했는데…퇴직 앞둔 남편, 이혼 통보하며 "연금은 내 것"
- "12층 창밖 3세 아이가 대롱대롱"…30분 번갈아 가며 떠받친 주민들
- "현아와 장현승 '트러블 메이커'에 맞춰 춤을?"…젠슨 황 불륜, 풍자 밈 봇물
- '임창정 아들' 프로 골퍼 됐다…189㎝·80㎏ 건장한 체격 '눈길'
- "사망 사고 내고 차 안에 숨었다고?"…박신영, 5년 만에 입 열었다