빈틈없는 연말정산… ‘연금저축 600만원 + IRP 300만원’ 조합이 최적
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
연말정산 시기가 다가오면 직장인들의 눈은 각종 세액공제 혜택으로 쏠린다.
연금저축과 IRP를 합산해 연간 최대 900만 원까지 세액공제를 받을 수 있다.
연금저축은 단독으로 최대 600만 원까지만 세액공제를 받을 수 있는 반면, IRP는 단독으로 900만 원 전체 한도를 모두 채울 수 있다.
하나은행 관계자는 "IRP는 퇴직할 때 받은 퇴직금을 한 계좌로 옮겨 관리할 수 있다는 장점이 있지만, 법에서 정한 사유가 아니면 중도 인출이 어렵다"며 "연금저축은 비교적 자유롭게 중도인출할 수 있지만, 세액공제 받은 금액과 운용수익에 기타소득세가 부과된다는 점을 유의해야 한다"고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
IRP는 직장인·자영업자 가입
계좌에 ‘안전자산 30%’ 의무
연금저축, 누구든지 가입되고
위험자산 투자비중 제한 없어
입금 마감 시한 등 주의해야
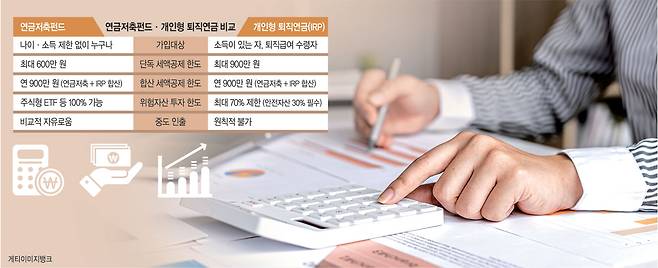
연말정산 시기가 다가오면 직장인들의 눈은 각종 세액공제 혜택으로 쏠린다. 노후 자금을 모으면서 당장의 세금도 아낄 수 있는 개인형 퇴직연금(IRP)과 연금저축은 직장인들의 대표적인 절세 수단으로 꼽힌다. 두 계좌 모두 정부가 세제 혜택을 지원하는 연금 계좌이지만, 공제 한도부터 투자 가능 상품, 자금 인출의 유연성까지 꼼꼼히 살펴보면 뚜렷한 차이가 존재한다.
◇세액공제 900만 원의 힘…내 환급액은 얼마일까= 4일 금융권에 따르면, 연금 계좌의 가장 큰 무기는 매년 연말정산 시 주어지는 세액공제 혜택이다. 세액공제는 내야 할 세금 자체를 직접 줄여주는 구조로, 납입과 동시에 정부로부터 확정 수익률을 보장받는 것과 같은 효과를 낸다. 연금저축과 IRP를 합산해 연간 최대 900만 원까지 세액공제를 받을 수 있다.
계좌별로 공제 한도의 그릇 크기는 다르다. 연금저축은 단독으로 최대 600만 원까지만 세액공제를 받을 수 있는 반면, IRP는 단독으로 900만 원 전체 한도를 모두 채울 수 있다.
소득 수준에 따라 적용되는 공제율과 환급액에도 차이가 있다. 근로소득만 있는 경우 총급여 5500만 원(종합소득금액 4500만 원) 이하의 근로자에게는 16.5%의 높은 세액공제율이 적용된다. 이 기준에 해당하는 가입자가 한도인 900만 원을 납부하면 연말정산 시 최대 148만5000원을 현금으로 돌려받는다. 총급여가 5500만 원을 초과하는 가입자에게는 13.2%의 공제율이 적용되며, 900만 원 납입 시 최대 118만8000원을 환급받을 수 있다.
다만 세액공제는 자신이 내야 할 ‘결정세액’에서 세금을 깎아주는 제도이므로, 부양가족 공제 등으로 이미 결정세액이 0원이라면 900만 원을 꽉 채워 납입해도 돌려받을 세금이 없게 된다. 환급액은 납부한 세금의 범위 내에서만 돌려받을 수 있어 개인의 상황에 따라 다르게 적용된다.
◇연금저축 vs IRP…무엇이 다를까= 두 계좌는 가입 자격부터 자산 배분 규제, 중도 인출 조건까지 확연한 차이를 보인다. IRP는 소득이 있는 직장인이나 자영업자, 프리랜서, 퇴직급여 수령자만 가입할 수 있다. 반면 연금저축은 나이나 소득 제한 없이 국내 거주자라면 누구나 가입할 수 있다.
투자 자산과 관련해서도 IRP는 예금이나 국공채 같은 원리금 보장 상품부터 펀드, 상장지수펀드(ETF) 등 위험자산까지 종합적으로 담을 수 있다. 다만, 주식형 자산 같은 위험자산 투자는 전체 계좌의 70%까지만 가능하며, 나머지 30%는 반드시 안전자산으로 채워야 하는 의무가 있다. 반면 연금저축은 위험자산 투자 비중 제한이 없어 계좌 100%를 나스닥이나 스탠다드앤드푸어스(S&P)500 등 주식형 ETF로 채워 적극적인 운용 수익을 추구할 수 있다.
전문가들이 권장하는 가장 합리적인 실전 전략은 ‘연금저축 600만 원 + IRP 300만 원’ 조합이다. 위험자산에 100% 투자할 수 있고 비상시 유동성 확보가 유리한 연금저축에 600만 원을 우선 채운 뒤, 한도 900만 원을 맞추기 위한 나머지 300만 원만 IRP로 납입하는 방식이다. 토스뱅크 관계자는 “노후 자금으로 오래 묶어둘 수 있다면 IRP로 한 번에 채워도 된다”고 조언했다.
◇납입·운용·수령 3단계 절세 혜택과 주의할 점= 연금 계좌는 납입 시 주어지는 세액공제 혜택 외에도 운용과 수령 단계에서 절세 효과를 누릴 수 있다. 일반 예·적금이나 증권 계좌는 이자나 배당소득이 발생하면 즉시 15.4%의 세금을 떼지만, 연금 계좌 안에서는 운용 기간 발생하는 수익에 대해 당장 세금을 매기지 않는다. 세금으로 나갈 돈까지 재투자돼 복리 효과를 누릴 수 있는 것이다. 이후 만 55세 이상이 돼 연금으로 수령할 때, 나이에 따라 3.3∼5.5%의 연금소득세만 납부하면 된다.
공제 한도를 최대로 늘리는 팁도 있다. 3년의 의무가입기간을 채운 개인종합자산관리계좌(ISA)를 해지하고 60일 이내에 해지 금액을 연금계좌로 이전하면, 이전 금액의 10%(최대 300만 원 한도)만큼 세액공제 대상 한도가 추가로 늘어난다. 이 경우 해당 연도에 최대 1200만 원까지 세액공제를 받을 수 있다. 이 추가 공제 금액에도 소득별 공제율이 적용돼 총급여 5500만 원 이하는 최대 49만5000원, 초과는 최대 39만6000원을 추가로 환급받을 수 있다.
연말정산 혜택을 온전히 받기 위한 입금 마감 시간 확인도 필수다. 12월 31일까지 입금이 완료돼야 당해연도 납입으로 인정되는데, IRP 계좌는 퇴직연금 시스템 영업 마감 시간(통상 오후 4시)까지만 입금을 받는 경우가 많아 12월 29∼30일쯤 여유 있게 넣는 것이 안전하다. 연금저축은 통상 12월 31일 밤 10∼11시까지 입금해도 그해 납입으로 인정되는 경우가 많다.
중도 해지 등에 따른 페널티도 반드시 짚어봐야 한다. 하나은행 관계자는 “IRP는 퇴직할 때 받은 퇴직금을 한 계좌로 옮겨 관리할 수 있다는 장점이 있지만, 법에서 정한 사유가 아니면 중도 인출이 어렵다”며 “연금저축은 비교적 자유롭게 중도인출할 수 있지만, 세액공제 받은 금액과 운용수익에 기타소득세가 부과된다는 점을 유의해야 한다”고 말했다.
김윤희 기자
Copyright © 문화일보. 무단전재 및 재배포 금지.
- 삼십대에 재산 11조…자선행사 미녀의 정체
- 황민우·황민호 형제, 올픽엔터테인먼트 설립
- [속보]차기대선 적합도 오세훈 20.4%…8.4%p상승-조원씨앤아이
- “집 날아가…늘그막에 왜 주식해서” 배우 이미숙 후회
- 10년 납부한 국민연금보다 세금으로 주는 기초연금이 더 많다고요?
- “영부인 군골프장 부적절” 53.9%·적절 38.6%-여론조사공정
- ‘고졸이나 대졸이나 258만원’…신입 초봉 동일하게 책정한 日대기업
- 李대통령 “일부지역 놀라울정도 하락”…강남만 보면서‘월세고통’ 외면
- 경마장·정부 다 내주고 ‘교통난’ 떠안는 과천…시장·주민 들고 일어서
- 오·한, 30분 간격 국회 토론회… 국힘 의원, 각각 30여명·10여명 눈도장