“佛 위기 커진 원인?… 자기 돈 찍는 중앙은행이 없기 때문”
“미국의 재정 상황은 프랑스보다 나쁘죠. 그래도 미국의 디폴트(채무불이행)를 예상하는 사람은 없습니다. (자기 돈을 찍는) 중앙은행이 있기 때문입니다.”
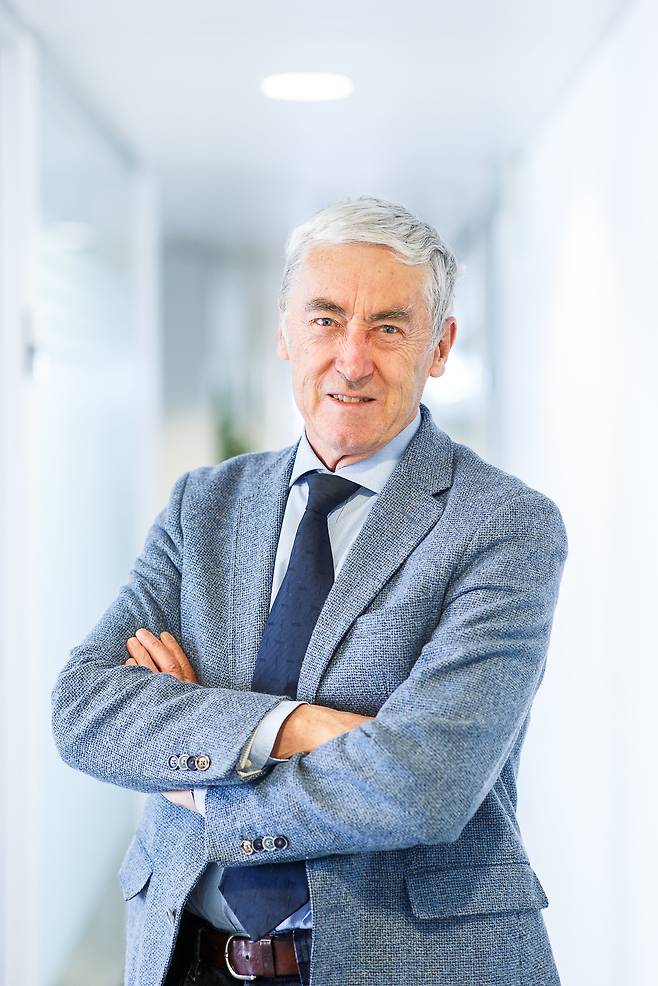
유로존 재정 위기 연구의 권위자인 폴 드 그라우베 영국 런던정치경제대(LSE) 석좌교수는 지난달 16일 WEEKLY BIZ와 가진 화상 인터뷰에서 프랑스 국채 금리 급등의 근원이 방만 재정이지만, 자국 중앙은행이 아닌 유럽중앙은행(ECB)의 통화정책에 종속돼 있는 유로존의 구조가 위기를 증폭시킨다고 했다. 프랑스는 중앙은행이 있지만 유로존의 공동 화폐인 유로화를 기반으로 한 통화정책은 ECB가 총괄한다.
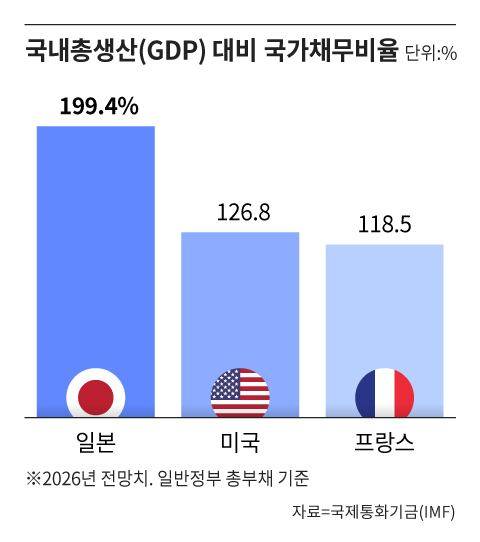
실제 국제통화기금(IMF)의 올해 프랑스의 국내총생산(GDP) 대비 국가채무비율 전망치는 118.5%로 미국(126.8%)보다 낮다. 그런데도 신용등급(무디스 기준)은 프랑스 Aa3(등급 전망 부정적)가 미국 Aa1(등급 전망 안정적)보다 낮다. 드 그라우베 교수는 “독립된 주권국가(미국)와, 다른 기관인 ECB의 결정에 좌우되는 완전히 독립적이지 않은 프랑스 사이의 큰 대비가 여기서 생긴다. 이 취약성이 초래하는 유동성 위기가 지급 불능 위기로까지 이어질 수 있다”고 했다. 그는 유로존 위기가 한창이던 2011년 무렵 자국 통화를 찍을 수 없는 유로 회원국은 시장 공황이 부르는 유동성 위기에 취약하다는 ‘유로존 취약성 이론’을 내놓아 주목받았다.
드 그라우베 교수는 현재 프랑스를 ‘다수파를 찾지 못하는 총체적 마비 상태’라고 표현했다. 그는 “문제의 근원은 (방만한) 재정이다. 재정 적자를 통제하지 못하고 있고, 주된 이유 중 하나가 연금 제도다. 앞으로 극우나 극좌 세력이 집권하면 그간의 연금 개혁 역시 원점으로 돌아가면서 재정이 더 나빠질 것이라는 우려도 있다”고 했다.
세바스티앵 르코르뉘 프랑스 총리가 2027년 재정 적자를 GDP의 5% 수준으로 낮추려 하고 있지만, 프랑스 단독으로는 재정 위기를 해결할 수 없다고 했다. 그는 “ECB가 (위기를) 용인하지 않겠다는 점을 분명히 하지 않는 한, 이 모든 것이 유동성 위기를 촉발할 수 있다”고 했다.
다만 그는 프랑스 국채 금리 급등이 2010~2012년 같은 유럽 재정 위기로 번질 가능성에 대해선 선을 그었다. 당시 그리스 등 남유럽발 재정 위기 때에는 ‘그리스를 내보내면 나머지는 그대로 굴러간다’는 인식이 일부 있었지만, 프랑스를 내보내면 유로존 전체가 무너지기 때문이라는 것이다. 그는 “‘우리와는 상관없다’는 자살 모드가 아니라면 ECB는 개입할 수밖에 없다”고 했다. 특정 회원국의 국채 금리가 펀더멘털로 설명되지 않을 만큼 급등해 통화정책이 작동하지 않을 때 ECB가 해당 회원국의 국채를 사들일 수 있게 한 TPI와 같은, 아직까지는 한 번도 동원되지 않은 국채금리 급등 방지장치를 가동할 수 있다는 것이다.
Copyright © 조선일보. 무단전재 및 재배포 금지.
- 첫 방한 앞둔 레오 14세 “서울서 만날 때, 물음과 상처 가져오라”
- 노년 다이어트…근육 감소로 신체 기능 저하 위험
- “시간 가는 줄 몰랐어요”… lose와 time 사이에 쓸 말은?
- 손흥민·김민재 갈등 터졌는데… 모레노가 풀 수 있을까
- 발바닥 찌릿, 발목 삐끗… 꺼진 ‘발바닥 감각’ 깨우는 3분 운동
- [123화] 창 맞고 쓰러진 전위... 화살 맞고 달아나는 조조
- [74화] 반쯤 열린 현관문
- 주재소 무기고 털고 ‘독립군’ 행세… 알고 보니 전과 5범 잡범 김병일
- [굿모닝 멤버십] “은행 앱, 다 없어질 겁니다”… 월가도 올라탄 미래
- 링컨,처칠,레이건,정주영… 그들에겐 유머가 있었다