[판으로 읽는 경제] 美 우주기업 성장 조건, ‘발사 신뢰성·수익성’
로켓랩, 뉴트론 지연 속 이리듐 인수 추진…기술 검증·사업 통합 과제
스페이스X, 스타링크 성장에도 투자 지출 급증…AI 투자 회수도 관건
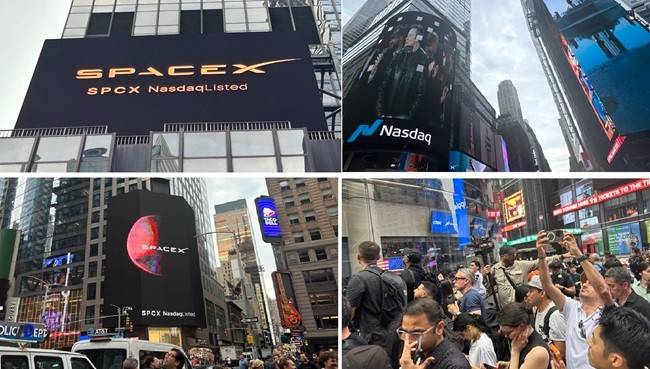
미국 우주기업들이 발사체와 위성 제조, 통신서비스를 결합하며 사업 통합을 추진하고 있다. 스페이스X는 자체 발사체와 스타링크 위성망을 연결했고, 로켓랩은 이리듐 인수를 통해 통신서비스 사업 진출을 추진하고 있다. 위성통신과 정부·국방 수요는 성장 기반이지만, 이를 지속적인 수익으로 연결하려면 안정적인 발사 능력과 투자금 회수 구조를 확보해야 한다.
앞으로의 성장 여력은 위성을 궤도에 올리는 능력과 함께 통신·관측·안보 서비스를 얼마나 안정적으로 공급하느냐에 따라 달라질 전망이다. 다만 신규 발사체 개발과 위성망 구축에는 대규모 선행 투자가 필요하고, 개발 일정이 늦어지면 투자금 회수 시점도 밀릴 수 있다. 기업 인수를 통해 기존 고객과 매출을 확보하더라도 인수대금과 통합 비용을 감당해야 한다.
로켓랩과 스페이스X는 이러한 과제를 서로 다른 단계에서 마주하고 있다. 로켓랩은 차세대 발사체 뉴트론의 첫 발사가 지연된 가운데 이리듐 인수를 추진하고 있다. 스페이스X는 스타링크를 중심으로 서비스 사업을 확대했지만, 우주사업과 인공지능(AI) 인프라에 투입하는 자금도 늘고 있다. 기술개발과 사업 확장을 매출·이익·현금흐름으로 연결하는 것이 두 회사의 공통 과제다.
◆발사체 개발 진전에도 일정 불확실성…반복 운항 능력 확보해야
로켓랩은 지난 14일 뉴트론의 첫 발사 예상 시점을 2027년으로 조정했다. 뉴트론은 기존 소형 발사체 일렉트론보다 큰 위성을 운반하고, 다수의 위성을 배치하는 시장에 진입하기 위한 핵심 사업이다. 개발 지연은 신규 발사체의 매출 발생 시점을 늦추고 향후 위성망 구축 사업의 일정에도 부담을 줄 수 있다.
기존 사업의 수요는 확대되고 있다. 로켓랩의 2분기 매출은 2억3407만달러로 전년 동기 대비 62% 증가했고, 수주잔고는 23억6000만달러로 137% 늘었다. 그러나 수주잔고는 아직 이행해야 할 계약 물량이다. 위성을 제작하고 발사 임무를 수행하는 과정에서 일정이 지연되거나 원가가 상승하면 매출 증가에 비해 이익 개선이 제한될 수 있다.
스페이스X는 차세대 발사체를 위성망 확대에 활용하기 시작했다. 회사는 지난 20일 발표한 3분기 실적에서 스타십의 첫 궤도 비행으로 스타링크 V3 위성 26기를 투입했다고 밝혔다. 회사 설명에 따르면 이 임무로 추가한 하향 통신용량은 팰컨9을 활용한 스타링크 발사 한 차례의 약 10배다.
앞으로 필요한 것은 개발 성과를 예측 가능한 운항 능력으로 바꾸는 일이다. 로켓랩은 뉴트론의 첫 발사 이후에도 후속 임무를 통해 신뢰성을 검증해야 한다. 스페이스X는 스타십의 회수·재사용과 위성 배치를 반복하면서 운항 빈도를 높여야 한다. 수송능력이 커지더라도 제작과 정비에 많은 시간이 들면 비용 절감 효과는 제한된다. 발사 일정 준수 여부와 재사용에 필요한 시간·비용이 사업 경쟁력을 판단하는 기준이다.
◆통신사업으로 매출 기반 확대…가입자 증가 넘어 수익성 높여야
로켓랩이 추진하는 이리듐 인수는 발사와 제조 중심의 사업에 반복적인 서비스 매출을 더하려는 전략이다. 지난 6월 발표된 거래는 이리듐의 기업가치(EV)를 약 80억달러로 평가한 현금·주식 인수 방식이다. 로켓랩의 발사·위성 제작 역량에 이리듐의 통신망과 주파수, 고객 기반을 결합하는 구상이다. 이리듐 주주들은 9월 24일 거래를 승인했다. 양사는 남은 규제 승인과 거래 종결 조건을 충족하면 2027년 중반 인수를 완료할 것으로 예상하고 있다.
이리듐은 3분기 매출 2억4573만달러를 기록했다. 전년 동기 대비 8% 증가한 규모로, 서비스 매출이 전체의 76%를 차지했다. 다만 서비스 매출 증가에는 항공기 감시서비스 기업 에어리온 인수 효과가 포함됐다. 미국 회계기준 외에 별로도 제시하는 조정이익 지표인 OEBITDA는 약 1억3562만달러로 1% 감소했다. 매출 기반 확대가 수익성 개선으로 곧바로 이어진 것은 아니다.
정부 수요도 사업 기반을 뒷받침하고 있다. 미 우주군은 9월 이리듐의 정부용 위성통신 서비스 계약을 2027년 3월까지 연장하는 옵션을 행사했다. 다만 장기적인 매출 확대 여부는 후속 계약과 예산 집행에 달려 있다.
스페이스X의 스타링크는 가입자와 매출을 확대하고 있다. 9월 말 개인 가입자는 1360만명으로 직전 분기보다 160만명 늘었다. 3분기 통신 부문 매출은 약 52억4800만달러였다. 개인 가입자의 월평균 매출은 69달러로 직전 분기 66달러보다 개선됐지만, 전년 동기 83달러보다는 낮았다. 가입자 증가와 함께 고객당 매출을 관리해야 하는 상황이다.
두 서비스의 시장은 구분할 필요가 있다. 스타링크는 광대역 인터넷을 중심으로 사업을 확대하고 있다. 이리듐은 해상·항공·정부·산업 현장 등 안정적인 연결이 중요한 시장에 기반을 두고 있다. 가입자 규모를 단순 비교하기보다 각 시장에서 고객이 지불하는 요금과 서비스 제공 비용, 계약의 지속성을 살펴야 한다.
로켓랩은 인수 이후 이리듐의 기존 고객을 유지하면서 새로운 서비스를 판매하고, 자체 제작·발사 역량을 활용해 비용을 줄일 수 있는지 입증해야 한다. 스타링크는 이용자 증가에 맞춰 통신용량과 서비스 품질을 확보해야 한다. 두 회사 모두 고객 확보 비용과 위성망 유지·교체 비용을 반영한 수익성이 향후 성장의 판단 기준이다.
◆사업 확장에 자금 수요 증가…조달 이후 투자 회수 능력 입증해야
사업 확대에 필요한 자금조달은 기존 주주와 재무구조에도 영향을 준다. 로켓랩은 9월 15일 시장가 신주 발행 방식인 ATM을 통해 약 2930만주 발행을 완료하고, 수수료 차감 전 약 19억4400만달러를 조달했다고 밝혔다. 자금은 이리듐 인수의 현금 지급분에 사용할 계획이다. 인수 재원을 확보했지만 신주 발행에 따른 기존 주주의 지분 희석도 발생한다.
기존 사업은 아직 영업적자 상태다. 로켓랩의 2분기 매출총이익은 8458만달러였지만 연구개발비와 판매관리비 등을 반영한 영업손실은 5751만달러였다. 매출 증가에도 연구개발비와 판매관리비 합계가 매출총이익을 웃돌면서 영업적자가 이어졌다. 인수 이후에는 기존 사업의 손익 개선과 함께 통신사업에서 확보하는 현금이 추가 투자와 금융비용을 얼마나 감당하는지 확인해야 한다.
스페이스X는 영업에서 현금을 창출하고 있지만 설비투자 지출이 이를 크게 웃돈다. 1~9월 영업활동 현금 순유입은 약 130억9700만달러였고, 유형자산 취득 지출은 약 480억6900만달러였다. 이 가운데 AI 사업 등을 담당하는 슈퍼 인텔리전스(SI) 부문의 자본지출은 약 399억9500만달러로 전체의 약 83%를 차지했다. 투자 부담의 상당 부분이 우주사업 외 분야에서 발생한 셈이다.
투자 지출이 영업현금을 웃돈다고 해서 곧바로 자금 부족을 의미하지는 않는다. 다만 장기적으로는 구축한 시설에서 창출하는 현금과 추가 투자 규모의 균형이 중요하다. 통신사업의 성장이 이어져도 다른 사업의 투자 지출이 더 빠르게 늘면 외부 자금 수요가 커질 수 있다. 우주·통신사업의 수익성과 AI 인프라의 투자 회수 능력을 구분해 평가할 필요가 있다.
로켓랩의 성장 여부를 판단할 주요 지표는 뉴트론의 기술 검증 일정, 수주잔고의 매출 전환, 이리듐 인수 이후의 현금 창출력이다. 스페이스X는 스타십의 반복 운항 능력과 스타링크의 고객당 수익, 대규모 설비투자의 회수 속도를 확인해야 한다. 두 회사 모두 발사·수주·가입자 증가를 이익과 현금흐름 개선으로 연결해야 지속적인 성장 기반을 확보할 수 있다.
염현석 머니투데이방송 MTN 기자