기아, 3분기 최대 매출에도 영업이익 '쇼크'
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
기아가 올해 3분기 역대 최대 매출을 올리고도 주가가 12% 가까이 급락했다.
기아의 올해 3분기 매출은 31조5974억원, 영업이익은 1조8183억원으로 전년 같은 기간보다 각각 10.1%, 24.3% 증가했다. 매출은 3분기 기준 역대 최대지만, 영업이익은 증권사 컨센서스(2조3597억원)를 22.9% 밑돌았다.
현대글로비스도 매출 9조536억원, 영업이익 5665억원으로 역대 최대를 기록했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
영업익 예상치보다 23% 낮아
EV 판매장려금에 수익성 발목
호실적에도 현대차 목표가 하향
휴머노이드 성장성 입증 등 과제
기아가 올해 3분기 역대 최대 매출을 올리고도 주가가 12% 가까이 급락했다. 영업이익이 시장 기대치를 20% 이상 밑돌면서다. 중국의 저가 전기차 공세에 대응해 가격을 낮추고 판매장려금을 늘린 데다 원자재 가격 상승 부담까지 겹친 결과다. 그룹 ‘큰형’ 격인 현대자동차도 시장 예상을 웃도는 실적을 발표했지만 증권사들은 목표주가를 줄줄이 낮췄다. 판매 확대가 수익성 개선으로 이어지지 않으면서 시장 관심이 ‘외형 성장’보다 ‘이익의 지속성’으로 쏠리고 있다는 분석이 나온다.
◇판매비에 발목 잡힌 기아
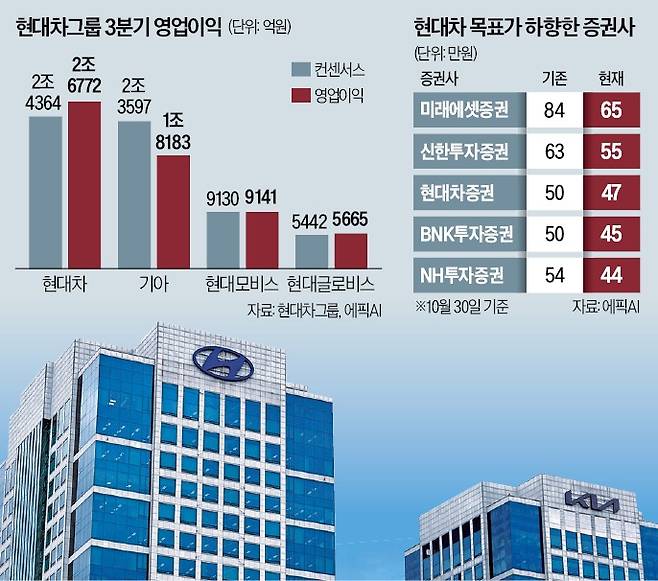
30일 기아는 유가증권시장에서 11.73% 하락한 9만5600원에 마감했다. 이날 오후 3분기 실적이 발표되자 낙폭이 급격히 커졌다. 기아의 올해 3분기 매출은 31조5974억원, 영업이익은 1조8183억원으로 전년 같은 기간보다 각각 10.1%, 24.3% 증가했다. 매출은 3분기 기준 역대 최대지만, 영업이익은 증권사 컨센서스(2조3597억원)를 22.9% 밑돌았다.
판매량 자체는 나쁘지 않았다. 기아에 따르면 글로벌 도매와 소매 판매량은 전년 같은 기간보다 각각 7.9%, 6.9% 늘었다. 미국에서는 텔루라이드·스포티지 하이브리드의 현지 생산에 힘입어 수익성이 높은 하이브리드카(HEV) 판매량이 1년 새 118% 급증했다. 미국 HEV 시장 점유율은 10.6%로, 2011년 진출 이후 처음으로 두 자릿수를 달성했다.
하지만 판매 비용이 발목을 잡았다. 전기차(EV) 시장점유율을 높이기 위해 인센티브(판매장려금) 확대와 가격 인하 전략을 강화하면서 영업이익이 7270억원 줄었다. 여기에 알루미늄·구리 등 원자재 가격 상승과 중동 분쟁 장기화에 따른 판매 차질 등으로 5700억원이 추가로 줄었다. NH투자증권은 “EV의 수익성이 여전히 내연기관차(ICE)와 HEV에 비해 낮은 데다 판매 경쟁 심화로 비용 부담이 커졌다”고 분석했다.
◇현대차, 깜짝실적에도 주가 약세
현대차도 고민이 커졌다. 전날 시장 기대치를 9.9% 뛰어넘는 영업이익(2조6772억원)을 내고도 약세를 피하지 못했다. 현대차 주가는 전날 1.18% 하락한 데 이어 이날도 3.59% 내렸다. 증권가 눈높이도 낮아지고 있다. 실적 발표 이후 현대차 리포트를 발간한 증권사 22곳 중 13곳이 목표주가를 하향 조정했다. 목표가 유지는 8곳, 상향은 1곳뿐이다. 목표가가 낮아진 이유는 본업의 호조보다 환율과 원가 절감이 판매 부진을 상쇄했다는 평가 때문이다.
증권가에선 4분기에 생산 정상화와 신차 출시 효과로 판매량이 회복되더라도 수익성을 끌어올리기 쉽지 않을 것으로 보고 있다. 미국에선 ‘엔저’로 무장한 일본 업체와 가격 경쟁을 펼쳐야 하고, 유럽에선 중국 저가 전기차 공세에 맞서야 하는 상황이다. 여기에 원화 강세까지 겹쳐 마케팅 비용을 줄이기가 쉽지 않다.
◇피지컬 AI·수익성 개선에 달린 주가
부품·물류 계열사 실적은 상대적으로 양호했다. 이날 현대모비스는 올해 3분기 영업이익이 전년 동기 대비 17.2% 증가한 9141억원을 기록했다고 밝혔다. 컨센서스(9130억원)에 부합하는 수치다. 매출은 15조7230억원으로 4.6% 증가했다. 현대글로비스도 매출 9조536억원, 영업이익 5665억원으로 역대 최대를 기록했다. 다만 그룹 대표 계열사인 현대차와 기아가 나란히 약세를 보이면서 이날 두 회사 주가도 각각 5.38%, 2.65% 하락했다.
증권가에선 현대차그룹 주가 반등을 위해선 미래 사업의 성장성과 수익성을 입증해야 한다는 분석이 나온다. 현대차의 중장기 재평가 요인으로 로보틱스 등 피지컬 AI가 꼽힌다. 한국투자증권은 “휴머노이드 승부처는 로봇이 현장에서 만드는 배치 데이터”라며 “이를 가장 빨리 쌓을 기업은 보스턴다이내믹스고, 이는 현대차 주가에 아직 반영되지 않았다”고 설명했다.
이선아/양길성 기자 suna@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- "외국인 1.6조 던졌다"…미국서 날아온 악재에 '비명'
- "3개월 만에 88조? 실화냐"…47조 쏟아부은 개미들 '처참'
- "반도체·자동차가 해냈다"…15년 만에 나온 놀라운 기록
- '출연료 0원' 쇼호스트, 500억어치 팔았다…"안 쓸 이유가 없네" [트렌드+]
- "박보검 닮은 신입 왔다" 좋아했더니…회사 발칵 뒤집힌 이유 [리멤버 오피스워]
- "또 일본 갈 줄 알았는데"…5월 황금연휴 1위 여행지 어디?
- CIS, 첨단 정밀 장비로 日 배터리 업체도 홀렸다
- "한국에 최우선 공급하겠다"…중동 6개국 '깜짝 선언'
- "호텔서 커피 마셨더니…" 조회수 '300만' 대박 영상의 비밀 [현장+]
- "32만전자 간다"…삼성전자, 역대급 잭팟 예고에 주가 '들썩'