거래액이 ETF의 0.0002%, 관심 잃은 ‘상장형 수익증권’···금투협 “폐지는 아직”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
상장형 수익증권이 출시된지 1년 지났지만 거래 규모는 유사한 형식의 인기 상품인 상장지수펀드(ETF)의 극소수 비중에 불과한 것으로 파악됐다.
상장형 수익증권은 일반 공모펀드에 투자할 때 부과되는 판매수수료, 판매보수 등 각종 비용을 절감하고 주식, ETF와 같이 펀드를 실시간 간편하게 거래할 수 있도록 마련된 상품이다.
상장형 수익증권은 ETF나 일반 공모펀드와 마찬가지로, 상품의 순자산가치에서 자동 공제되는 운용 보수를 부담하고 있어 수익률 악화를 겪을 수밖에 없다.
강민호 금융투자협회 부장은 "개인종합자산관리계좌(ISA)도 출시된 후 10년이 경과한 후 투자자들이 많이 모이고 시장에 자리 잡았다"며 "인기 있는 일반 공모펀드의 라인업이 확대되고 (완전) 액티브 ETF들이 들어오면 상장형 수익증권과 유사한 일반 공모펀드가 관심을 받지 않을까 한다"고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
출시 후 1년간 거래액 140억원, ETF 4889조여원에 비해 극히 적어
금투협 관계자 “완전 액티브 ETF 도입되면 관심 늘어날 것”
[시사저널e=최동훈 기자] 상장형 수익증권이 출시된지 1년 지났지만 거래 규모는 유사한 형식의 인기 상품인 상장지수펀드(ETF)의 극소수 비중에 불과한 것으로 파악됐다. 상장형 수익증권은 일반 공모펀드를 주식처럼 간편하게 매매할 수 있도록 개발된 상품이다.
하지만 증시 상승세 속에서도 투자 수요를 창출하지 못하고 ETF에 밀려난 모습이다. 상장형 수익증권의 개발, 출시를 주도한 금융투자협회는 다만 상품의 상장 폐지를 논하긴 이르단 입장이다.
27일 한국거래소 데이터 마켓 플레이스에 따르면 상장형 수익증권의 거래액(매매 일방향 기준)은 전날까지 244거래일간 104억원에 그쳤다.
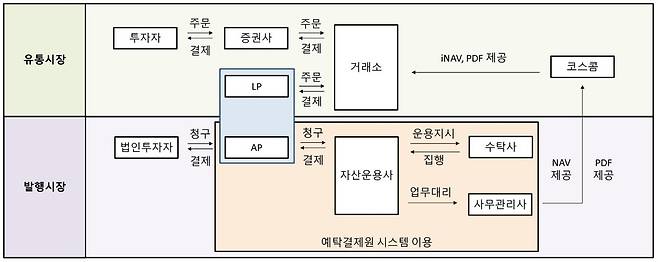
상장형 수익증권은 일반 공모펀드에 투자할 때 부과되는 판매수수료, 판매보수 등 각종 비용을 절감하고 주식, ETF와 같이 펀드를 실시간 간편하게 거래할 수 있도록 마련된 상품이다. 기존 공모펀드에 상장클래스를 신설하고 이를 한국거래소 유가증권시장에 상장하면, 투자자는 해당 공모펀드를 코스피 시장에서 거래할 수 있다.
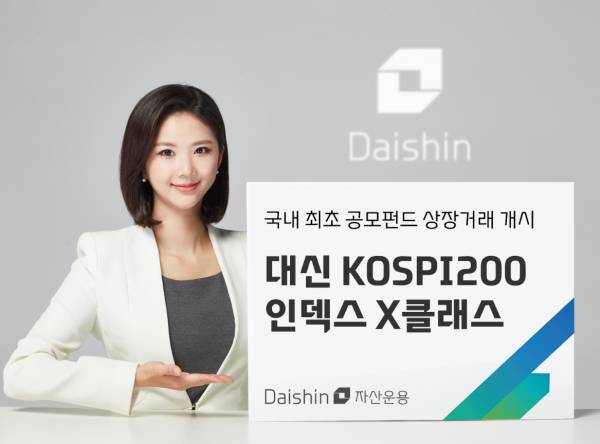
각 상품을 출시한 대신자산운용과 유진자산운용은 전문 인력을 투입해 상품 운용에 공들여 왔다. 대신자산운용에선 정만성 대표이사가 직접 책임 직위를 맡아 운용 중이다. 유진자산운용 상품의 책임은 운용 경력이 7년을 넘은 차장급인 정재환 책임운용역이 맡았다.
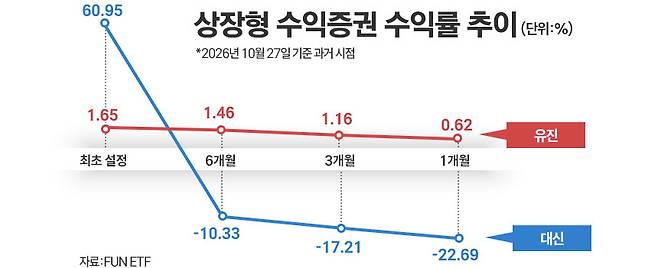
하지만 그간 두 상품의 거래량은 저조했고, 수익률도 비교적 낮거나 손실을 기록하는 실정이다. 한국거래소 데이터 마켓 플레이스에 따르면 지난 6개월간 운용사별 상품 손익률은 대신운용 -11.51%, 유진운용 1.55% 수준을 보였다.
◇ 대신·유진운용, 투자자 이탈에 부분 환매하기도
상장형 수익증권의 거래량이 적은 배경으로 낮은 수익률뿐 아니라, 상장지수펀드(ETF)가 줄곧 인기를 모은 점이 꼽힌다. ETF는 상장형 수익증권의 첫 상품이 출시될 당시 증시가 상승함에 따라 주식형을 중심으로 몸집을 키워왔다.
ETF는 기초지수의 흐름을 90%까지 추종(상관계수 0.9)하는 패시브 유형뿐 아니라, 일반 공모펀드와 유사하게 일정 비중의 초과 수익을 노릴 수 있는 액티브 유형까지 흥행했다. ETF의 순자산총액은 코스피 시장 지수가 역사상 고점을 기록했던 6월에 530조원을 돌파하기도 했다.
이에 비해 상장형 수익증권은 ETF 시장에 투자자 관심을 뺏긴데다 일반 투자자들에게 생소하단 이유로 주목받지 못했단 관측이다.
상장형 수익증권의 투자 활성화를 위해 지난 1년간 적용됐던 유관기관 수수료 면제 혜택도 전날 기간이 만료됨에 따라 투자 매력이 더욱 감퇴한 실정이다. 유관기관인 한국거래소는 이날 상장형 수익증권의 거래가 이뤄질 때 0.0042087%의 정상수수료율을 부과하기 시작했다.
상장형 수익증권의 투자 이점이 줄어든 가운데, 투자자들의 수익성 악화 부담은 이어지는 실정이다. 상장형 수익증권은 ETF나 일반 공모펀드와 마찬가지로, 상품의 순자산가치에서 자동 공제되는 운용 보수를 부담하고 있어 수익률 악화를 겪을 수밖에 없다.
각 운용사가 최근 상장형 수익증권의 설정 좌수를 환매하는 점에서 투자자의 이탈 흐름이 감지된다. 운용사들은 투자금 회수를 원하는 펀드 투자자들로부터 펀드(좌)를 다시 사들이고(환매), 자금은 돌려준다. 한국거래소 기업공시채널(KIND)에 따르면 대신자산운용은 지난 8월 31일(10만좌)과 9월 7일(30만주) 두 차례에 걸쳐 40만좌를 환매했다.
◇ 금투협 관계자 "ISA도 10년 지나 안착"
상장형 수익증권이 축소되고 있지만 단기간에 상장폐지가 이뤄질지는 불투명하다. 상장형 수익증권의 상폐 요건 중 하나인 '혁신금융서비스의 지정 만료'가 이뤄질지 예측하기 어려운 상황이다.
혁신금융서비스는 이미 출시된 것에 비해 혁신적이고, 금융 소비자의 편익을 늘릴 수 있을 것으로 금융당국의 인정을 받은 서비스를 가리킨다. 혁신금융서비스로 지정되면, 금융회사는 금융업 인허가를 별도로 취득하지 않아도 고객에게 이를 제공할 수 있다.
상장형 수익증권은 지난 2024년 11월 13일과 작년 4월 16일에 각각 증권사나 운용사의 순차적인 신청을 거쳐 혁신금융서비스로 지정됐다. 지정 기간은 최초 2년이고 1회에 한해 최장 2년 연장할 수 있다.
유진자산운용의 상품이 내달 13일 기간 만료를 앞두고 있지만, 기간 연장 여부는 알려지지 않았다. 순자산총액이 50억원 미만인 경우도 상폐 요건 중 하나지만, 이날 오전 현재 두 상품의 순자산총액 모두 100억원을 초과해 이를 충족하긴 요원한 상황이다.
상장형 수익증권의 개발, 출시를 주도했던 금융투자협회는 현재 상장형 수익증권의 폐지를 고려하지 않는단 입장이다. 해당 상품을 출시된지 1년밖에 지나지 않은 시점에 거래량이 적단 이유로 상폐를 논하긴 이르단 이유에서다.
금융투자협회 일각에선 추후 상관계수(0.7)가 없는 '완전 액티브 ETF'가 출시되면 상장형 수익증권에 대한 관심도 환기될 것이란 기대감도 존재한다. 완전 액티브 ETF는 투자 자산을 파악하고 운용 수익성을 평가하는데 필요한 '비교지수'의 흐름을 추종하지 않아도 되는 상품이다.
이에 따라 운용사는 해당 상품에 모인 투자금으로 비교지수에 속한 자산에 투자하되, 해당 지수의 상승률을 무제한으로 초과한 수준의 운용 수익률을 노릴 수 있다. 완전 액티브 ETF가 도입되거나 일반 공모펀드가 인기를 모으면, 이들과 유사한 형식의 상장형 수익증권에 대한 시장 관심이 늘어날 것이란 전망이다.
◇ 완전 액티브 ETF의 도입은 '요원'
다만 일반 공모펀드의 라인업 확대나 완전 액티브 ETF의 도입을 단기간 기대하기 어려운 실정이다. 이 중 일반 공모펀드의 시장은 투자자들의 관심이 쏠린 ETF 시장에 비해 그간 완만한 성장세를 보여온 것으로 분석된다.
금융투자협회 종합통계포털에 따르면 공모펀드의 순자산총액은 지난 23일 기준 796조97억원으로, 작년 같은 기간(617조8686억원)에 비해 28.83% 증가했다. 하지만 공모펀드로 분류되는 ETF를 제외한 일반 공모펀드의 순자산 총액은 351조6060억원에서 378조9487억원으로 7.8% 증가하는데 그쳤다. ETF가 공모펀드 시장에서 차지하는 비중이 큰 상황에서 일반 공모펀드의 투자 수요가 증가할 계기를 마련하기 쉽잖은 상황이다.
완전 액티브 ETF는 금융당국의 후순위 대상으로 전락한 분위기다. 증권가 일각에선 현재 금융당국이 단일종목 레버리지 사태를 수습하는 한편, 국민성장펀드의 운용에 공들이고 있어 완전 액티브 ETF를 도입할 추진력을 내기 어려울 것이란 관측이 나온다. 이로 인해 상장형 수익증권의 운용 성과 개선 시점도 요원해진 형국이다. 증권가 일각에서도 상장형 수익펀드의 수요를 불지필만한 계기를 찾기 어려울 것이란 목소리가 나온다.
익명을 요구한 증권업계 관계자는 "공모펀드 중에선 그나마 타겟데이트펀드(TDF)가 최근 자금을 끌어들이고 있지만 이를 상장형 수익증권으로 만든다고 실시간 거래하려는 수요가 있을진 의문"이라며 "완전 액티브 ETF가 도입되면 투자자를 모을지언정 상장형 수익증권에 투자할 이유가 더 없어지는 게 아닐까 한다"고 분석했다.
Copyright © 시사저널e 무단전재 및 재배포 금지
- ETF 순자산 비중 하락, ‘일반 공모펀드’는 상승···운용사 상품 차별화 경쟁 - 시사저널e
- “브랜드보다 ETF·펀드 정보 앞세웠다”···한투운용 앱 ‘투자플러스’ 써보니 - 시사저널e
- 한투운용, 주총서 ‘액티브 사업’ 분할 결의···ETF 전략 재편 여부에 관심 - 시사저널e
- 개미의 해외투자 못 말린 정부···국내 유인 관건 ‘증시 변동성 완화’ - 시사저널e
- “개인 투자행태도 변동성 일으켜”···고수익 노리다 고위험 노출된 개미들 - 시사저널e
- [기자수첩] 기업성장집합투자기구, 빛 좋은 개살구 안되려면 - 시사저널e
- 자산운용업계, ‘목표전환형 펀드’ 판매 경쟁 - 시사저널e
- 수수료 높은 레버리지·초고배당·액티브 ETF 범람 예고 - 시사저널e
- [2026 라이벌 열전⑤] 타임폴리오 vs 삼성액티브운용, 액티브 ETF 대전 - 시사저널e