건설사 3Q 성적표 '원가율·물량'이 가른다…대우·삼성 웃고 DL·GS 뒷걸음
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
올해 3분기 주요 상장 건설사 실적이 '고원가 현장 정리'와 '공사 물량'에서 갈릴 전망이다. 원가 부담이 큰 현장을 털어낸 대우건설과 반도체 공사를 반영한 삼성물산은 영업이익이 2~3배가량 뛰지만, 착공 지연과 물량 감소를 겪는 DL이앤씨와 GS건설은 뒷걸음질할 것으로 보인다.
증권가에 따르면 삼성물산 건설부문 3분기 영업이익은 2140억 원으로 전년 동기 대비 약 92.8% 증가할 전망이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
DL이앤씨 착공 지연·GS건설 물량 감소…원가율 개선에도 실적 둔화
(서울=뉴스1) 오현주 기자 = 올해 3분기 주요 상장 건설사 실적이 '고원가 현장 정리'와 '공사 물량'에서 갈릴 전망이다. 원가 부담이 큰 현장을 털어낸 대우건설과 반도체 공사를 반영한 삼성물산은 영업이익이 2~3배가량 뛰지만, 착공 지연과 물량 감소를 겪는 DL이앤씨와 GS건설은 뒷걸음질할 것으로 보인다. 원가율(매출에서 원가가 차지하는 비율)을 낮춰도 매출로 인식하는 공사 물량이 줄면 이익 증가폭이 제한되기 때문이다.
26일 증권업계에 따르면 대우건설(047040)은 27일, 삼성물산(028260) 건설부문은 28일 3분기 실적을 발표한다. 현대건설(000720)·DL이앤씨(375500)·GS건설(006360)은 30일 실적을 공개한다.
대우 '고원가 현장 정리'·삼성물산 '반도체'…현대건설도 이익 2배
주요 건설사 중 영업이익이 가장 크게 오르는 곳은 대우건설로 점쳐진다.
대우건설의 영업이익은 전년 동기 대비 187.0% 증가한 1652억 원으로 추정된다. 매출은 1조 9891억 원으로, 전년과 비슷한 수준이 예상된다.
영업이익이 큰 폭으로 늘어난 것은 원가율 개선 덕분이다. 과거 수익성이 낮았던 고원가 공사 현장이 준공된 영향이 크다. 지난해 3분기 영업이익이 낮았던 데 따른 기저효과도 증가율을 높이는 요인이다.
삼성물산 건설부문은 반도체 하이테크 공사가 실적 성장을 견인할 전망이다.
증권가에 따르면 삼성물산 건설부문 3분기 영업이익은 2140억 원으로 전년 동기 대비 약 92.8% 증가할 전망이다. 매출은 34.2% 늘어난 4조 1470억 원으로 추산됐다.
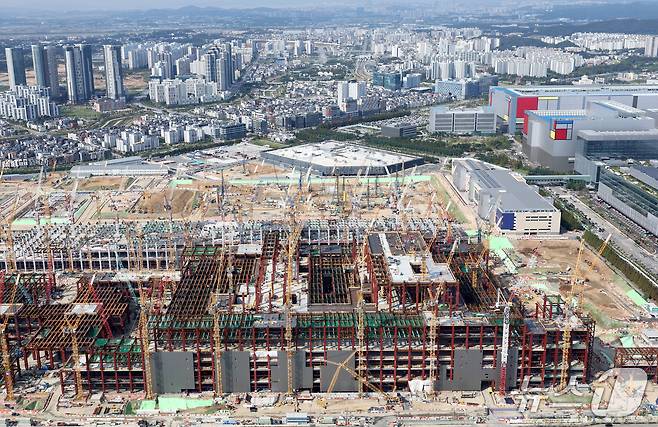
삼성전자 평택캠퍼스 P5(평택 5공장) 공사 등 반도체 하이테크 프로젝트 매출이 반영된 영향이 크다.
현대건설은 매출 감소에도 영업이익이 2배 넘게 반등할 것으로 예상된다. 에프앤가이드 컨센서스에 따르면 3분기 매출(6조 7026억 원)은 전년 동기 대비 14.4% 줄지만, 영업이익(2119억 원)은 104.6% 증가할 전망이다.
해외 현장의 기자재 반입 지연으로 일부 공정이 늦어져 매출이 감소하는 가운데 건축·주택 부문 수익성 개선이 영업이익 증가를 뒷받침할 것으로 분석된다.
송유림 한화투자증권 연구원은 "플랜트 부문 원가율 부진에도 불구하고 주택 (부문) 마진 개선과 현대엔지니어링 마진 안정화에 힘입어 (영업이익이) 전년 대비 큰 폭의 증가를 기록할 것"이라고 전했다.
DL이앤씨 착공 지연, GS건설 공사 물량 감소…원가율 개선에도 하락세
반면 DL이앤씨와 GS건설은 매출과 영업이익이 모두 감소할 것으로 예상된다. 주요 사업장의 착공 지연과 공사 물량 축소가 실적 개선의 발목을 잡은 것으로 분석된다.
DL이앤씨는 매출 1조 6841억 원, 영업이익 1129억 원으로 전년 동기 대비 각각 11.7%, 3.3% 감소할 전망이다.
주택 부문 수익성 개선에도 성남 상대원 2구역 등 공사 현장의 착공 지연과 플랜트 공정 둔화가 실적 개선에 부담을 준 영향이다.
신대현 키움증권 애널리스트는 "상대원 2구역 착공 지연에 이어 플랜트 외형 축소는 (실적 성장에) 부담 요인"이라며 "3분기는 쉬어가는 시기"라고 말했다.
GS건설은 매출 2조 7687억 원, 영업이익 1198억 원의 실적을 거둘 전망이다. 각각 전년 동기 대비 13.7%, 19.3% 줄어든 수치다.
고원가 현장 준공으로 원가율은 개선됐지만, 건축·주택 부문의 공사 물량이 감소한 영향이다. 과거 분양 실적 감소 여파로 3분기 건축·주택부문 매출(1조 5650억 원)은 전년 동기 대비 15.2% 떨어질 것으로 예상된다.
woobi123@news1.kr
Copyright © 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용 금지.
- 45세 슈퍼모델 김자연, 70세 '삼성전자 전 사장' 손영권과 결혼
- 남편 있는 여성 동료 성폭행한 20대女…수년간 교제 강요하며 때렸다
- 차예련, 골프장서도 갑질?…"짜증 내고 무례하게 대했다" 캐디 폭로
- 카페 여성들 앞 피임 도구 끼고 음란행위…"서로 동의하고 했다" 주장
- "수능 끝나면 무조건 이혼"…부모 다툼에 시험 날이 두려운 고3 수험생
- "9세 여아까지 성폭행 혐의" 20대 한국인 얼굴 공개…벌써 5번째 성범죄
- "남편 몰래 호텔 간다"…워킹맘들 사이 번지는 뜻밖의 유행, 왜?
- "마라톤 결승선 500m 앞 쓰러진 유지원, 도와달라"…유족, 목격자 찾는다
- 아내 약 먹여 성폭행, 초대남도 불렀다…20년 성착취 영상 100만건
- "발냄새 너무 심해"…유명 여가수, 비행기 뒷좌석 승객 발에 스프레이 칙~