"은행 대신 잔금 빌려드려요" '집주인 대출' 매물 80배 급증
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
정부의 고강도 주택담보대출 규제 속에 은행 대신 집주인에게 잔금을 빌리는 이른바 '집주인 대출'이 부동산시장에서 새로운 자금조달 방식으로 떠오르고 있다.
23일 매일경제가 부동산 데이터 서비스 콕집에 의뢰해 받은 자료에 따르면 10월 셋째주 네이버부동산에서 '집주인 대출 가능' 문구 등이 포함된 아파트 매매 매물은 지난 21일 기준 하루 평균 163.5건으로 집계됐다.
이 같은 거래 방식은 그동안 일부 고가 아파트 시장에서 활용돼왔지만 최근에는 부동산 매물 광고에 '집주인 대출 가능'이라는 조건을 명시하는 사례가 빠르게 늘고 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
석달새 2건→163건으로 쑥
강남 외 분당·과천까지 확산
주담대 한도 제한 계속되자
규제 우회 '사적 금융' 늘어
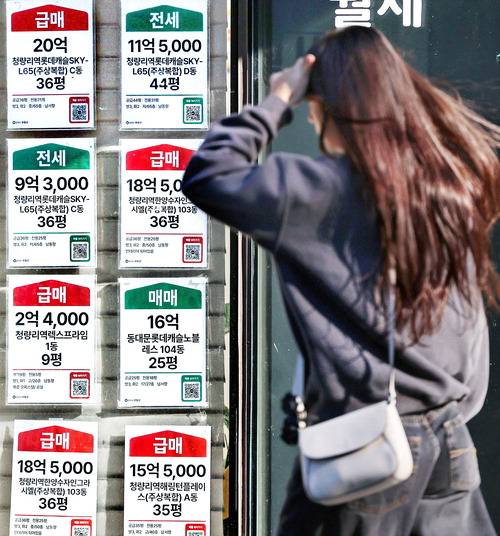
정부의 고강도 주택담보대출 규제 속에 은행 대신 집주인에게 잔금을 빌리는 이른바 '집주인 대출'이 부동산시장에서 새로운 자금조달 방식으로 떠오르고 있다. 관련 대출이 가능하다는 광고를 내건 아파트 매물이 석 달 새 80배 넘게 늘어난 것으로 나타났다.
강남권 일부에서 활용되던 거래 방식이 서울 다른 지역과 경기도까지 확산하는 양상이다. 금융권 대출 문턱이 높아지면서 매도인과 매수인이 직접 자금을 융통하는 방식이 대출규제의 우회로로 주목받고 있다는 지적이다.
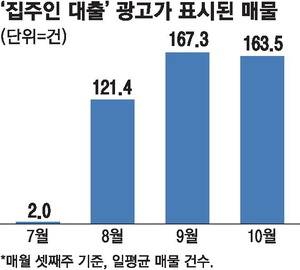
23일 매일경제가 부동산 데이터 서비스 콕집에 의뢰해 받은 자료에 따르면 10월 셋째주 네이버부동산에서 '집주인 대출 가능' 문구 등이 포함된 아파트 매매 매물은 지난 21일 기준 하루 평균 163.5건으로 집계됐다. 지난 7월 셋째주 2건에서 약 82배 증가했다. 8월 셋째주 121.4건, 9월 셋째주 167.3건으로 급증한 뒤 10월 들어서도 비슷한 수준을 유지하고 있다.
집주인 대출은 은행 등 금융사가 아니라 집을 파는 매도인이 매수인에게 매매대금 일부를 빌려주는 방식이다. 매도인은 매수인에게 소유권을 넘기면서 해당 아파트에 자신을 근저당권자로 설정해 미지급 잔금을 담보한다. 매수인은 약정한 기간에 원금과 이자를 갚으면 된다.
이 같은 거래 방식은 그동안 일부 고가 아파트 시장에서 활용돼왔지만 최근에는 부동산 매물 광고에 '집주인 대출 가능'이라는 조건을 명시하는 사례가 빠르게 늘고 있다. 매수자의 자금조달 부담을 덜어 거래를 성사시키려는 매도인들이 새로운 판매 조건으로 내세운 것이다. 다만 광고 매물 증가가 실제 집주인 대출 거래가 늘었다는 의미는 아니다.
이러한 방식이 확산한 배경에는 정부의 고강도 대출규제가 있다. 정부는 지난해 6·27 대책으로 주택담보대출 한도를 최대 6억원으로 제한한 데 이어 10·15 대책에서는 15억원 초과~25억원 이하 주택은 4억원, 25억원 초과 주택은 2억원으로 한도를 낮췄다. 소득이 높아 대출 상환 능력이 있더라도 집값에 따른 상한을 넘을 수 없게 되자 매도인에게 부족한 잔금을 빌리는 대안이 등장한 것이다.
매도인 입장에서도 당장 매매대금 전액이 필요하지 않다면 거래를 성사시키면서 약정에 따른 이자 수익까지 얻을 수 있다는 게 장점이다. 다만 매수인이 돈을 갚지 못할 때는 채권 회수 위험을 떠안아야 한다. 이에 일부 매도인들은 매수인의 소득 증빙 등을 확인하는 것으로 전해졌다.
집주인 대출 가능 매물은 강남권에 집중돼 있지만 다른 지역으로도 퍼지고 있다. 콕집에 따르면 21일 기준 관련 매물은 서울 강남구가 15.6%로 가장 많았고 서초구(11.31%)와 송파구(10.40%)가 뒤를 이었다. 강남3구가 전체의 37.31%를 차지했다. 성동구(6.73%)와 성남 분당구(6.12%)도 상위권에 올랐다.
전체 부동산 매물 1만건당 집주인 대출 가능 물건은 경기 과천시가 25.06건으로 가장 많았다. 이어 서울 성동구(21.59건) 동대문구(19.72건) 강남구(16.86건) 순이었다. 절대 물량은 강남권이 많지만 전체 매물 대비 비중은 과천이 더 높은 셈이다.
주목할 점은 집값이 15억원 이하인 아파트에서도 집주인 대출을 제안하는 매물이 적지 않다는 것이다. 콕집에 따르면 전체 집주인 대출 가능 물량의 24.8%가 15억원 이하 아파트였다. 경기 의왕시 '인덕원삼호' 전용면적 84㎡도 호가 13억5000만원에 집주인 대출이 가능한 매물로 등록됐다. 고가주택뿐 아니라 상대적으로 낮은 가격대에서도 은행 대출 외에 추가 자금을 마련하려는 수요가 있음을 보여준다.
집주인 대출 자체가 불법은 아니다. 하지만 은행 대출을 제한하자 금융회사 밖에서 매수인과 매도인이 직접 채권·채무 관계를 맺는 거래가 늘어날 가능성이 제기된다. 이 경우 금융권 가계대출 통계에는 잡히지 않는 주택 구입 관련 부채가 발생할 수 있다는 점도 문제로 꼽힌다.
[이용안 기자]
Copyright © 매일경제 & mk.co.kr. 무단 전재, 재배포 및 AI학습 이용 금지
- “돈 내고 잤는데 설거지까지 하라고?”…에어비앤비, 결국 칼 빼들었다 - 매일경제
- 83세 거장이 짓고, 30대 창업자가 샀다 … 218억 아파트의 비밀 - 매일경제
- 내년 4월부턴 강남 집주인 마음 바뀐다…“급매 잡으려면 1~3월이 기회” - 매일경제
- ‘미쉐린 쌍별’ 손종원 셰프, 신세계그룹 임원 승진 - 매일경제
- 남편 연금만 믿어야 하는 전업주부, 사라진다…1가구 아닌 ‘1인 1연금’ 추진 - 매일경제
- “손가락으로 ‘그짓’ 해놓고 스트레칭?”…아내·네 자녀와 탄 비행기서 아빠가 벌인 일 - 매
- [속보] 오세훈 ‘정치자금법’ 사건 2심 무죄…1심 뒤집혀 - 매일경제
- 미국행 비행기 ‘이 나라 간 적 없음’ 확인서 받는다…환승만 해도 탑승거부 - 매일경제
- [단독]“세입자 내쫓아야 대출 나와”…빌라 등 금융규제 차별 실수요자 ‘날벼락’ - 매일경제
- "은행 대신 잔금 빌려드려요" '집주인 대출' 매물 80배 급증 - 매일경제