[DQN] 이호성號 하나은행, 적립금 증가율 18.24%···5대 은행 '최고' [2026 3분기 퇴직연금랭킹]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
KB국민은행의 올해 3분기 예금성 퇴직연금 상품의 수익률 하락폭이 5대 은행 중 가장 큰 것으로 나타났다.
비보장형 퇴직연금 수익률과 은행권 내 점유율은 개선됐지만, 원리금보장 확정급여형(DB)·확정기여형(DC)·개인형퇴직연금(IRP) 수익률 하락폭은 최대였다.
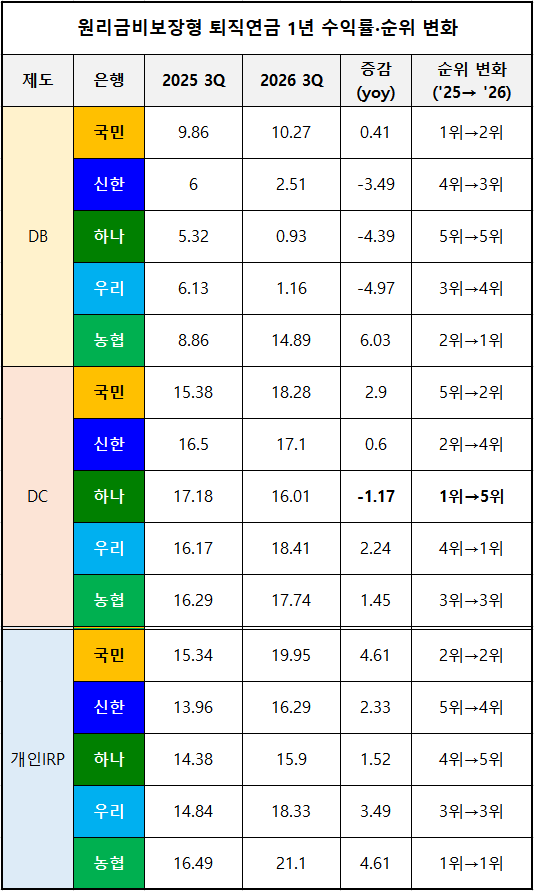
하나은행의 경우 적립금 증가율에서는 두각을 나타냈으나 원리금비보장형 DC 수익률이 유일하게 하락해 5대 은행 내 순위가 1위에서 5위로 떨어졌다.
비보장형 개인IRP 수익률도 14.38%에서 15.90%로 개선되긴 했지만, 5대 은행 중 가장 낮았다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
하나은행, 비보장 DC 수익률 1위→5위···적립금 증가율은 선두
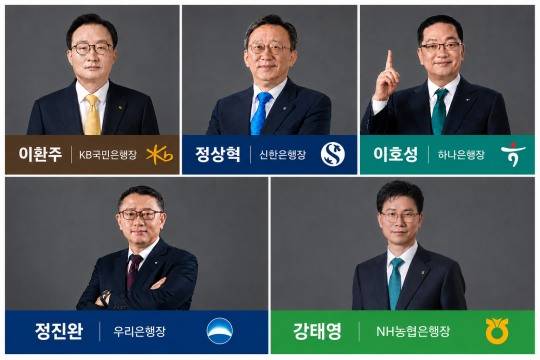
비보장형 퇴직연금 수익률과 은행권 내 점유율은 개선됐지만, 원리금보장 확정급여형(DB)·확정기여형(DC)·개인형퇴직연금(IRP) 수익률 하락폭은 최대였다.
하나은행의 경우 적립금 증가율에서는 두각을 나타냈으나 원리금비보장형 DC 수익률이 유일하게 하락해 5대 은행 내 순위가 1위에서 5위로 떨어졌다.
은행권 적립금 14.3% 증가에도 시장 비중 축소
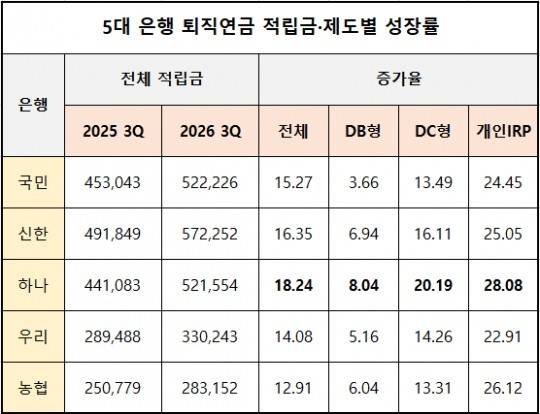
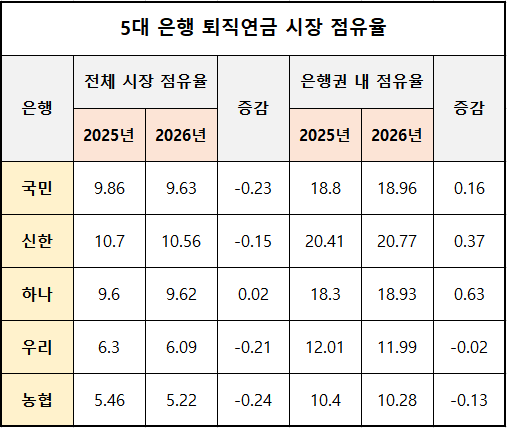
전체 퇴직연금 시장이 같은 기간 459조 4625억원에서 542조 1214억원으로 17.99% 확대된 것과 비교하면 성장 속도가 더뎠다.
은행권의 전체 시장 점유율은 52.46%에서 50.82%로 1.65%p 하락했다.
5대 은행 중 전체 시장 성장률을 웃돈 곳은 하나은행이 유일했다.
하나은행의 적립금 증가율은 18.24%였고, 신한은행 16.35%, 국민은행 15.27%, 우리은행 14.08%, 농협은행 12.91% 순이었다.
은행권 내부에서는 하나·신한·국민은행의 점유율이 상승한 반면 우리·농협은행은 낮아졌다.
국민, 예금성 전 부문 최대 낙폭···IRP 격차 확대
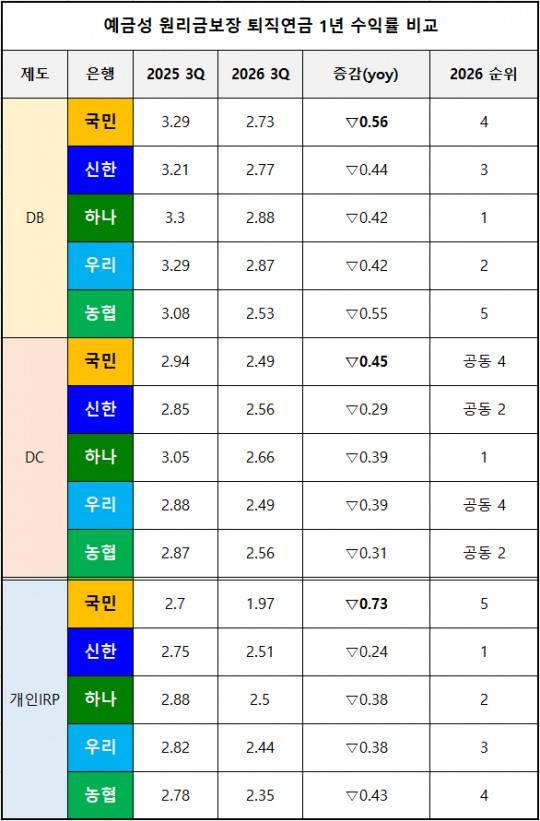
DB는 3.29%에서 2.73%로 0.56%p, DC는 2.94%에서 2.49%로 0.45%p 낮아졌다. 개인IRP는 2.70%에서 1.97%로 0.73%p 하락해 5대 은행 중 유일하게 2%를 밑돌았다.
개인IRP에서는 지난해에도 가장 낮았던 수익률이 더 크게 떨어지면서 경쟁 은행과의 격차가 확대됐다.
특히 신한은행과의 차이가 0.05%p에서 0.54%p로 크게 벌어졌다.
개인IRP의 경우 예금성이 차지하는 비중은 작년 3분기 70.48%에서 58.60%로 11.89%p 낮아졌지만 여전히 과반이다.
해당 적립금도 12조 8053억원에서 13조 2484억원으로 3.46% 증가했다. 비보장형 비중이 상승하고 있긴 하지만, 예금성 상품의 성과가 상당한 규모의 고객 자산과 관련돼 있다는 의미다.
반면 외형과 비보장형 상품의 성과는 개선됐다. 전체 적립금은 52조 2226억원으로 15.27% 증가했다.
전체 시장 성장률에는 못 미쳤지만 은행권 평균을 웃돌아 은행권 내 점유율은 18.80%에서 18.96%로 상승했다. DC와 개인IRP 적립금도 각각 13.49%, 24.45% 늘었다.
비보장형 DC 수익률은 15.38%에서 18.28%로, 개인IRP는 15.34%에서 19.95%로 개선됐고, 3년 수익률은 DC 15.92%, 개인IRP 16.63%로 모두 가장 높았다.
신한, 비보장 DB 부진···예금성 방어·장기 성과 우위
신한은행은 비보장형 DB 수익률이 지난해 3분기 6.00%에서 올해 2.51%로 3.49%p 하락했고, 적립금도 9327억원에서 8820억원으로 감소했다.
전체 시장 점유율은 같은 기간 10.70%에서 10.56%로, 개인IRP 시장 점유율은 15.05%에서 14.16%로 낮아졌다.
그러나 전체 적립금은 57조 2252억원으로 5대 은행 중 가장 많았고 증가율도 16.35%로 두 번째였다.
DC는 16.11%, 개인IRP는 25.05% 늘었고, 은행권 내 점유율도 20.41%에서 20.77%로 소폭 상승해 은행 간 경쟁에서는 지위를 강화했다.
예금성 수익률 하락폭도 상대적으로 작았다. DC 수익률 하락폭은 0.29%p, 개인IRP는 0.24%p로 5대 은행 중 가장 작았다.
예금성 개인IRP 수익률의 경우 2.51%로 가장 높았으며, 비보장형 DC와 개인IRP 수익률도 각각 16.50%에서 17.10%, 13.96%에서 16.29%로 상승했다.
장기 비보장형 수익률은 DC 10년 6.21%, 개인IRP 10년 5.80%로 두 부문 모두 1위였다. 다만 최근 1년 비보장형 수익률은 DC·개인IRP 모두 4위에 그쳤다.
장기 성과와 예금성 방어력이 강점이지만, 비보장형 DB 부진과 최근 투자상품군의 성적을 점검해야 할 것으로 보인다.
하나, 비보장 DC 1위서 5위···외형 성장과 엇갈림
하나은행은 비보장형 DC 수익률이 지난해 17.18%에서 올해 16.01%로 1.17%p 하락했다.
다른 네 은행이 모두 상승하면서 지난해 1위였던 순위가 올해 최하위로 떨어졌다. 자체 수익률 하락과 경쟁 은행의 개선이 겹친 결과다.
비보장형 DC 적립금은 같은 기간 2조 7601억원에서 5조 3325억원으로 93.20% 늘고, DC 내 비중도 22.80%에서 36.64%로 13.85%p 높아졌지만 수익률은 약해진 것이다.
장기 수익률의 경우 성적이 엇갈렸다. 비보장형 DC 3년 수익률은 15.77%, 7년은 7.83%로 각각 2위였지만 10년은 5.78%로 3위, 5년은 7.46%로 농협은행과 공동 최하위였다.
비보장형 개인IRP 수익률도 14.38%에서 15.90%로 개선되긴 했지만, 5대 은행 중 가장 낮았다.
긍정적인 점은 예금성 DB·DC 수익률이 각각 2.88%, 2.66%로 가장 높다는 것이다.
전체 적립금 성장에서도 우수했는데, 올해 3분기 52조 1554억원으로 작년보다 18.24% 증가했다.
우리, IRP 성장률 최저···비보장 DC는 수익률 선두
우리은행은 개인IRP 적립금 증가율이 22.91%로 가장 낮았다. 전체 적립금 증가율도 14.08%로 은행권 평균을 소폭 밑돌았다.
전체 시장 점유율은 6.30%에서 6.09%로 낮아졌고 은행권 내 점유율도 12.01%에서 11.99%로 축소됐다.
다만 적립금 자체는 성장했다. 전체 적립금은 33조 243억원으로 늘었고 DC도 14.26% 증가했다.
특히 비보장형 DC의 경우 수익률이 16.17%에서 18.41%로 2.24%p 높아져 4위에서 1위로 올라섰다. 비보장형 개인IRP 수익률도 14.84%에서 18.33%로 3.49%p 개선됐다.
반면 비보장형 DB 수익률은 6.13%에서 1.16%로 하락했고, 비보장형 개인IRP 10년 수익률도 5.27%로 가장 낮았다.
농협, 전체 성장률 최저···IRP 성장·수익률은 상위
농협은행은 작년 3분기 대비 전체 적립금 증가율이 12.91%로 가장 낮았다.
이에 전체 시장 점유율은 같은 기간 5.46%에서 5.22%로, 은행권 내 점유율은 10.40%에서 10.28%로 내려갔다.
예금성 DB 수익률도 3.08%에서 2.53%로 0.55%p 하락해 가장 낮은 수준을 기록했다.
다만 전체 적립금은 28조 3152억원으로 증가했고 DB·DC도 각각 6.04%, 13.31% 늘었다. 개인IRP 증가율은 26.12%로 하나은행에 이어 두 번째였다.
비보장형 개인IRP 수익률의 경우 지난해 3분기 16.49%에서 올해 21.10%로 개선되면서 1위를 유지했다.
개인IRP 내 비보장형 비중도 26.00%에서 39.47%로 확대됐다. 다만 절대 비중을 고려하면 여전히 5대 은행 중 가장 낮다.
비보장형 DB 수익률은 지난해 8.86%에서 올해 14.89%로, DC도 같은 기간 16.29%에서 17.74%로 개선됐다. 비보장형 개인IRP 5년 수익률도 7.91%로 가장 높았다.
반면 비보장형 DC 10년 수익률은 5.56%로 최하위였다.
김성훈 한국금융신문 기자 voicer@fntimes.com
Copyright © 한국금융신문 All Rights Reserved.