[머니 컨설팅]‘시가’를 알아야 상속세-증여세가 보인다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
Q. 아버지로부터 상가 한 채를 증여받은 A 씨.
다만 이미 증여세를 신고한 다음 유사 재산이 거래됐다면 평가 기간 안에 있더라도 시가로 인정하지 않는다. 이는 증여세를 신고한 뒤 시세 변동을 뒤늦게 반영해 세금을 추징하는 일을 막기 위한 장치다.
상속세 신고 기한 후 9개월, 증여세 신고 기한 후 6개월 기간 내의 감정가액이라면 국세청 심의를 거쳐 시가가 재산정될 수 있어 안심할 수는 없다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
실제 거래되거나 감정된 가격 봐야
유사 재산 거래를 기준으로 삼기도
잘못 신고했다간 뒤늦게 추징 가능
만약 이 기간에 부동산을 실제로 사고팔았거나 감정평가를 받은 이력이 있다면 그 가액이 곧 시가가 된다. 예를 들어 토지를 상속받았는데 상속일로부터 6개월 이내에 양도한 전적이 있다면 그 양도가액이 상속 재산의 시가가 되는 식이다.
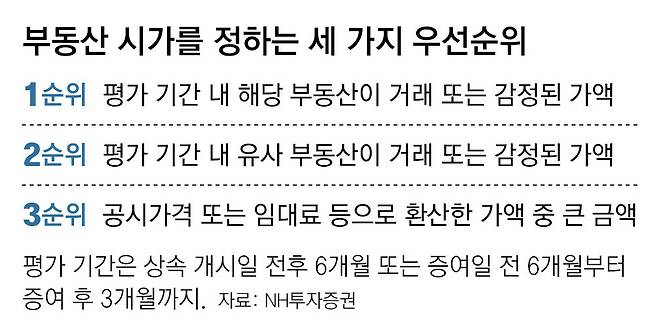
1순위로 시가를 판단할 때 평가 기간에 부동산이 여러 번 거래된 경우에는 증여일 또는 상속개시일과 가장 가까운 날짜를 기준으로 한다. 2순위를 따질 때 유사 재산 거래가 많다면 본 물건의 공시 가격과의 차이가 가장 작은 물건을 우선하며, 공시가격 차이까지 같다면 가까운 날짜를 기준으로 한다.
다만 이미 증여세를 신고한 다음 유사 재산이 거래됐다면 평가 기간 안에 있더라도 시가로 인정하지 않는다. 이는 증여세를 신고한 뒤 시세 변동을 뒤늦게 반영해 세금을 추징하는 일을 막기 위한 장치다.
국세청은 최근 시가 대비 현저히 낮게 신고된 고가 부동산을 중점적으로 보고 있다. 자체 감정평가를 거쳐 시가를 다시 산정하는 사례도 늘고 있다. 이른바 ‘꼬마빌딩’이나 ‘고가주택’처럼 거래가 많지 않아 유사 재산의 매매 사례를 찾기 어려워서 기준시가로 신고한 부동산이 대표적이다.
상속세 신고 기한 후 9개월, 증여세 신고 기한 후 6개월 기간 내의 감정가액이라면 국세청 심의를 거쳐 시가가 재산정될 수 있어 안심할 수는 없다. 다만 납세자가 법정신고기한 내 신고·납부를 완료했다면 국세청이 시가를 재산정해 세액이 늘어나더라도 과소신고·납부지연 가산세는 면제해 준다.
이처럼 뒤늦게 세금을 추징당할 수 있다는 사실을 고려하면 번거롭더라도 사전에 직접 감정평가법인을 통한 감정평가액으로 세금을 신고하는 것도 고려해 볼 만하다.
상속·증여세 계산의 출발점은 재산을 정확히 평가하는 것이다. 같은 재산이라도 어떤 가액을 시가로 보느냐에 따라 세 부담이 달라지고, 이 판단이 양도소득세 계산의 취득가액에도 영향을 미치기 때문이다.
국세청 홈택스의 ‘상속·증여재산 스스로 평가하기’나 국토교통부 ‘부동산 공시가격 알리미’를 활용하면 기초적인 시가를 확인할 수 있다. 평가 기간 판단이나 유사 재산 선정처럼 다툼의 소지가 큰 부분은 신고 전 세무 전문가와 함께 점검하는 것이 안전하다.
잘못된 시가로 신고했다가 뒤늦게 추징을 피하려면, 내 자산의 시가가 정확히 얼마인지 꼼꼼히 확인해야 한다.
하헌석 NH투자증권 Tax센터 세무사
Copyright © 동아일보. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- 李 “우리끼리 뭉쳐봐야 재집권 못해…의원 빼오는건 쌍팔년도식”
- 김여정 “대남 확성기방송 재개 검토…남부국경 전술타격 증강” 위협
- 이찬진 “레버리지 ETF, 상장 일정 맞추려 빨리 심사”…‘졸속’ 인정
- “추미애, 벌써 ‘지사병’ 빠졌나…‘사과 논란’에 정치 고립 불가피” [정치를 부탁해]
- “형 잘가, 고생했어” 눈물의 영결식…7세딸 국화 들고 마지막 배웅
- “5살 아들이 울면서 ‘아빠 도망가!’…귀신 덕에 사랑 발견”
- “온열 좌석에 끊김없는 인터넷”…CNN, 서울 지하철 세계 최고 극찬
- [사설]논란 부른 브런슨 발언들… 모범 동맹답게 간극 좁혀내야
- [사설]유홍준, 무슨 낯으로 버티나
- [사설]김지용, 국무회의 불참이 ‘정치화 청산’ 첫걸음