"코스피 7거래일 21% 급락, 외환위기·금융위기급…원인은 반도체 쏠림"
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
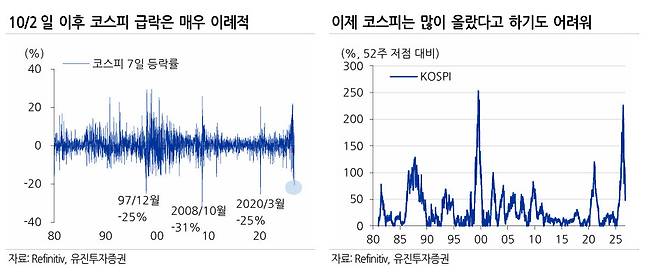
코스피가 7거래일 만에 21% 급락한 것은 외환위기와 글로벌 금융위기, 코로나19 때와 맞먹는 이례적인 하락이라는 분석이 나왔다. 실적이 좋은데도 국내 증시가 더 급격히 무너진 것은 반도체 쏠림이 지나치게 컸기 때문이라는 진단이다.
문제는 실적이 좋은데도 국내 증시가 더 급격히 무너졌다는 점이다. 허 연구원은 "이제는 국내 증시가 많이 올랐다는 이유만으로는 설명이 되지 않는다"며 "결국 반도체 비중이 너무 높기 때문으로 추정된다"고 분석했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김경은 기자] 코스피가 7거래일 만에 21% 급락한 것은 외환위기와 글로벌 금융위기, 코로나19 때와 맞먹는 이례적인 하락이라는 분석이 나왔다. 실적이 좋은데도 국내 증시가 더 급격히 무너진 것은 반도체 쏠림이 지나치게 컸기 때문이라는 진단이다. 지금은 분할매수 구간으로 볼 수 있지만, 반등하더라도 편중 위험을 줄일 필요가 있다고 조언했다.
허재환 유진투자증권 연구원은 19일 보고서에서 “7월의 악몽이 재현됐다”며 “7월에는 급등 피로와 단일종목 상장지수펀드(ETF)를 중심으로 한 반도체 쏠림이 급락의 원인이었다면, 이번 10월 급락은 코어위브 회사채 금리 급등과 앤트로픽의 3분기 연환산 매출 증가율 둔화에서 나타났듯 AI 기업의 신용위험과 설비투자 우려가 원인”이라고 밝혔다.
허 연구원은 “AI 생태계에서 취약한 코어위브의 5년물 신용부도스와프(CDS) 프리미엄은 지난주 1100bp(1bp=0.01%포인트)를 넘었는데, 이는 5년 안에 부도가 날 확률이 40~50% 이상이라는 의미”라며 “AI의 병목이 자본으로 확대되면서 설비투자가 갑자기 멈출 수 있는 위험이 커졌다”고 진단했다. 이어 “신용위험은 위험자산과 경기에 중대한 위협 요인”이라고 강조했다.
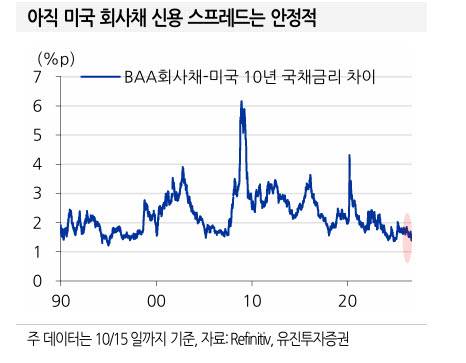
다만 버블 붕괴나 경기 침체의 전조로 보기는 아직 이르다고 판단했다. 취약 기업을 나타내는 CCC등급 회사채 스프레드는 15일 12.78%포인트로 빠르게 높아졌지만, 미국 회사채 신용 스프레드(BAA등급 회사채와 미국 10년물 국채 금리차)는 1.44%포인트로 안정적이라는 설명이다.
문제는 실적이 좋은데도 국내 증시가 더 급격히 무너졌다는 점이다. 허 연구원은 “이제는 국내 증시가 많이 올랐다는 이유만으로는 설명이 되지 않는다”며 “결국 반도체 비중이 너무 높기 때문으로 추정된다”고 분석했다. 코스피에서 반도체 시가총액 비중은 지난해 2분기 25%에서 올해 6월 60%대까지 올랐다. 코스피 영업이익에서 반도체 비중이 70%를 넘을 것이라는 기대가 반영된 결과다. 그는 “기업 실적이 좋더라도 쏠림과 편중은 안정적인 경기와 증시 성장에 부정적이라는 점을 다시 확인했다”고 말했다.
과거 사례도 참고할 필요가 있다고 짚었다. 허 연구원은 “과거 국내 증시 상승 국면에서도 주도 업종의 비중이 2~3배 이상 가파르게 커진 뒤 급격히 줄어드는 과정을 거쳤다”며 2006~2008년 중국·원자재 관련 업종, 2011~2012년 ‘차화정’(자동차·화학·정유), 2021~2022년 배터리 붐을 예로 들었다.
투자 전략으로는 분할매수와 편중 축소를 함께 제시했다. 허 연구원은 “주가가 과도하게 하락했다는 점에서 분할매수 구간으로 볼 수 있다”면서도 “주가가 반등하더라도 편중 위험을 줄일 필요가 있다”고 조언했다. 이어 “지난 1년간 반도체 업종과 상관관계가 낮거나 반대로 움직였던 미디어·엔터, 호텔·레저 등 소비 업종과 건강관리, 코스닥 등에 관심을 둘 필요가 있다”고 덧붙였다.
김경은 (ocami81@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- 묻지마 범죄 '이 시간대' 가장 많이 일어나...장소 1위는
- “3톤 가마가 덮쳤다”…사람 잡는 日 축제, 현직 부시장 참변
- 약국서 '감기' 부른 이기찬…뜻밖의 약사법 위반 논란
- 20대 여성 돌로 때리고 도주…휴가 중이던 군인이 잡았다
- “북한에 1억8500만원 SUV가 왜?”…中 세관에 찍힌 수상한 거래
- “부자들도 안 산다” 평창동 고급빌라의 굴욕…반포는 3배 뛰었다
- "5시간째 갇혀...지옥 같아" 신세계 강남점 아수라장
- 아이폰 듀오, 12만원 케이스는 접착식?[모닝폰]
- “AI는 필요한 것만 산다”…충동구매 사라지면 네이버·쿠팡은?
- “관세 올려도 안 막힌다”…중국차에 현대차·기아 긴장하는 이유