"불닭 끄떡 없다" 삼양식품, 원화 강세에도 목표주가 175만원… 에스원, 환원율 134% 주주환원에 목표가 31%↑ [株토피아]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
10월 16일 오전, 주요 증권사 리포트를 정리해드립니다.
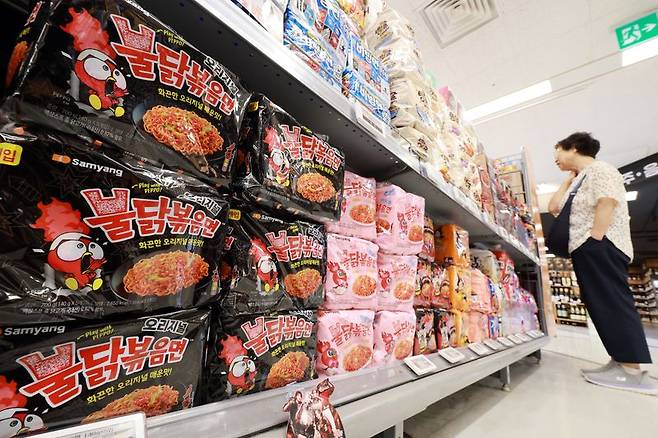
삼양식품은 원화 강세 우려에도 해외 수요가 견조하게 유지되는 가운데 밀양 2공장 가동률 상승과 중국 공장 증설로 외형 성장이 이어질 것이라는 평가를 받으며 음식료 업종 최선호주로 꼽혔습니다.
신한투자증권은 삼양식품이 원화 강세에 따른 실적 둔화 우려에도 해외 수요가 견조하게 유지되면서 3분기 시장 기대치에 부합하는 실적을 거둘 것으로 보고 목표주가 175만원과 음식료 업종 최선호주 의견을 유지했습니다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
대한항공, 3분기 별도 매출 역대 분기 최대 ▶ 삼성증권
에스원, 자사주 공개매수에 투자의견 매수로 상향 ▶ LS증권
[파이낸셜뉴스] 10월 16일 오전, 주요 증권사 리포트를 정리해드립니다.
삼양식품은 원화 강세 우려에도 해외 수요가 견조하게 유지되는 가운데 밀양 2공장 가동률 상승과 중국 공장 증설로 외형 성장이 이어질 것이라는 평가를 받으며 음식료 업종 최선호주로 꼽혔습니다.
대한항공은 3분기 별도 기준으로 성수기다운 실적을 냈지만 자회사 부담과 유가 상승 탓에 투자의견 '보유'가 유지됐습니다. 에스원은 자사주 공개매수와 소각을 앞세운 주주환원 정책으로 기업가치 재평가가 기대된다는 평가를 받으며 투자의견이 매수로 올라갔습니다.
◆ 삼양식품 (003230) ― 신한투자증권 / 조상훈 연구위원
- 목표주가: 175만원 (유지) ㅣ 전일 종가: 115만1000원
- 투자의견: 매수 (유지)
신한투자증권은 삼양식품이 원화 강세에 따른 실적 둔화 우려에도 해외 수요가 견조하게 유지되면서 3분기 시장 기대치에 부합하는 실적을 거둘 것으로 보고 목표주가 175만원과 음식료 업종 최선호주 의견을 유지했습니다. 3분기 영업이익은 전년 동기 대비 42.3% 늘어난 1863억원으로 추정했습니다.
조상훈 연구위원은 삼양식품을 "양적 한계가 명확해진 국내 음식료 시장에서 모범"이라고 평가했습니다. 이어 "원화 강세에 따른 성장 둔화 우려는 높은 매출총이익률과 낮은 가격 민감도, 높은 브랜드 파워를 통해 최소화할 수 있다"고 분석했습니다.
중장기 성장의 핵심으로는 생산능력 확대를 꼽았습니다. 조 연구위원은 "밀양 2공장은 현재 봉지면 3개 라인 모두 24시간 가동 중이며, 용기면 2개 라인은 2교대로 가동하고 있다"며 "하반기 내 전 라인 2교대 가동을 통해 추가적인 가동률 상승이 기대된다"고 밝혔습니다.
삼양식품은 중국 공장 생산라인도 6개에서 8개로 늘리기로 계획을 바꿨는데, 조 연구위원은 이를 "예상보다 강한 수요에 적극 대응한 결과"라고 평가했습니다. 올해 말 중국 공장이 완공되면 전체 생산능력이 추가로 약 43% 확대될 것으로 예상했습니다.
최근 1개월간 주가가 9.9% 하락한 점도 긍정적으로 봤습니다. 조 연구위원은 "최근 주가 조정으로 밸류에이션 부담이 다소 완화됐다"며 "해외 모멘텀 확대 구간의 초입으로, 현재 미국 내 역성장 중인 경쟁업체들과 비교해 높은 성장성이 장기간 지속된다는 점에 주목해야 한다"고 강조했습니다.
◆ 대한항공 (003490) ― 삼성증권 / 김영호 연구원
- 목표주가: 3만2000원 (유지) ㅣ 전일 종가: 2만9450원
- 투자의견: 보유 (유지)
삼성증권은 대한항공이 3분기 별도 기준으로 역대 분기 최대 매출을 올렸지만, 자회사 부담과 유가 상승을 이유로 목표주가 3만2000원과 투자의견 '보유'를 유지했습니다. 대한항공 자체 실적인 별도 기준 3분기 매출액은 전년 대비 26% 급증한 5조448억원, 영업이익은 12% 증가한 4212억원이었습니다.
김영호 연구원은 이를 "성수기 다운 별도 실적"이라고 평가하면서도 "국제선 매출이 전년 대비 22% 증가하고 화물 매출도 34% 급증했으나, 유가 상승 등 비용 부담 증가로 영업이익은 12% 상승에 그쳤다"고 짚었습니다.
관건은 아시아나항공과 자회사를 합친 연결 실적입니다. 김 연구원은 "아시아나항공 및 저비용항공사(LCC) 자회사들로 인해 연결 실적이 별도 실적 대비 양호하다고 확신할 수 없는 상황"이라며, 올해 영업이익 추정치를 12% 올리면서도 목표주가와 투자의견은 유지했습니다.
유가 부담도 커지고 있습니다. 김 연구원은 "사우디아라비아와 예멘 후티 반군간 군사적 충돌 격화로 중동지역 지정학적 리스크가 오히려 가중되고 있다"며 "이에 따라 서부텍사스산원유(WTI)가 배럴당 95달러를 재차 돌파했고 항공유 크랙 스프레드(항공유 가격-원유 가격)가 70달러를 돌파해 사상 최고치를 기록 중"이라고 우려했습니다.
※항공유 크랙 스프레드(Jet Fuel Crack Spread)
항공유 가격에서 원유 가격을 뺀 값으로, 정유사가 원유를 항공유로 정제해 얻는 마진을 뜻합니다. 이 값이 커질수록 원유 가격 상승분 이상으로 항공사의 연료비 부담이 늘어나는 요인으로 평가됩니다.
◆ 에스원 (012750) ― LS증권 / 김세련 연구원
- 목표주가: 11만5000원 (30.7% 상향, 기존 8만8000원) ㅣ 전일 종가: 9만7600원
- 투자의견: 매수 (상향, 기존 중립)
LS증권은 에스원에 대해 대규모 자사주 매입·소각을 포함한 주주환원 정책으로 기업가치 재평가가 기대된다며 투자의견을 '매수'로 상향하고 목표주가를 11만5000원으로 높였습니다.
에스원은 주당 9만9000원에 자사주 공개매수를 제시하고, 배당 외에 자사주 매입·소각을 병행해 2028년까지 3개년 누적 주주환원율 134%를 달성하겠다는 계획을 내놨습니다. 현재 3799만주인 발행주식 수는 2차 소각 이후 2926만주 수준까지 줄어들 예정입니다.
김세련 연구원은 "에스원은 안정적이고 꾸준한 이익 성장과 우량한 순현금 보유, 자사주 활용 가능성 등 주주환원에 대한 기대가 높았던 종목인 만큼 적극적인 주주환원 기조가 당분간 긍정적인 주가 모멘텀을 만들 전망"이라며 "향후 매입·소각을 통해 개선될 자기자본이익률(ROE) 레벨과 2027년 실적 턴어라운드를 고려할 때 주가는 여전히 추가 상승 여력이 충분하다"고 평가했습니다.
3분기 실적은 영업이익이 전년 동기 대비 5.3% 늘어난 654억원으로 시장 전망치에 부합했습니다. 마진율이 높은 보안 시스템통합(SI) 부문은 수주 공백으로 이익 감소가 이어졌지만, 건물관리 부문이 두 자릿수 성장세를 유지하며 인프라 부문 실적을 방어했다고 분석했습니다.
sms@fnnews.com 성민서 기자
Copyright © 파이낸셜뉴스. 무단전재 및 재배포 금지.
- "이분 안 계신 것 같다"...실종된 페리 언급한 무속인에, 송백경 "속 마음 시커멓다" 분노
- 조국 "한동훈의 '결백함'·딸 '천재성', '한동훈특검법'으로 확인해야"
- 신기루, '대전 호스트바 먹튀녀' 루머에 분노…"장난인데 믿는 사람 있어"
- 정동영 "'북한에 27세 딸 있다' 가짜뉴스에 법적 대응"
- "조폭이 맺어준 사이냐" 질문에…조세호 아내 추정 계정주가 남긴 말
- 현숙 "母 돌아가신 뒤 보니 이불 밑에 3800만원이…"
- 김숙, '토밥' 강제 하차 폭로 "나만 잘렸다…히밥·현주엽은 살아남아"
- 나경원 "커피 원가 120원 궤변 반복"…이 대통령 ‘계란 계산법’ 정면 비판
- "가족에게 미안"…봉화서 80대 여성 흉기 찔려 숨진 채 발견(종합)
- "삼성전자 7만원, 하이닉스 20만원"…반도체주 전망에 무슨 일이