오픈런은커녕 찬밥 신세…'국민성장펀드'에 무슨 일이
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
'국민성장펀드 가입 마감 D-1.'
미래에셋증권과 한국투자증권, NH투자증권 등 다수 증권사는 14일 주식 거래 앱 첫 화면에 국민성장펀드 모집 광고를 내걸었다.
증권업계에 따르면 금융위원회는 최근 10개 시중은행에 배정한 2차 국민성장펀드 물량을 두 차례에 걸쳐 14개 증권사에 재배분했다. 하지만 은행의 판매 실적이 기대에 미치지 못하자 지난 7일 약 890억원, 12일 약 579억원 등 총 1469억원어치 물량이 증권사로 넘어갔다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
넉 달 만에 증권사에 '밀어내기'
증시 부진에 2차 판매 저조
코스닥 둔화에 수익률 연 1%대
은행에 배정한 물량 안팔리자
금융위, 14개 증권사에 떠넘겨
‘국민성장펀드 가입 마감 D-1.’
미래에셋증권과 한국투자증권, NH투자증권 등 다수 증권사는 14일 주식 거래 앱 첫 화면에 국민성장펀드 모집 광고를 내걸었다. 2차 국민성장펀드 판매 부진으로 시중은행에 배정한 물량이 증권사로 넘어오자 부랴부랴 마케팅을 강화했다. 판매 첫날부터 ‘완판 행진’이 이어진 1차 펀드 때와는 사뭇 다른 모습이다.
증권업계에 따르면 금융위원회는 최근 10개 시중은행에 배정한 2차 국민성장펀드 물량을 두 차례에 걸쳐 14개 증권사에 재배분했다. 당초 전체 판매 물량 6000억원어치 가운데 은행에 3390억원, 증권사에 2610억원이 배정됐다. 하지만 은행의 판매 실적이 기대에 미치지 못하자 지난 7일 약 890억원, 12일 약 579억원 등 총 1469억원어치 물량이 증권사로 넘어갔다.
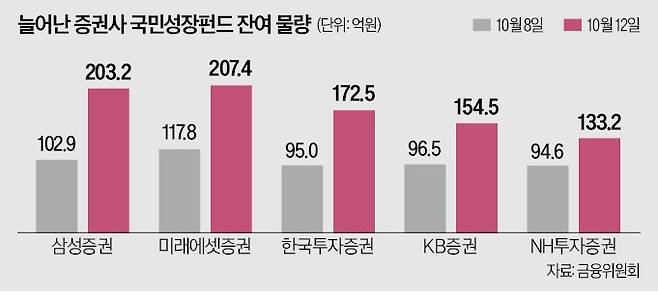
추가 물량은 증권사별 기존 배정 물량의 판매 소진율을 기준으로 배분했다. 기존 물량을 많이 소화한 증권사일수록 은행의 미판매 물량을 더 많이 받아 갔다. 삼성증권은 8일 102억9000만원어치이던 잔여 물량이 12일 203억2000만원어치로 두 배가량으로 늘었다. 같은 기간 미래에셋증권의 잔여 물량도 117억8000만원어치에서 207억4000만원어치로 증가했다. 한 증권사 관계자는 “증권사는 단순히 판매를 대행하는 기관인데 금융위에서 ‘빨리 팔아라’라는 지시가 내려온다”며 “판매 압박이 상당하다”고 말했다.
1차 펀드는 5월 출시 직후 빠르게 물량이 소진됐다. 주요 시중은행의 판매 물량이 출시 첫날 동났고, 일부 증권사에서도 온라인 판매 물량이 수 시간 만에 소진될 정도로 투자자의 관심이 컸다. 하지만 지난달 30일 시작된 2차 판매는 소비자의 반응이 시큰둥하다. 판매 마감을 이틀 앞둔 지난 13일까지 누적 판매액은 약 4525억원으로 전체 목표액의 75.4% 수준에 그쳤다. 남은 이틀 동안 1475억원어치를 추가로 판매하지 못하면 목표액을 채우지 못한 채 판매가 종료된다.
업계에서는 1차 펀드의 수익률 부진이 2차 판매에 걸림돌로 작용하고 있다는 분석이 나온다. 국민성장펀드는 전체 결성 금액의 60% 이상을 첨단전략산업 관련 기업에 투자해야 한다. 30% 이상은 비상장 기업과 코스닥 기술특례 상장사 등에 신규 자금을 공급하는 데 사용해야 한다. 코스닥시장 기업의 실적과 주가가 부진하면 펀드 수익률도 타격을 받을 수 있는 구조다. 1차 펀드의 이달 6일 기준 누적 수익률은 1.4%에 그쳤다. 1차 펀드가 출시된 5월 22일 1161.13이던 코스닥지수는 이달 14일 823.86으로 마감해 약 29% 하락했다. 세제 혜택을 받으려면 최소 3년간 이 자금을 묶어둬야 한다는 것도 이 상품의 약점으로 거론된다.
금융사의 판매 유인이 크지 않다는 분석도 있다. 펀드 판매에 따른 별도의 인센티브가 충분하지 않다 보니 증권사 영업 직원이 고객 모집에 적극적으로 나서지 않는다는 설명이다.
배정철/이선아 기자 bjc@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- "동탄 36세 맞벌이, 연봉 2억·순자산 7억"…'다음은?' 물었더니
- "전날 밤 줄 서야 겨우 입장"…품절대란에 중고거래 10배 폭증 [덕질경제학]
- "빚내서 SK하닉 샀는데"…두 달 만에 '600억' 결국 멘붕
- "3만9000원? 여기선 2000원"…다이소 또 '난리' 뭐길래
- "내 집은 못 사니까 이거라도" 인기 폭발…씁쓸한 현실
- "또 일본 갈 줄 알았는데"…5월 황금연휴 1위 여행지 어디?
- CIS, 첨단 정밀 장비로 日 배터리 업체도 홀렸다
- "한국에 최우선 공급하겠다"…중동 6개국 '깜짝 선언'
- "호텔서 커피 마셨더니…" 조회수 '300만' 대박 영상의 비밀 [현장+]
- "32만전자 간다"…삼성전자, 역대급 잭팟 예고에 주가 '들썩'