‘개인투자용 국채’ 주목…퇴직연금 10년후 쓸 계획이라면 고려해볼만
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
퇴직연금을 활용한 국채 투자가 노후자금의 장기 운용 대안으로 부상하고 있다. 다만 개인투자용 국채는 10년·20년간 자금을 묶어두는 상품인 만큼 높은 금리를 좇기보다 언제 쓸 돈인지부터 따져봐야 한다는 전문가 조언이 나온다.
김영정 NH투자증권 100세시대연구소 연구위원은 최근 'THE100리포트 134호'에서 "퇴직연금에서 개인투자용 국채를 활용하는 핵심은 장기간 적용금리를 확정하고 과세를 이연하면서 미래의 자금 사용 시점에 맞춰 만기를 배치하는 데 있다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
복리채로 장기간 안정적 운용
이자 과세 인출시까지 미뤄져
발행 1년 지나 중도환매 가능
퇴직연금을 활용한 국채 투자가 노후자금의 장기 운용 대안으로 부상하고 있다. 다만 개인투자용 국채는 10년·20년간 자금을 묶어두는 상품인 만큼 높은 금리를 좇기보다 언제 쓸 돈인지부터 따져봐야 한다는 전문가 조언이 나온다.
개인투자용 국채는 일반 국고채와 달리 개인의 장기 자산 형성을 목적으로 만들어진 상품이다. 지난달부터 확정기여(DC)형 퇴직연금과 개인형퇴직연금(IRP)에서도 10년물과 20년물을 살 수 있게 되면서 활용 범위가 노후자금 운용으로까지 확대됐다.
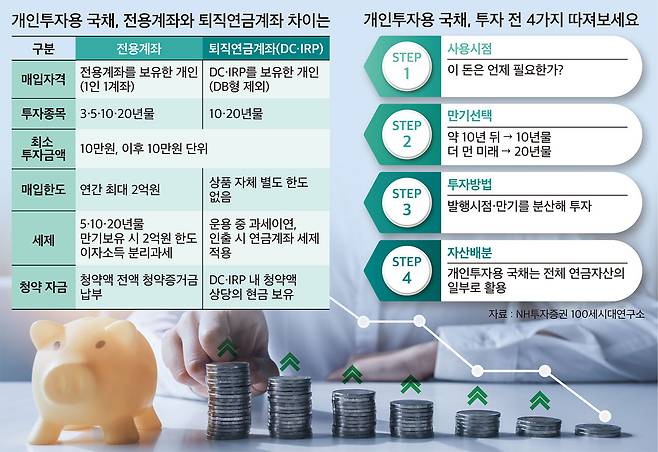
개인투자용 국채는 시세 변동에 따라 매매차익을 노리는 상품이라기보다 만기까지 보유해 약정된 수익을 받는 데 중점을 둔다. 매월 발표되는 발행계획에 따라 판매기관에서 청약하고 발행 물량에 따라 배정받는다. 최소 10만원부터 10만원 단위로 투자할 수 있으며, 매월 발행 규모와 금리·청약 기간이 달라진다. 이달은 15일 16시까지다. DC·IRP에서 청약하려면 투자하려는 금액만큼 계좌 안에 현금을 확보해둬야 한다.
개인투자용 국채의 적용금리는 표면금리와 가산금리를 합해 정한다. 표면금리는 발행 직전 달의 같은 만기 국고채 낙찰금리를 바탕으로 하고, 가산금리는 재정 여건과 국채시장 상황 등을 고려해 정부가 매달 결정한다. 한번 매입한 국채는 당시 적용금리가 만기까지 유지된다. 퇴직연금에서 투자할 수 있는 10년물과 20년물은 복리채로, 이자가 원금에 더해져 만기 때 원금과 함께 지급된다.
그렇다면 개인투자용 국채는 어떤 계좌에서 사는 게 좋을까. 전용계좌에서 사든 퇴직연금에서 사든 같은 종목이라면 기본적인 수익 계산 방식에는 차이가 없다. 다만 어떤 계좌를 이용하느냐에 따라 살 수 있는 만기와 투자한도, 세금 적용 방식은 달라진다. 전용계좌에서는 3·5·10·20년물을 모두 선택할 수 있지만, DC·IRP에서는 10년물과 20년물만 살 수 있다. 전용계좌의 연간 매입한도는 2억원이며, 퇴직연금에는 개인투자용 국채 자체의 별도 한도는 없다.
가장 큰 차이는 세제다. 전용계좌에서는 5·10·20년물을 만기까지 보유하면 매입액 2억원까지 발생한 이자소득에 대해 분리과세가 적용된다. 반면 DC·IRP에서 투자하면 개인투자용 국채에 별도로 적용되는 분리과세 대신 퇴직연금 계좌의 세제 체계를 따른다. 운용 과정에서 발생한 수익에 대한 과세는 인출 시점까지 미뤄진다.
김영정 NH투자증권 100세시대연구소 연구위원은 최근 ‘THE100리포트 134호’에서 “퇴직연금에서 개인투자용 국채를 활용하는 핵심은 장기간 적용금리를 확정하고 과세를 이연하면서 미래의 자금 사용 시점에 맞춰 만기를 배치하는 데 있다”고 설명했다.
장기간 자금을 묶어두는 만큼 중도환매 조건도 살펴봐야 한다. 개인투자용 국채는 시장에서 매도할 수 없는 대신 일정한 조건을 충족하면 중도환매를 신청할 수 있다. 원칙적으로 발행한 지 1년이 지나야 하며, 보유한 국채의 전부 또는 일부를 대상으로 신청할 수 있다. 다만 매월 환매 물량에 한도가 설정되기 때문에 신청자가 몰리면 원하는 금액을 모두 돌려받지 못할 가능성도 있다. 중도환매하면 당초 기대했던 복리 효과와 가산금리를 포기해야 한다. 이때 이자는 매입 당시 표면금리를 기준으로 단리 계산돼 만기까지 보유했을 때보다 수익이 줄어들 수 있다.
김 연구위원은 “개인투자용 국채는 안정적인 장기투자를 원하는 사람에게 유용한 선택지가 될 수 있지만 모든 투자자에게 같은 정도로 적합한 상품은 아니다”라며 “장기간 자금이 묶이기에 투자자의 나이보다 그 돈을 언제 사용할 것인지가 더 중요한 판단 기준”이라고 강조했다.
Copyright © 농민신문. 무단전재 및 재배포 금지.