3분기 실적 눈높이 낮아진 K방산···4분기 반전 노린다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
가파른 실적 성장세를 이어온 국내 방산업계의 올해 3분기 실적이 시장 기대치를 밑돌 것이라는 전망이 나오고 있다. 일부 수출 물량의 인도가 4분기로 미뤄진 데다 환율 변동과 내수·수출 매출 비중 변화 등이 수익성에 부담으로 작용한 영향이다.
폴란드에 공급하는 K9 자주포와 다연장로켓 천무의 일부 인도 물량이 4분기로 순연되면서 3분기 매출 인식 규모가 당초 예상보다 줄어들 것이라는 분석이다.
3분기에서 4분기로 이연된 수출 물량의 인도가 집중되고 일부 사업의 납품 차질도 해소되면서 매출 확대와 수익성 회복이 기대된다는 분석이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
수출 물량 인도 지연·환율 영향에 수익성 부담
4분기 납품 확대 기대···연말 신규 수주도 주목
[시사저널e=송준영 기자] 가파른 실적 성장세를 이어온 국내 방산업계의 올해 3분기 실적이 시장 기대치를 밑돌 것이라는 전망이 나오고 있다. 일부 수출 물량의 인도가 4분기로 미뤄진 데다 환율 변동과 내수·수출 매출 비중 변화 등이 수익성에 부담으로 작용한 영향이다. 다만 연말에는 이연된 수출 물량의 납품이 집중되고 신규 수주 확대도 기대되면서 상황 반전 가능성이 점쳐지고 있다.
◇ 수출 호조에 고공행진하던 K방산, 3분기 실적 기대 못 미치나
12일 증권업계에 따르면 한화에어로스페이스와 한국항공우주산업(KAI), LIG디펜스앤에어로스페이스, 현대로템 등 주요 방산기업의 3분기 영업이익이 시장 기대치에 미치지 못할 것이라는 관측이 나오고 있다.
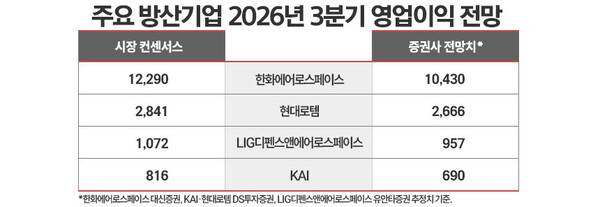
대신증권은 이날 한화에어로스페이스의 3분기 연결기준 매출을 7조3730억원, 영업이익을 1조430억원으로 전망했다. 지난해 같은 기간보다 매출은 13.7% 증가하지만 영업이익은 8.9% 감소하는 것으로, 영업이익은 시장 컨센서스인 1조2290억원을 약 15% 밑도는 수준이다. 올해 하반기 수출 물량 확대에 따른 실적 개선이 기대됐다는 점에서 다소 아쉬운 성적표가 예상되는 셈이다.
실적 부진 전망의 주요 원인으로는 폴란드 수출 물량의 인도 일정 조정이 꼽힌다. 폴란드에 공급하는 K9 자주포와 다연장로켓 천무의 일부 인도 물량이 4분기로 순연되면서 3분기 매출 인식 규모가 당초 예상보다 줄어들 것이라는 분석이다. 여기에 환율 영향과 폴란드 인도 물량 감소에 따른 수출 수익성 하락도 부담 요인으로 지목된다.
KAI도 3분기 실적이 시장 기대치에 미치지 못할 것으로 예상된다. DS투자증권은 이날 KAI의 3분기 연결기준 매출을 1조1133억원, 영업이익을 690억원으로 전망했다. 지난해 같은 기간보다 각각 58.6%, 14.7% 증가하는 수준이지만 영업이익은 시장 컨센서스인 816억원을 약 15% 밑돈다. 유안타증권 역시 지난 8일 영업이익을 771억원으로 추정하며 시장 기대치를 하회할 것으로 내다봤다.
이 같은 실적 전망의 주요 배경으로는 소형무장헬기(LAH)의 납품 지연이 지목된다. 증권업계에서는 2분기부터 이어진 LAH 인도 차질이 3분기까지 지속되면서 매출 확대가 제한됐을 것으로 분석하고 있다. 여기에 원화 강세에 따른 기체부품 사업의 수익성 저하도 부담 요인으로 꼽힌다. 다만 완제기 수출사업은 환율 하락에 따른 예정원가 감소로 수익성이 개선됐을 가능성이 제기된다.
LIG디펜스앤에어로스페이스도 사정은 비슷하다. 아랍에미리트(UAE)에 공급하는 천궁Ⅱ 사업이 순조롭게 진행되고 있지만 환율 하락과 수출 매출 비중 감소가 수익성에 부담을 주고 있다는 분석이다. 유안타증권은 이 회사의 3분기 영업이익을 957억원으로 추정하며 시장 컨센서스(1072억원)를 약 11% 밑돌 것으로 내다봤다. KB증권 역시 영업일수 감소와 상대적으로 수익성이 낮은 개발사업 매출 비중 확대 등을 이유로 시장 기대치에 못 미치는 실적을 예상했다.
◇ 4분기 실적 반등 전망···연말 신규 수주도 주목
국내 방산업계가 잇따른 대규모 수출 계약과 납품 확대를 바탕으로 사상 최대 실적을 경신해 왔다는 점에서 3분기 실적 전망은 다소 아쉬운 대목이다. 일각에서는 이를 두고 그간의 가파른 성장세가 둔화하는 것 아니냐는 우려도 나온다.
다만 증권가에서는 4분기 일부 주요 방산기업들의 실적이 다시 개선될 것으로 내다보고 있다. 3분기에서 4분기로 이연된 수출 물량의 인도가 집중되고 일부 사업의 납품 차질도 해소되면서 매출 확대와 수익성 회복이 기대된다는 분석이다. 향후 성장세를 뒷받침할 신규 수주에서도 연말 가시적인 성과가 나올 가능성이 거론되고 있다.
한화에어로스페이스는 폴란드 K9 자주포와 천무의 인도 물량이 4분기에 집중될 것으로 예상된다. 루마니아에 공급하는 K9 자주포도 장비 성능 시험을 거쳐 매출 인식이 이뤄질 전망이다. 대신증권은 이 회사의 4분기 연결기준 매출을 10조5470억원, 영업이익을 1조4660억원으로 추정했다. 3분기 전망치보다 각각 약 43%, 41% 증가한 규모다.
KAI 역시 4분기를 기점으로 실적 회복이 본격화할 것으로 기대된다. DS투자증권은 4분기 한국형 전투기 KF-21의 인도 물량이 7대로 늘어나고, 납품이 지연됐던 소형무장헬기(LAH)도 5~6대가량 공급될 것으로 전망했다. 두 기종 모두 상대적으로 수익성이 높은 완제기 사업에 해당하는 만큼 영업이익 증가에도 기여할 것이란 예상이다.
실적과 함께 연말 신규 수주에 대한 기대도 커지고 있다. KAI는 인도네시아와 KF-21 수출 계약을 협의 중이다. LIG디펜스앤에어로스페이스는 중동과 중·동유럽 국가들을 상대로 천궁Ⅱ와 장거리 지대공유무기(L-SAM) 등의 수출을 추진하고 있다. 한화에어로스페이스 역시 사우디아라비아와 폴란드에서 추가 수출 사업을 협의 중이다.
Copyright © 시사저널e 무단전재 및 재배포 금지