메리츠證 “원익IPS, 설비 투자 사이클 실적 반영… 목표가 16만9000원으로 상향”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
메리츠증권은 12일 원익IPS에 대해 설비 투자(CAPEX) 사이클에 따른 실적 확인이 시작됐다고 평가했다.
김 연구원은 "급증했던 수주 잔고가 순차적으로 실적에 반영되는 국면"이라며 "이번 분기부터 전년 동기 대비 100% 이상, 전 분기 대비 200% 이상의 영업이익 성장을 나타내며 CAPEX 사이클의 실적 확인이 시작됐다"고 설명했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
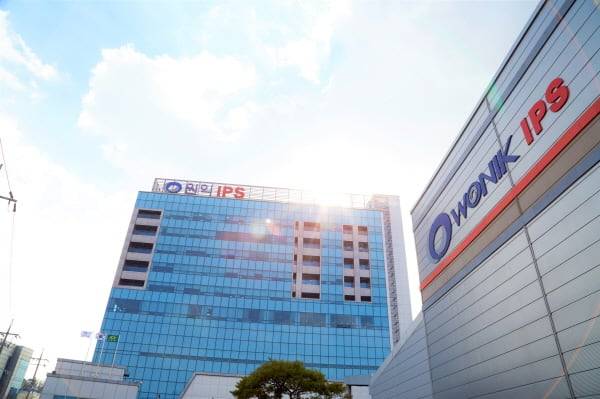
메리츠증권은 12일 원익IPS에 대해 설비 투자(CAPEX) 사이클에 따른 실적 확인이 시작됐다고 평가했다. 투자의견 ‘매수’(Buy)를 유지하고 적정 주가를 기존 대비 상향한 16만9000원으로 제시했다. 전 거래일 종가는 13만3700원이다.
김동관 메리츠증권 연구원은 “원익IPS의 3분기 매출액은 전년 동기 대비 28% 증가한 3425억원, 영업이익은 112% 늘어난 583억원(영업이익률 17.0%)을 기록할 전망”이라며 “고객사 파운드리 공장 장비 매출 인식이 일부 이연되며 컨센서스를 약 13% 하회하겠지만, 메모리 신규 공장 공급이 본격화되면서 전년과 전 분기 대비 큰 폭의 성장을 이룰 것”이라고 분석했다.
DRAM의 경우 P4, M15X 등 신규 공장과 기존 공장의 전환 투자 향 매출 인식이 예상되며 국내 고객사의 파운드리 향 매출은 3분기 오스틴, 4분기 테일러 공장 순으로 진행될 전망이다. 3분기 국내 증시 변동성 확대에 따른 보유 주식 평가 손실로 순이익 감소는 피하기 어렵지만, 전 분기 발생한 평가 이익을 상쇄하는 수준이어서 연간 실적에 미치는 영향은 제한적일 것으로 평가됐다.
실적 성장은 2028년까지 지속될 것으로 보인다. 김 연구원은 “급증했던 수주 잔고가 순차적으로 실적에 반영되는 국면”이라며 “이번 분기부터 전년 동기 대비 100% 이상, 전 분기 대비 200% 이상의 영업이익 성장을 나타내며 CAPEX 사이클의 실적 확인이 시작됐다”고 설명했다.
이어 “삼성전자와 SK하이닉스의 클린룸이 순차적으로 열리면서 장비 반입은 2028년까지 확대될 것”이라며 “삼성전자는 P4 DRAM과 P5 투자, SK하이닉스는 용인 Y1 DRAM, 청주 M17 NAND 공장 장비 반입을 기대할 수 있다”고 덧붙였다. 메리츠증권은 올해부터 2028년까지 원익IPS의 영업이익 연평균 성장률(CAGR)을 48%로 추정했다.
김 연구원은 “일부 장비 매출의 분기 이연에도 불구하고 국내 메모리 신규 투자와 파운드리 투자 회복에 기반한 방향성은 견조하다”며 “2028년까지 높은 실적 성장 가시성을 바탕으로 주가는 장기 이익 증가를 반영하며 완만한 우상향 흐름을 보일 것”이라고 전망했다.
- Copyright ⓒ 조선비즈 & Chosun.com -
Copyright © 조선비즈. 무단전재 및 재배포 금지.
- 189억 깎아도 안 팔린다… 방배동 ‘두레마을’ 땅, 9번째 유찰
- 각국이 관세로 방어막 치는데… 中 저가 열연도금강판 못 막는 韓 관세정책
- [정책 인사이트] 문 닫은 폐기물 매립장이 세금 388억 삼켰다… “고의 부도·방치 구조적 문제”
- [Why] 엔비디아 AI 반도체 60만개가 홍콩에 묶인 이유는
- “ASML EUV 공급 모자란다”… 삼성전자·SK하이닉스 장비 확보 경쟁
- SM엔터·계열사 임직원 개인정보 유출…주민번호·계약서 정보까지 털려
- 청약통장 4년 새 282만명 깼다… 고분양가·대출 규제에 ‘청약 포기’
- [르포] 인도·중동에서도 신라면 ‘러브콜’... 농심 첫 수출전문 녹산 공장 가동
- “남의 결혼식이 뷔페 맛집?”… ‘가짜 하객’에 축의대 대행 찾는 예비부부들
- 대장 용종 떼고 갑상선 결절 있다면 실손·수술비 특약 챙기세요