"한화에어로, 자회사 가치 하락 반영…목표가↓"-대신
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
대신증권은 12일 한화에어로스페이스에 대해 "연결 자회사 가치 하락에 따른 조정"이라며 목표주가를 기존 172만원에서 164만원으로 낮추고 투자의견 '매수'를 유지했다.
최정환 대신증권 연구원은 3분기 연결 매출을 전년 동기보다 13.7% 늘어난 7조4000억원, 영업이익은 8.9% 감소한 1조원으로 예상했다. 시장 예상치인 매출 7조6000억원, 영업이익 1조2000억원을 밑도는 수준이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
대신증권은 12일 한화에어로스페이스에 대해 "연결 자회사 가치 하락에 따른 조정"이라며 목표주가를 기존 172만원에서 164만원으로 낮추고 투자의견 '매수'를 유지했다.
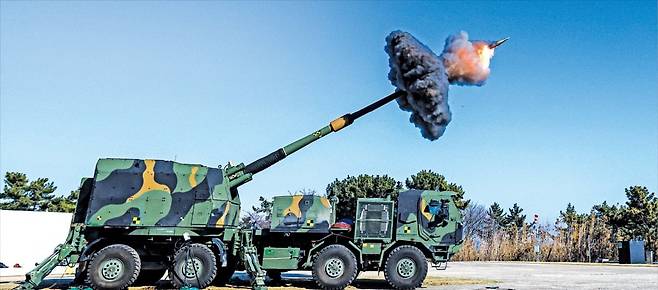
최정환 대신증권 연구원은 3분기 연결 매출을 전년 동기보다 13.7% 늘어난 7조4000억원, 영업이익은 8.9% 감소한 1조원으로 예상했다. 시장 예상치인 매출 7조6000억원, 영업이익 1조2000억원을 밑도는 수준이다. 폴란드 K9(국산 자주포)와 천무 인도 일부가 4분기로 미뤄지고, 루마니아 K9 물량도 장비 성능 시험을 거쳐 4분기에 매출로 잡힐 것으로 봤다.
다만 그는 "별도 기준 가치에는 변함이 없다"며 "스페인 및 미국 자주포 뿐 아니라 크로아티아 천무 사업 또한 성공적으로 수주하며 현지화 전략이 유효했다"고 평가했다.
그는 실적이 4분기에 집중될 것으로 전망했다. 최 연구원은 "회사 전망치인 K9 자주포 30문 대부분의 인도가 4분기에 집중되며 규모의 경제 효과와 고수익 매출 비중 증가에 따라 연내 가장 강력한 실적을 보여줄 것"이라고 내다봤다. 4분기 영업이익 추정치는 1조4660억원으로 3분기보다 크게 늘어날 것으로 예상했다.
추가 수주 기대도 남아 있다. 사우디 국가방위부(MNG)와 폴란드 K9 자주포 3차 계약이 협상 중이고, 미국에서는 차륜형뿐 아니라 궤도형 자주포 사업도 입찰이 진행되고 있다. 최 연구원은 "미국 장약 사업 투자금액도 기존 1조원에서 3조원으로 증가하며 자주포 사업과의 시너지 증대가 예상된다"고 말했다.
김연지 한경닷컴 기자 kongzi@hankyung.com
Copyright © 한국경제. 무단전재 및 재배포 금지.
- "외국인 특수라더니"…잘나가던 유통주 '초비상' 걸린 까닭 [종목+]
- "평범한 CCTV인 줄 알았는데"…해킹하자 벌어진 섬뜩한 일
- "싸게 살 기회왔네"…주가 20% 빠졌는데 증권가 찜한 이유 [종목+]
- [단독] "열차 멈추면 어쩌나"…해킹 19배 폭증했는데 드러난 '보안 실태'
- "주말 잠실 롯데월드몰에 주차했다가…" 날벼락 맞은 사연
- "또 일본 갈 줄 알았는데"…5월 황금연휴 1위 여행지 어디?
- CIS, 첨단 정밀 장비로 日 배터리 업체도 홀렸다
- "한국에 최우선 공급하겠다"…중동 6개국 '깜짝 선언'
- "호텔서 커피 마셨더니…" 조회수 '300만' 대박 영상의 비밀 [현장+]
- "32만전자 간다"…삼성전자, 역대급 잭팟 예고에 주가 '들썩'