SK하이닉스 이르면 28일 실적 공개…영업이익률 80% 돌파하나
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
SK하이닉스(000660)가 이르면 28일 3분기 성적표를 공개한다.
삼성전자가 '분기 영업이익 100조' 시대를 열었고 SK하이닉스는 꿈의 영업이익률 기록을 세울 것으로 기대된다.
11일 와이즈리포트가 집계한 SK하이닉스의 3분기 실적 컨센서스(증권사 전망치 평균)는 매출 98조 5258억 원, 영업이익 77조 1682억 원이다.
이 때문에 업계에선 SK하이닉스의 3분기 영업이익률에도 주목하고 있다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
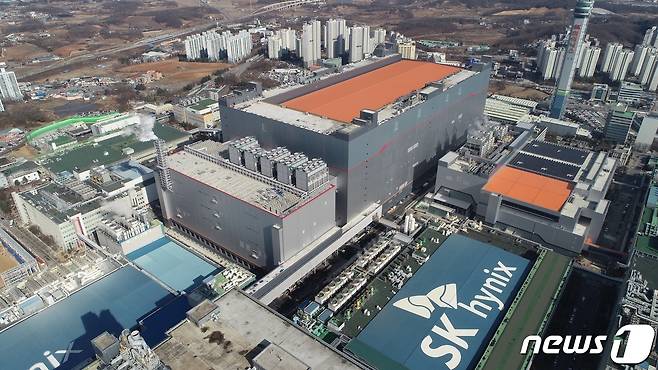
(서울=뉴스1) 박기호 기자 = SK하이닉스(000660)가 이르면 28일 3분기 성적표를 공개한다. 앞서 실적을 발표한 삼성전자(005930)와 마찬가지로 역대 최고 실적이 예상된다.
SK하이닉스가 '영업이익률 80%'를 돌파할 것인지도 관심사다. 삼성전자가 '분기 영업이익 100조' 시대를 열었고 SK하이닉스는 꿈의 영업이익률 기록을 세울 것으로 기대된다.
3Q에도 고공행진 이어간다…역대 최대 실적 '예고'
11일 와이즈리포트가 집계한 SK하이닉스의 3분기 실적 컨센서스(증권사 전망치 평균)는 매출 98조 5258억 원, 영업이익 77조 1682억 원이다. 전년 동기 대비 매출은 302%, 영업이익은 577% 증가한 수치다. 컨센서스를 기준으로 한 영업이익률은 78.3% 수준이다.
SK하이닉스의 실적은 연일 고공행진을 이어가고 있다. SK하이닉스는 지난해 3분기 11조 3834억 원의 영업이익을 기록, 처음으로 10조 원을 돌파했다. 지난해 4분기에는 32조 8267억 원의 매출, 19조 1696억 원의 영업이익을 거두면서 영업이익률은 58.4%를 기록했다.
올해 들어 SK하이닉스의 성장세는 더 가팔라졌다. 올해 1분기 매출 52조 5763억 원, 영업이익 37조 6103억 원으로 영업이익률 71.5%를, 2분기는 매출 79조 3187억 원, 영업익 60조 5426억 원으로 영업이익률 76.3%를 기록했다. 이번 3분기에는 또다시 분기 기준 신기록을 세울 것이 유력하다.
일단 반도체 쇼티지(공급 부족)로 공급자 우위 시장이 계속 유지되고 있다. SK하이닉스의 지난해 제품군별 매출 비중은 D램이 78%, 낸드가 18% 수준이다. SK하이닉스의 D램 평균판매가격(ASP)은 전분기 대비 15% 상승하고 낸드 역시 12% 상승한 것으로 추정된다.
9월 말까지 D램은 18개월, 낸드는 21개월 연속해서 가격이 상승했다. 시장조사업체 D램익스체인지에 따르면 PC용 범용 D램 제품(DDR4 8Gb) 평균 가격은 올해 3월 13달러에서 9월 26달러로 2배 올랐다. 낸드 128Gb 평균 가격도 같은 기간 17.73달러에서 30.61달러로 상승했다. 물론 이미 상승 폭이 큰 상태라 최근의 상승률 자체는 예전만 못하지만 지속해서 오르고 있다.
또한 주문형 반도체(ASIC) 시장의 성장으로 고대역폭메모리(HBM) 수요는 더욱 확대되고 있다. SK하이닉스는 HBM 시장을 주도하고 있다. 카운터포인트리서치는 최근 제기된 HBM 탑재량 축소설을 정면으로 부인하면서 6세대 HBM이 12단 중심으로 유지될 것이라고 전망했다. HBM4 양산을 시작한 SK하이닉스에 호재가 계속될 것이라는 뜻이다.
게다가 HBM 수요 확대는 범용 D램 공급 증가를 제한하는 요소라 SK하이닉스에도 긍정적으로 영향을 미칠 수밖에 없다. 공급자 우위 시장이 계속 이어지게 하는 요인이기 때문이다. 동시에 SK하이닉스가 주요 글로벌 빅테크와 맺은 장기공급계약(LTA) 역시 실적 호조가 당분간 계속될 것이란 전망에 힘을 실어준다. SK하이닉스는 10여 개 고객과 LTA 협상을 마무리했고 업계 주요 고객과는 추가 논의를 이어가고 있다고 전한 바 있다.
D램 가격 상승·HBM 판매 견조…환율, 기대치 낮추는 요인
매번 비슷한 성적표를 기록한 삼성전자, 마이크론의 사례 역시 SK하이닉스의 실적 기대치를 높이는 요인이다. 삼성전자는 올해 3분기 실적을 잠정 집계한 결과 매출 195조 원, 영업이익 107조 4000억 원을 기록했다고 지난 8일 밝혔다.
반도체 업황의 바로미터 역할을 하는 마이크론 역시 역대급 실적을 냈다. 마이크론은 2026회계연도 4분기(6~8월) 매출이 시장의 기대치를 웃돈 542억 3000만 달러(약 73조 6443억 원)를 기록했다. 전년 동기 대비 약 4.8배 증가한 규모다.
카운터포인트리서치에 따르면 2분기 글로벌 D램 시장 점유율은 삼성전자가 38%, SK하이닉스 25%, 마이크론 24%였다. 3분기 역시 큰 폭의 변화는 없을 것으로 추정된다. HBM 시장에선 SK하이닉스가 지난 2분기 50%의 점유율로 1위를 차지했다. HBM 매출은 대부분 HBM3E에서 발생하고 있어 SK하이닉스의 3분기 실적에도 긍정적인 영향을 미칠 것으로 보인다.
이 때문에 업계에선 SK하이닉스의 3분기 영업이익률에도 주목하고 있다. SK하이닉스는 지난 2분기 76.3%의 영업이익률을 기록했다. 이번에는 80%를 돌파할 수 있을지에 관심이 쏠린다.
다만 최근 달러/원 환율 하락은 SK하이닉스 성적에 대한 기대치를 다소 낮추고 있는 모양새다. 반도체 매출 대부분은 달러로 발생해 환율이 하락하면 원화로 환산한 매출과 영업이익이 줄어든다.
goodday@news1.kr
Copyright © 뉴스1. All rights reserved. 무단 전재 및 재배포, AI학습 이용 금지.
- 승리, 이미 유부남이었다…20대 아내 내년 초 출산, "혼전 임신은 아냐"
- "아버지 장례비 750만 원 혼자 냈는데"…부의금 싹 달라는 작은아버지
- "여긴 여성 전용, 밤에 남자와 잠자면 안 됩니다"…복도에 경고문 '시끌'
- 남친 앞에서 다른 남자와 '딥키스'…왜 안 말렸냐고 역정 낸 연예인
- 40대 삼성전자 직장인 "자산 90억인데 매일 불안, 외롭다"…뜻밖 고민 왜?
- "'밥값 해, 일부러 야근해?' 막차 끊길 때까지 일 강요"…헤이지니 또 폭로
- "정자 제공하면 8000만 원 드림"…기프트카드 산 70대 3.2억 뜯겼다
- "상속받아 불린 재산 기부하겠다" 사고사 미혼 오빠 유언, 동생 당혹
- "야간 꿀잠에 연봉 2배, 왜 소방관만 추앙받나…빨대가 맞다" 글 논란
- 강릉 해변서 사람 향해 폭죽…"군인도 쐈는데 왜 못 잡나" 비난 빗발[영상]