“현대모비스·한국타이어 투자가 안정적” [투자360]
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
자동차 업종의 3분기 실적 부진이 예상되는 가운데, 당분간 외형 성장보다는 원가 부담을 견디며 수익성을 유지할 수 있는 기업에 선별적으로 투자해야 한다는 증권가 조언이 나왔다.
남주신 DB증권 연구원은 '3분기 자동차 업종 실적 전망' 보고서를 통해 자동차 업종에 대한 투자의견 '비중 확대(Overweight)'를 유지하면서도 기업별 실적 회복 속도에는 차이가 나타날 것으로 전망했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
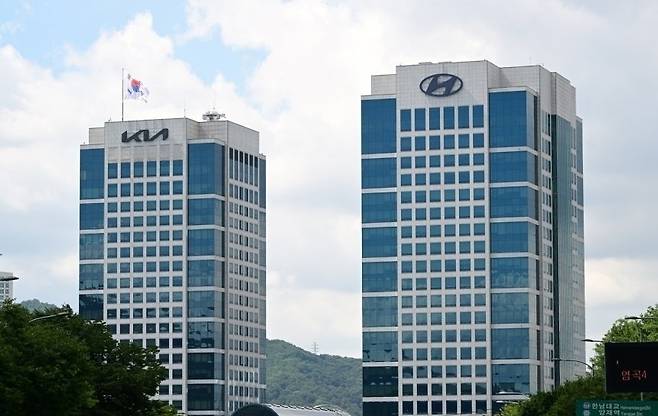
[헤럴드경제=홍태화 기자] 자동차 업종의 3분기 실적 부진이 예상되는 가운데, 당분간 외형 성장보다는 원가 부담을 견디며 수익성을 유지할 수 있는 기업에 선별적으로 투자해야 한다는 증권가 조언이 나왔다. 현대모비스와 한국타이어앤테크놀로지가 상대적으로 안정적인 투자처로 꼽혔다.
남주신 DB증권 연구원은 ‘3분기 자동차 업종 실적 전망’ 보고서를 통해 자동차 업종에 대한 투자의견 ‘비중 확대(Overweight)’를 유지하면서도 기업별 실적 회복 속도에는 차이가 나타날 것으로 전망했다.
남 연구원은 “생산 정상화에 따른 물량 회복을 기대하나, 원가 부담이 이어지는 만큼 업체별 이익 회복 속도는 차별화될 전망”이라며 “단기적으로는 외형 성장보다 원가 부담을 흡수하며 이익을 지킬 수 있는 업체 중심의 선별적 접근이 유효하다”고 분석했다.
배경에는 자동차 업계의 판매 감소와 원가 상승이 있다. 올해 3분기 현대차와 기아의 합산 도매판매량은 176만5000대로 지난해 같은 기간보다 3.2% 감소했다.
특히 현대차의 도매판매량은 91만9000대로 11.5% 줄었다. 임금협상 장기화에 따른 생산 차질과 주요 시장의 판매 부진이 겹친 영향이다. 반면 기아는 84만7000대로 7.8% 증가하며 상대적으로 양호한 판매 실적을 기록했다.
환율 하락과 원자재 가격 상승도 부담이다. 3분기 평균 원/달러 환율은 1417.7원으로 전 분기 대비 5.6% 하락했다. 원화 강세는 수출 비중이 높은 자동차 기업의 수익성에 불리하게 작용한다. 여기에 2분기 상승한 원자재 가격이 2~3개월의 시차를 두고 하반기 제조원가에 반영되기 시작했다.
남 연구원은 “환율 하락에 따른 일부 비용 환입에도 물량 감소와 원가 상승으로 본업의 이익 개선은 제한적일 전망”이라고 설명했다.
실제로 DB증권은 현대차의 3분기 영업이익을 지난해 같은 기간보다 6.4% 감소한 2조3761억원으로 추정했다. 시장 전망치인 2조8190억원을 밑도는 수준이다. 기아 역시 영업이익이 지난해보다 61.5% 증가한 2조3610억원을 기록하겠지만, 시장 전망치인 2조5000억원에는 미치지 못할 것으로 내다봤다.
이런 상황에서 DB증권이 주목한 기업은 현대모비스와 한국타이어앤테크놀로지다. 완성차 생산량의 변동에 대응할 수 있으면서도 원가 상승분을 판매가격에 반영할 수 있는 기업이라는 이유에서다.
남 연구원은 “현대모비스는 A/S 부문의 이익 방어력에, 한국타이어앤테크놀로지는 글로벌 모든 지역 판가 인상 효과와 윈터타이어 판매에 따른 믹스 개선에 주목한다”고 밝혔다.
현대모비스는 완성차 판매 부진에 따른 부품 매출 감소에도 안정적인 A/S 사업 수익과 전동화 부품 판매 확대로 실적을 방어할 것으로 예상됐다.
DB증권이 추정한 현대모비스의 3분기 영업이익은 9450억원으로 전년 동기 대비 21.0% 증가한 수준이다. 4분기에는 A/S 부문의 가격 인상과 관세 비용 보전 효과가 반영되면서 해당 부문의 수익성이 25% 수준에 이를 것으로 전망했다.
한국타이어앤테크놀로지 역시 글로벌 시장에서 진행한 타이어 판매가격 인상 효과가 실적에 긍정적으로 작용할 것으로 예상됐다. 여기에 겨울철 윈터타이어 판매 확대로 고부가가치 제품 비중이 높아지는 점도 수익성 개선 요인으로 꼽혔다.
최근 주가가 크게 하락한 현대차에 대해서는 과도한 조정이라는 평가를 내놓으면서도 목표주가는 하향했다.
남 연구원은 “단기 실적 눈높이 조정은 필요하나, 이를 로봇 사업의 중장기 성장성 훼손으로 해석할 필요는 없다”며 “본업의 회복 속도와 로봇 사업의 실행 성과를 함께 점검하며 중장기 관점의 접근을 유지할 필요가 있다”고 강조했다. 현대차의 목표주가는 기존 70만원에서 60만원으로 하향 조정했다. 투자의견은 ‘매수(BUY)’를 유지했다.
Copyright © 헤럴드경제. 무단전재 및 재배포 금지.
- ‘2조 재산설’ 서장훈…“건물 3채 있다”, 그 비결은
- ‘나나와 공개 열애’ 탑…‘20년 팬사이트’ 결국 폐쇄, 왜?
- 정우성·이정재, 10년 동행 끝났나?…정우성, 임기 6개월 남기고 돌연 이사직 사임, 왜?
- 송민호, 102일 복무 이탈…“부끄럽고 미웠다” 재복무는?
- 한글날 ‘거꾸로 태극기’ 논란 김규리 “허위사실 명예훼손 처벌될 수 있다”
- 홍혜걸 “치사하게 돈으로 압박을 해”…여에스더 지원 중단 선언에 결국 각서
- 변요한 ‘병역법 위반’ 송민호 사과문에 ‘좋아요’ 눌렀다
- 박해일 ‘암살자(들)’ 논란 불구 부산 찾아…관객 만났다
- ‘입국금지 24년’ 유승준, 이번엔 韓 땅 밟나…“다시 만날 날을 기대한다”
- “눈치 챙겨라”…박위 가족 수양딸 윤소희 SNS에 악플 세례