“일본 주말에 또 갈까”···원·엔 환율 18년만에 최저, 원화는 왜 강할까[경제뭔데]
이번 주 원·엔 재정환율이 100엔당 840원대까지 떨어지면서 2008년 이후 18년 만에 최저치를 기록했습니다.
10만원을 환전하면 현재 환율(8일 기준 100엔당 846원)로 1만1820엔, 100엔당 1000원 시절과 비교해 18.2% 많은 엔화를 환전할 수 있습니다. 한국에서 270만원인 셀린느 백도 일본 가격을 27만엔으로 가정할 때 한국보다 42만원 저렴한 약 228만원에 구매할 수 있습니다. 최소 ‘일본 항공권 값’만큼은 환율로 번 셈입니다.
1800원을 위협했던 원·유로 환율도 유로당 1400원대에 진입했습니다.
원·달러 환율도 거듭 하락해 1342.8원(9일 기준)을 기록 중입니다. 지난 7월 2일 기록한 최고 주간 종가(1555.8원)와 비교하면 약 석 달 만에 14% 내려왔습니다.
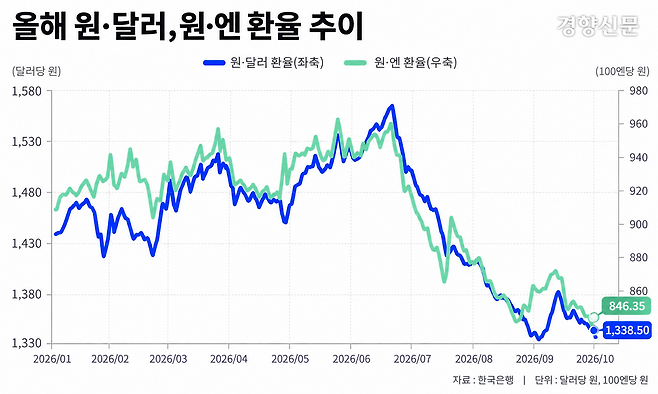
주요 통화 대비 달러의 가치를 보여주는 달러인덱스가 102를 웃돌며 ‘연중 최고치’를 기록하는데도 원화 대비 달러 값을 의미하는 환율이 하락하고 있습니다.
이유는 원화가 강세이기 때문입니다. 원화 강세의 주역은 반도체 초호황입니다. 반도체 수출로 벌어들인 막대한 달러가 외환시장에 공급되고, 반도체발 초과 세수로 상대적으로 ‘건전해진 재정’ 상황 덕입니다. 이번엔 왜 원화가 강세인지, 앞으로도 지속할지 살펴봤습니다.
환율은 반도체가 살린다
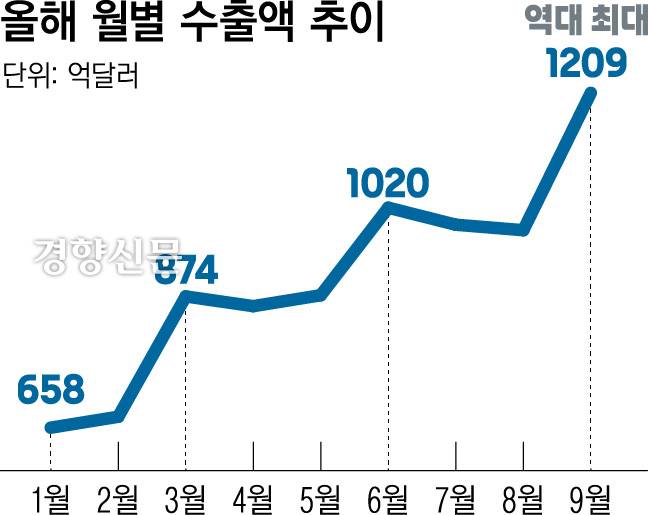
원화가 강세인 이유는 우선, 반도체 호황으로 막대한 달러가 외환시장에 공급됐습니다. 문다운 한국투자증권 연구원은 “급등하는 경상수지 흑자가 7월 주요 수출기업의 달러 매도 전환을 기점으로 국내 외환시장으로 유입되기 시작한 것이 뚜렷한 환율 하락 압력을 만들고 있다”고 말했습니다.
올해 상반기에도 반도체 호황으로 경상수지 흑자가 상당했지만, 당시엔 외국인이 리밸런싱(자산 재조정)을 위해 국내 주식을 대량 매도하면서 원·달러 환율이 내려오지 않았습니다.
그러나 하반기 외국인 매도세가 진정되고 SK하이닉스가 미국에서 발행한 주식예탁증서(ADR) 발행 자금을 들여오면서 상황이 반전됐습니다. 정부 독려로 수출기업들이 들고 있던 달러를 원화로 바꾼 점도 환율 하락에 영향을 미쳤습니다.
경상수지 흑자가 시장에 달러를 직접 ‘투하’하고 있다면, 반도체발 초과 세수로 탄탄해진 한국의 재정 건전성은 재정 위기에 직면한 유럽·미국·일본에 비해 원화의 매력을 높였다는 평가가 나옵니다.
하건형 신한투자증권 연구원은 “상대적 재정 건전성도 원화 강세 요인으로 작용하고 있다”며 “주요 선진국이 재정 부담에 직면한 반면 한국은 세수 확대로 인해 재정 건전성이 부각되고 있다”고 말했습니다.
실제 최근 유로화는 프랑스의 재정위기로 인해 크게 약세를 보입니다.
프랑스 정부가 내년 재정적자를 낮추기 위해 540억 유로의 지출 삭감·증세를 골자로 하는 긴축 예산안을 추진했지만 야당의 반대로 무산될 위기에 처하면서 위기감이 고조되고 프랑스 국채 금리가 폭등했습니다. 이는 유로화의 약세로 이어졌죠. 막대한 재정 적자로 인해 재정 건전성이 우려되는 것은 미국, 일본도 마찬가지입니다.
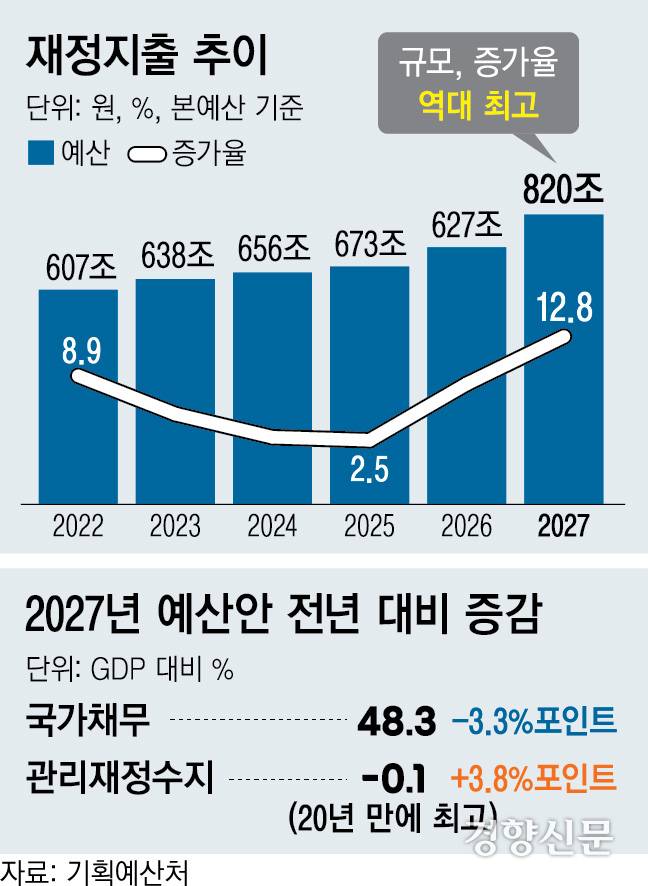
반면, 원화의 경우 올해 반도체로 막대한 세수가 들어오면서 나라 살림이 크게 좋아졌습니다. 올해 정부는 GDP 대비 국가채무비율이 내년 48.3%로 올해 본예산 51.6%보다 3.3%포인트 낮아질 것으로 전망했습니다.
해당 국가의 정부가 빚을 안정적으로 갚을 수 있는지에 대한 신뢰는 해당 국가의 통화 가치에도 영향을 미칩니다. 한국의 재정 건전성이 악화하면 외국인 투자자가 한국 국채를 매도하고 투자금을 달러로 바꿔 나가겠죠. 하지만 한국은 반도체발 초과 세수로 재정 건전성이 개선되면서 이러한 우려를 덜었습니다.
앞으로도 환율은 하락할까
시장에선 원화의 강세가 단숨에 꺾이기는 않을 것으로 보고 있습니다. 반도체 호황이 내년까지는 지속할 것으로 전망되기 때문입니다. 그러면 경상수자 흑자로 달러 공급이 지속되겠죠.
더구나 최근 흐름대로 미 연방준비제도(Fed)의 기준금리 인상 기대가 후퇴한다면 달러 가치가 지금보다 하락하고, 환율이 더 떨어질 수도 있습니다.
문제는 반도체 호황이 끝날 때입니다. 그러면 수출로 벌어서 국내로 들여오는 달러가 줄어듭니다.
동시에 반도체주 비중이 큰 한국 증시에 대한 투자 매력이 떨어지면서 외국인들이 빠져나가고, 외국에 투자하는 국내 ‘서학개미’가 다시 늘어날 수 있겠죠. 그러면 달러 공급보다 수요가 커지면서 원·달러 환율이 다시 오를 수 있습니다.
이민혁 KB국민은행 이코노미스트는 “저출산·고령화와 생산성 둔화가 이어질 경우, 국내 잠재성장률 및 자본 수익성이 낮아짐에 따라 투자자본의 해외 이동이 더욱 늘어날 수 있고, 환율엔 구조적인 상승 압력으로 작용할 수 있다”고 말했습니다.
결국 반도체 호황이 꺼진 후에도 낮은 환율을 유지하기 위해선 다른 한국 기업에 대한 투자 매력을 높여야 합니다. 정부도 이를 잘 알기 때문에 초과 세수로 마련된 재원을 한국의 잠재성장률을 높이는 데 쓰겠다고 강조하고 있습니다.
김경민 기자 kimkim@kyunghyang.com
Copyright © 경향신문. 무단전재 및 재배포 금지.
- [속보] ‘본국 소환’ 박기창 주우크라이나 한국 대사 귀국
- 서울시 “JYP, 13일 신사옥 협의하자더니 돌연 백지화···SH 잘못 아냐, 여론 호도하지 마라”
- [경제뭔데]“일본 주말에 또 갈까”···원·엔 환율 18년만에 최저, 원화는 왜 강할까
- ‘트럼프의 입’ 또 금발에 백인···새 백악관 대변인에 보수평론가 자카리아 임명 “충성스런
- [산업이(異)면]‘하이리스크’가 ‘전략적 가치’로…트럼프 청구서에 끌려다닌 열흘
- 트럼프, 또 ‘뒤끝 작렬’···“필라이, 미·이스라엘 노골적 증오해” 노벨평화상 수상자 비난
- 법원 “태안 기름유출 피해복구 단체들, 기금 2800억원 반환해야”
- [책과 삶]“누가 그렇게 멀리 살래?!” 제대로 긁혔다···이 땅에서 ‘서울 바깥’에 산다는 것
- 집들이 때 들인 ‘돈나무’ 애지중지 잘 키우다가 앗···갑자기 잎이 노랗게 변했다면
- 호남 반도체 부지 간 최태원 “최대한 빨리 짓겠다, 규모 더 커질 수도”