환율 악재 그룹株 흔들려도⋯현대모비스 목표가 '선방' 이유
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
현대차그룹 주요 자동차 계열사의 목표주가가 잇따라 하향 조정되는 가운데 현대모비스는 상대적으로 하락폭이 작아 주목받고 있다.
증권가에서는 현대모비스의 경우 현대차·기아의 판매 성장세가 둔화하고 환율 여건도 불리해졌지만 고수익 사후서비스(A/S) 부품 사업이 실적을 뒷받침할 것이라는 전망이 나온다.
김 연구원은 "3분기 자동차 업종의 최대 변수는 원화 강세"라며 "완성차 실적 눈높이가 낮아지는 구간에서 현대모비스의 상대적인 실적 방어력이 돋보일 것"이라고 판단했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
6월 말 대비 현대차 20%↓, 모비스는 10% '제한적 조정'
본업으로 '환율 리스크' 돌파, 자회사 편입 실적 부진 상쇄
[아이뉴스24 성진우 기자] 현대차그룹 주요 자동차 계열사의 목표주가가 잇따라 하향 조정되는 가운데 현대모비스는 상대적으로 하락폭이 작아 주목받고 있다. 이는 계열사별 실적 방어력에 대한 평가가 엇갈린 데 따른 것으로 풀이된다.
증권가에서는 현대모비스의 경우 현대차·기아의 판매 성장세가 둔화하고 환율 여건도 불리해졌지만 고수익 사후서비스(A/S) 부품 사업이 실적을 뒷받침할 것이라는 전망이 나온다. 완성차 업체보다 환율 변동에 따른 이익 감소폭도 작을 것이라는 예상도 있다.
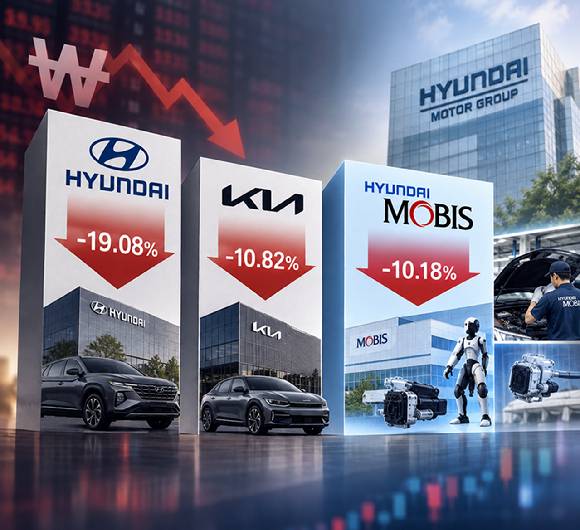
10일 금융정보업체 에프앤가이드에 따르면 현대모비스의 평균 목표주가는 이날 기준 70만6667원이다. 지난 6월 말 목표가 78만6800원 대비 10.18% 하락한 수치다. 마지막 거래일(8일) 종가 36만500원과 비교하면 약 96.02%의 상승 여력이 있는 것으로 해석된다.
증권가 목표가가 1개 분기 만에 10% 이상 낮아졌지만 현대모비스는 그룹 내 다른 계열사와 비교해 방어력이 견조하다. 특히 자회사이자 그룹 주력 계열사인 현대차와 비교하면 차이가 크다. 현대차의 경우 같은 기간 평균 목표가가 81만9615원에서 66만3200원으로 약 19.08% 감소했다.
현대모비스 '환율 리스크' 피해간 이유
현대모비스가 현대차보다 주가 전망에서 선방한 이유로 낮은 '환율 민감도'가 꼽힌다. 올 상반기 원화 강세가 지속되면서 국내 대표적인 수출 업종인 자동차 산업은 실적 하락이 불가피한 상황이다. 여기에 현대차는 파업 장기화에 따른 생산 차질 부담도 떠안고 있다.
한국투자증권은 현대차의 올 3분기 영업이익이 2조2510억원으로 전년 동기 대비 11.3% 감소할 것으로 전망했다. 직전 분기와 비교해 21.0% 줄었다. 김창호 연구원은 "3분기 평균환율은 1418원으로 실적 추정에 적용한 1480원 대비 62원 강세"라며 "환율 가정 변화로만 약 3000억원의 영업익 축소가 발생한 것으로 추정된다"고 분석했다.
기아는 3분기 영업익이 전년비 크게 상승할 것으로 예상되지만 이는 일회성 비용에 따른 기저 효과 때문이다. 지난해 3분기 기아는 약 6500억원의 품질 비용이 발생한 바 있다.
반면 현대모비스는 자동차 섹터에서 환율 부담이 완성차 대비 적다는 평가다. 현대모비스는 현대차 최대주주(2분기 말 지분율 22.36%)로 자회사 실적 악화가 연결 실적에 악영향을 끼치는 구조다. 자동차 판매 부진은 부품 매출 감소로도 이어진다. 그러나 시장에서는 본업 수익성이 이를 상쇄시키고 성장할 것이라는 예상이 많다.
현대모비스의 올 3분기 영업익 컨센서스는 9447억원 수준이다. 지난해 같은 기간보다 21.1% 증가한 수치로 3분기 기준 역대 최대 수준을 나타낼 것으로 보인다. 매출액은 16조995억원으로 같은 기간 7.1% 뛸 것으로 예상된다.
김 연구원은 "3분기 자동차 업종의 최대 변수는 원화 강세"라며 "완성차 실적 눈높이가 낮아지는 구간에서 현대모비스의 상대적인 실적 방어력이 돋보일 것"이라고 판단했다. 이어 "원·달러 환율 10원 변경 시 현대모비스의 연간 영업이익은 약 320억원 변동되는데 완성차(1500~2000억원) 대비 환율 민감도가 낮은 편"이라고 덧붙였다.
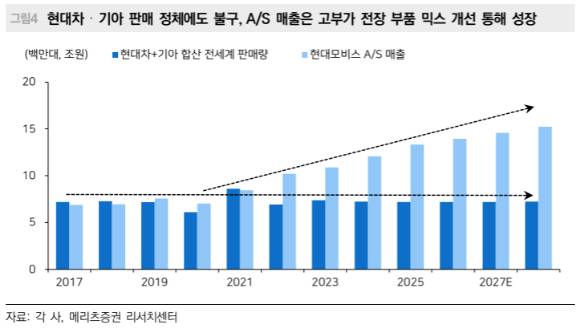
김준성 메리츠증권 연구원은 "주요 시장 판매 경쟁 심화와 비우호적 매크로 환경으로 자동차 업종 실적 부진이 예상되지만 현대모비스는 다르다"며 "A/S 사업이 고단가·고수익 전장부품 믹스 개선을 통해 현대차·기아 판매 정체를 넘어서는 차별화 된 성장을 이어가고 있다"고 평가했다.
증권가에서는 올 4분기 로봇 부품 공급이 현대모비스의 상승 모멘텀이 될 것이라는 전망도 나온다. 현대모비스는 올 11월부터 계열사인 보스턴다이내믹스향 액추에이터 시제품 31종 공급을 시작한다. 다른 로봇 부품인 그리퍼와 퍼펩션 모듈은 현재 입찰을 진행 중이다.
송선재 하나증권 연구원은 "현대모비스는 보스턴다이내믹스 외 다른 고객을 대응할 액추에이터도 개발할 계획"이라며 "관련 모멘텀들은 액추에이터 시제품 납품, 공장 건설, 추가 아이템의 확정, 고객사 확대 등으로 이어지는 과정을 밟으면서 주가에 반영돼 갈 것"이라고 했다.
/성진우 기자(politpeter@inews24.com)Copyright © 아이뉴스24. 무단전재 및 재배포 금지.
- '계곡살인' 이은해, 구치소서 우표 걸고 도박하다 적발⋯금치 9일 징벌
- 경찰에 전화해 "짜장면 좀 시켜주세요"⋯9살 아이 기지로 가정폭력 40대 체포
- 이경규, '병역 조롱 논란' 3인방에 일침⋯"선수들끼리 모여서나 할 얘기"
- 나주 부부 살해 후 600만원 빼가…'강도살인'으로 변경하면 최소 '무기징역'
- "부캉이 주둥이에서 피 흘린다"…무슨 일이
- [결혼과 이혼] 먼저 이혼하자더니…"아이 데려가면 유괴죄로 신고한다"는 남편
- 이재용·젠슨 황 두 딸의 악수…엔비디아, 뉴욕 만찬 사진 공개
- 단 222대…뉴욕 제네시스 하우스에서 만난 'GV90 네오룬 퍼스트 에디션'
- 유승호-임세주 "6년간 사귀었지만 지금은 결별"
- 中 영화 거장, '암살자(들)' 논란에…"사실에 기반하지 않는 창작도 있어"