삼성SDI, 4분기 수주 발표 이어질 전망…목표가↑-DS
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
DS투자증권이 삼성SDI(006400)에 대해 투자의견 '매수'를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향한다고 8일 밝혔다.
최태용 DS투자증권 연구원은 "4분기에는 수주 발표가 이어질 전망이다. 북미 ESS(에너지저장장치)는 기존 장기 공급계약에 이어 추가 논의가 진행 중이다. 유럽은 LFP(리튬·인산·철) 포함 각형 다수 프로젝트의 연내 수주가 목표"라며 "EU(유럽연합) 산업가속화법의 역내 생산 요건 확정 시 유럽 OEM(위탁생산)의 비중국 셀 발주 유인이 커진다"고 분석했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 권오석 기자] DS투자증권이 삼성SDI(006400)에 대해 투자의견 ‘매수’를 유지하고 목표주가를 기존 84만원에서 94만원으로 상향한다고 8일 밝혔다.
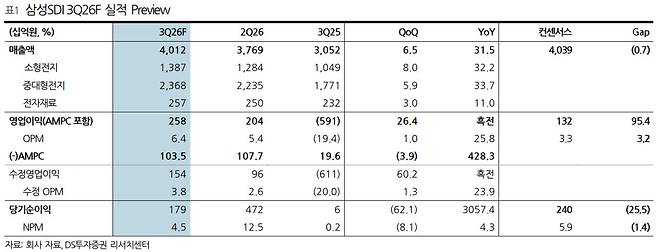
이어 “삼성디스플레이 지분 일부 매각 대금 4.5조원은 시너지셀즈 인수와 미국 증설 재원이다. 시너지셀즈는 2028년 하반기 가동 목표로 우선 2개 라인(연 10GWh)의 ESS 전환을 검토 중”이라며 “잔여 라인은 북미 ESS 추가 물량과 유럽 OEM향 미국 생산 수요로 배정될 수 있다. 상방에 주목해야 할 구간”이라고 강조했다.
올해 매출액은 16조원(전년 대비 +20.9%), 영업이익은 5303억원(흑자전환)을 전망했다. 최 연구원은 “정산 이익과 4분기 ESS 가이던스를 반영해 연간 영업이익을 42% 상향했다”며 “4분기 AMPC(첨단제조생산세액공제)를 제외한 전지 사업부 영업이익도 275억원으로 흑자전환한다. ESS 매출은 50~60% 증가가 예상된다”고 했다.
아울러 “3분기 성장이 국내 이연 물량 중심이었다면 4분기는 미국 물량이 더해진다. 인디애나 LFP 라인이 10월 양산에 들어간 영향”이라며 “미국 생산 확대로 AMPC도 4분기 1501억원으로 증가한다. BMW 물량 공백에 따른 자동차 부문 부진은 소형전지 흑전과 ESS 확대가 상쇄한다”고 내다봤다.
권오석 (kwon0328@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- "한 달 10만원대"…한국판 '반값 위고비' 나온다
- '160만원→260만원' 삼성전기 목표가 62%↑…"지금이 매수 기회"
- "파격적이다"…박진영, 국감 '시스루' 패션 화제
- “살 걸 그랬나”…올해 90% 뛴 주식, 증권가는 “더 간다”[종목e슈]
- '징역 2년→무죄' 尹…1심 뒤집은 재판부, 김건희·오세훈 운명은
- "하루에 1조씩 벌었다고?" 삼성전자, 영업익 100조 터지나
- ‘정면 대응’ 박진영, 얼굴 감싸며 실소…어떤 질문했길래
- "역대 최대 AI 버블, 그래도 올라타라"…억만장자의 역설적 조언
- "김정일, 박근혜에 육영수 암살 사과" 어디까지 사실일까
- "아기 몸무게만큼 현금 드려요" 파격 혜택 내놓은 은행