HD현대일렉트릭, 환율 부담에 3Q 기대치 하회…목표가 115만원↓-하나
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
하나증권은 HD현대일렉트릭(267260)에 대해 원·달러 환율 하락 영향으로 올해 3분기 실적이 시장 기대치를 밑돌 것으로 전망했다.
3분기 영업이익은 2863억원으로 전년 동기 대비 15.9% 증가하나 시장 컨센서스는 밑돌 것으로 예상했다.
유 연구원은 "환율 하락으로 인한 이익 영향을 고려해야 하는 상황"이라면서도 "연초 제시된 연간 매출 가이던스는 보수적인 환율을 반영한 수치이기 때문에 달성할 가능성은 충분하며 수주도 양호한 추세를 이어갈 전망"이라고 밝혔다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김윤정 기자] 하나증권은 HD현대일렉트릭(267260)에 대해 원·달러 환율 하락 영향으로 올해 3분기 실적이 시장 기대치를 밑돌 것으로 전망했다. 목표주가는 기존 대비 20.1% 낮춘 115만원으로 하향했다.
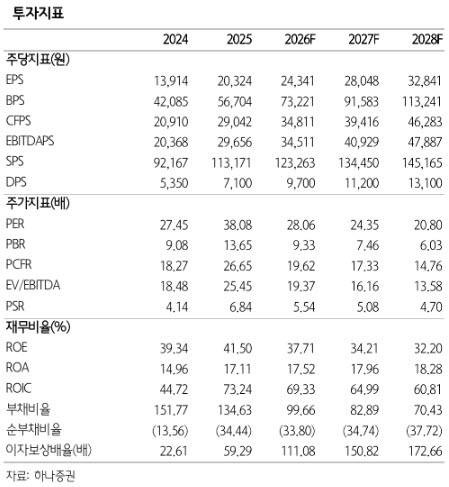
3분기 영업이익은 2863억원으로 전년 동기 대비 15.9% 증가하나 시장 컨센서스는 밑돌 것으로 예상했다. 영업이익률은 전년 동기 대비 1.0%포인트 개선된 25.8%로 역대 최고치를 경신할 것으로 추정했다.
유 연구원은 “환율 하락으로 인한 이익 영향을 고려해야 하는 상황”이라면서도 “연초 제시된 연간 매출 가이던스는 보수적인 환율을 반영한 수치이기 때문에 달성할 가능성은 충분하며 수주도 양호한 추세를 이어갈 전망”이라고 밝혔다.
사업부별로 전력기기는 변압기와 차단기의 성장세가 이어지는 가운데 전년 동기의 높은 기저로 이번 분기 매출 증가 폭은 상대적으로 낮아질 가능성이 있다고 봤다. 420킬로볼트(kV) 친환경 차단기 개발을 완료하면서 유럽 시장 매출 성장이 기대되고, 기존 제품 대비 프리미엄을 감안하면 제품 믹스 개선에도 유의미하게 기여할 것으로 전망했다.
배전기기는 데이터센터향 직접 발주 비중 상승에 따른 외형 확대가 예상된다. 회전기기도 양호한 성장세를 이어갈 것으로 내다봤다. 유 연구원은 “전력기기는 고수익 프로젝트 기반의 이익 개선이 예상된다”며 “배전기기는 AI 데이터센터향 매출 증가로 점진적인 마진 개선이 기대되며 ESS 프로젝트 또한 일정 수준 이상의 수익성이 확보된 상황이기 때문에 믹스 악화 우려는 제한적”이라고 분석했다.
특히 배전·회전기기 매출 증가에 따른 전사 수익성 하락 우려는 과도하다고 판단했다. 지난 7월 수주한 북미 빅테크향 전력 패키지 공급계약을 시작으로 중장기 배전기기 매출 확대가 예상되는 상황이다.
유 연구원은 “기존 배전기기보다 AI 데이터센터향 마진이 더 높고 대규모 계약 기반 반복 생산으로 생산성 개선 및 비용 절감 효과가 나타날 수 있어 우려가 과도하다”고 평가했다. 이어 “그룹사 엔진 수주와 연계한 회전기기 실적도 증가할 예정이며 배전과 마찬가지로 이익이 추가되는 개념으로 접근할 필요가 있다”고 덧붙였다.
김윤정 (yoon95@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- "무섭게 뛴다" 강북 아파트값 20%↑…文정부보다 가팔라
- "LA·샌디에이고 공격해도 된다?" 트럼프 돌발 발언에 발칵
- “전역모 쓰고 ‘군대 안 간다’더니”…아파트 특공까지? ‘부글부글’
- “부캉이 정체 밝혀졌다”…3m 암컷 흑상어였다
- "월 50만원 넣으면 2255만원"…청년미래적금 신청 7일부터
- 박정희 고향 '구미'...결국 '암살자(들)' 상영 중단
- "아들 둘이 싸울까 봐"…전원주, 50억 재산 절반 미리 줬다
- "트럼프의 기관총 입"…레빗 前 백악관 대변인, 폭스뉴스 합류
- 국회서 막춤 추다 퇴장당한 中 로봇들...韓 수준은? [영상]
- "나 재벌집 막내아들" 돈다발도 보여줬는데…알고보니 '100억' 사기?