애큐온캐피탈 인수가 낮춘 한화생명···실적 기대↑
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
한화생명이 애큐온캐피탈을 시장에서 거론되던 인수가보다 낮은 수준에 사들이는데 성공했다.
6일 금융권에 따르면 한화생명은 글로벌 사모펀드 운용사(PEF) EQT파트너스가 보유한 '애큐온캐피탈'의 경영권을 인수하기로 했다.
애큐온캐피탈의 지분 96.06%를 샌드로이드PE와 공동으로 사들이는데, 한화생명은 4400억원을 지불해 애큐온캐피탈의 지분 50.54%를 취득한다.
덕분에 한화생명은 애큐온캐피탈을 인수한 후 염가매수차익을 거둘 것으로 예상된다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
예상 인수가 대비 약 900억↓···염가매수차익 가능성
[시사저널e=유길연 기자] 한화생명이 애큐온캐피탈을 시장에서 거론되던 인수가보다 낮은 수준에 사들이는데 성공했다. 덕분에 한화생명은 인수에 따른 회계적 차익을 거둘 가능성이 커졌다.
시장에선 한화생명이 올해 본업인 보험영업이 부진해도 그룹 전체 실적은 인수합병(M&A) 덕분에 계속 성장할 것이란 전망이 나온다.
6일 금융권에 따르면 한화생명은 글로벌 사모펀드 운용사(PEF) EQT파트너스가 보유한 '애큐온캐피탈'의 경영권을 인수하기로 했다.
애큐온캐피탈의 지분 96.06%를 샌드로이드PE와 공동으로 사들이는데, 한화생명은 4400억원을 지불해 애큐온캐피탈의 지분 50.54%를 취득한다. 매각 금액에 대한 부담을 낮추면서 경영권을 보유하는 전략을 취한 것으로 풀이된다.
시장에서 주목하는 것은 가격이다. 당초 업계에서 거론되던 애큐온캐피탈 지분 96.06%에 대한 가격은 1조원 수준이었다. 이 가격에 지분율 50.54%에 해당하는 액수를 따져보면 약 5260억원이다. 한화생명은 시장가보다 900억원가량을 낮춘 것이다.
덕분에 한화생명은 애큐온캐피탈을 인수한 후 염가매수차익을 거둘 것으로 예상된다. 염차매수차익은 A기업이 B기업을 인수할 때 인수가격이 B기업 순자산의 시가(공정가치) 보다 낮으면, 그 차액만큼 회계적 이익이 발생하는 것을 말한다.
지난 6월 말 기준 애큐온캐피탈의 자기자본의 장부가의 50.54%는 6174억원이다. 이 기준으로 따지면 한화생명이 얻는 차익은 774억원이란 추산이 가능하다. 물론 향후 애큐온캐피탈의 자본이 변동될 수 있으며, 자산과 부채를 전부 공정가치로 평가한 작업 이후에 확정되는 염가매수차익 규모는 이와는 차이가 있을 수 있다.
이에 올해 한화생명의 연결 기준 순이익은 더욱 증가할 것으로 전망된다.
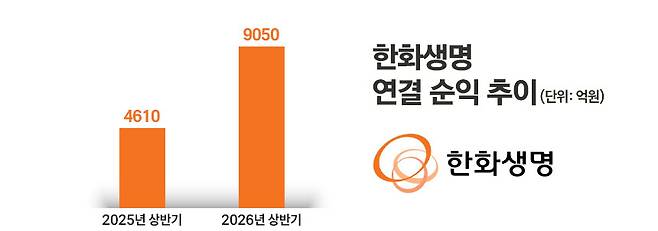
한화생명은 올 상반기 한화생명의 연결 순이익은 9050억원으로 지난해 같은 기간에 비해 96% 급증했다. 지난해 인수를 마무리한 미국 벨로시티 증권사, 인도네시아 노부 은행 등 해외 법인의 이익이 반영된 영향이다. 여기에 염가매수차익과 함께 애큐온캐피탈 자체 순익이 더해지면 실적은 더 크게 늘 전망이다.
최근 한화생명은 본업인 보험사업에서 어려움을 겪고 있다. 생명보험업 전체가 불황인 여파다. 지난해 한화생명의 별도 기준 보험영업이익은 3444억원으로 직전 해인 2024년과 비교해 32% 급감했다. 2025년도 전년 대비 22% 줄었다. 미래이익 추정치인 보험계약마진(CSM)도 2023년 말부터 2025년 말까지 계속 줄었다.
올 상반기엔 다소 반전에 성공했지만, 업황 탓에 보험이익이 크게 늘긴 어렵다는 것이 대체적인 평가다. 이러한 상황에서 해외 법인과 한화투자증권·자산운용·저축은행, 애큐온캐피탈 등 국내 비(非)보험 계열사의 실적이 늘어나면 그룹 실적은 계속 성장할 수 있다.
이와 함께 한화생명이 이 같은 염가매수차익을 거두면 지급여력비율(K-ICS·킥스) 하락폭도 약간 줄어들 것으로 전망된다. 킥스는 보험사의 자본건전성을 측정하는 지표다. 분자는 보험사의 가용자본, 분모는 요구자본으로 구성된다. 보험사가 M&A를 하면 분모인 요구자본이 늘어나 지표가 하락할 가능성이 커진다.
관련 규정에 따르면 보험사가 캐피탈사를 인수하면 해당 캐피탈사의 조정총자산의 8%가 요구자본에 포함된다. 6월 말 기준 애큐온캐피탈의 조정총자산은 4조5344억원으로, 이의 8%는 3628억원이다.
같은 시기 한화생명의 킥스는 168%로 가용자본이 25조2154억원, 요구자본이 15조112억원이다. 요구자본에 3628억원이 더해지면 킥스 비율은 4%포인트 하락한다. 하지만 가용자본에 염가매수차익 774억원이 더해지면 하락폭이 약 0.5%포인트 줄어드는 것으로 추산된다.
Copyright © 시사저널e 무단전재 및 재배포 금지