강세로 돌아선 원화에 HD현대重·한화오션 이익 전망 하향… 삼성은 영향 無
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
3분기(7~9월) 미국 달러당 원화 환율이 1300원대로 내려가면서(원화 가치 상승) 주요 조선사의 영업이익률이 예상보다 낮아질 것으로 전망되고 있다. 대형 조선 3사(HD현대중공업·한화오션·삼성중공업) 중 HD현대중공업과 한화오션은 수주 후 환율 변동이 선박별 실적에 반영되는 정책상 원화 강세로 영업이익이 줄어들 것으로 예상됐다.
한국투자증권은 3분기 원화 환율 하락에 따라 HD현대중공업의 영업이익은 387억원, 한화오션의 영업이익은 898억원 감소할 것으로 추정했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
3분기(7~9월) 미국 달러당 원화 환율이 1300원대로 내려가면서(원화 가치 상승) 주요 조선사의 영업이익률이 예상보다 낮아질 것으로 전망되고 있다. 대형 조선 3사(HD현대중공업·한화오션·삼성중공업) 중 HD현대중공업과 한화오션은 수주 후 환율 변동이 선박별 실적에 반영되는 정책상 원화 강세로 영업이익이 줄어들 것으로 예상됐다.
6일 조선업계와 한국은행에 따르면 3분기 달러화 대비 원화 평균 환율은 1418원으로 집계됐다. 2분기 평균 환율(1502원) 대비 84원 하락했다. 9월 말 환율은 1358원으로, 6월 말(1541원) 대비 12%가량 떨어졌다.
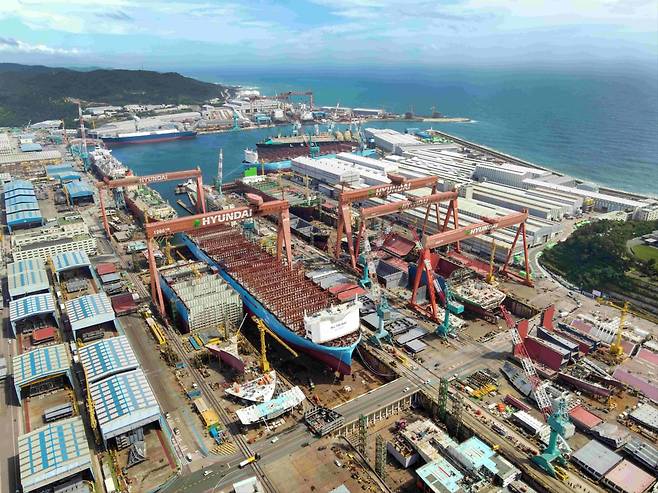
3분기처럼 달러화 대비 원화 환율이 하락(원화 가치 상승)하면 조선사 이익은 감소할 수 있다. 선박 매출은 건조 계약 후 약 3~4년 뒤 인도할 때까지 공정 진척에 따라 단계적으로 반영된다.
선박 건조 계약은 달러로 체결되기 때문에 환율 변동의 영향을 크게 받는 편이다. 선박 인도 시점에 환율이 낮아지면 계약금이나 선급금 외 남은 대금의 원화 환산 금액이 줄어들게 된다.
금융정보제공업체 에프앤가이드 집계에 따르면, 지난달 28일 기준 HD현대중공업의 3분기 영업이익 컨센서스는 1조123억원(영업이익률 16.6%)이었다. 처음으로 분기 영업이익 1조원을 돌파했던 2분기 영업이익(1조399억원)보다 줄어든 수치다.
한화오션의 3분기 영업이익 컨센서스는 5715억원(영업이익률 16.2%)으로 2분기 영업이익(7361억원) 대비 1600억원가량 낮은 수준으로 집계됐다. 삼성중공업의 3분기 영업이익 컨센서스는 3463억원(영업이익률 10.8%)으로 2분기 영업이익(3250억원)을 웃돌았다.
한국투자증권은 지난 1일 HD현대중공업과 한화오션의 3분기 이익 눈높이를 컨센서스보다 더 낮췄다. 한국투자증권은 3분기 원화 환율 하락에 따라 HD현대중공업의 영업이익은 387억원, 한화오션의 영업이익은 898억원 감소할 것으로 추정했다. 환율 하락폭 10원당 영업이익 감소폭은 HD현대중공업이 46억원, 한화오션이 107억원으로 추정됐다.
한국투자증권은 HD현대중공업의 3분기 영업이익률은 컨센서스(16.6%)보다 0.6%포인트, 한화오션 영업이익률은 컨센서스(16.2%)보다 2.6%포인트 떨어질 것으로 예상했다. 삼성중공업은 변동이 없을 것으로 봤다.
조선사별로 환율 변동이 실적에 미치는 영향에 차이가 나는 것은 환 헤지(계약 시점에 환율을 고정해 추후 환율 변동의 영향을 줄이는 것) 비율이 다르기 때문이다. 환 헤지 비율이 낮을수록 환율 변동의 영향이 크다.
HD현대중공업과 한화오션은 환율 변동이 영업 실적에 직접적인 영향을 주는 구조다. 조선·증권업계에선 HD현대중공업의 환율 노출도를 34%, 한화오션의 환율 노출도를 75% 수준으로 추산한다.
HD현대중공업은 올해 상선 매출에서 2024년부터 수주한 물량의 매출 반영 비중이 절반가량으로 추정됐다. 2024년과 2025년 연평균 환율은 각각 1364원, 1450원이었다.
반면 삼성중공업은 환 헤지 비율이 100%이기 때문에 계약 후 환율 변동의 영향이 없다. 삼성중공업은 올해 2분기 환율이 1500원을 돌파했을 때 HD현대중공업이나 한화오션에 비해 환율 상승 효과를 누리지 못했으나, 3분기처럼 환율이 하락하는 구간에서도 실적에 영향이 없다. 삼성중공업의 상반기 실적엔 1330원 수준의 환율이 반영된 것으로 추정됐다.
장성호 IBK투자증권 애널리스트는 “삼성중공업은 100% 환 헤지 전략으로 영업 실적에서 환율 상승에 따른 수혜는 제한되지만, 역으로 해석하면 환율이 높아진 구간에 수주한 물량의 매출 인식이 본격화되면 실적이 개선될 수 있다”고 했다.
- Copyright ⓒ 조선비즈 & Chosun.com -
Copyright © 조선비즈. 무단전재 및 재배포 금지.
- 더시에나, ‘1.8兆’ 골프존카운티 품는다… MBK와 SPA 체결
- 압구정 고점서 35억 뚝… 강남 재건축에 무슨 일
- “일주일 2만원으로 버텨요”… 주식 폭락에 직장인들 ‘무지출 챌린지’
- [단독] 전국 중수청 내부 도면 59장 나라장터에 노출… 청장실·서버·수사실까지
- 軍이 주목한 로봇개… 라이온로보틱스, 설립 3년만에 몸값 7000억 노린다
- 대기업 오너 일가, 그룹사 주식 7조원어치 사들였다… 이재용 회장 5조원 육박
- 사케는 엔저 타고 날았고, 막걸리는 ‘한인 타운’ 넘어설 돌파구 찾는다
- [정책 인사이트] 국회·정부, 전기차 완성차 세액공제 포함 추진… “중국산에 대응할 필요”
- 구룡마을 7시간 만에 주불 진압… 축구장 26개 면적 태워
- 美 스타링크 추격 나선 중국… 3년 내 위성 3000기 구축 추진