LG디스플레이, 환율·칩플레이션에 수익성 개선 지연…목표가 19%↓-신한
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
신한투자증권이 LG디스플레이(034220)에 대해 수익성 개선세가 원·달러 환율 하락과 칩플레이션 영향으로 기대보다 더딜 것으로 전망하고, 목표주가를 기존 대비 19% 낮춘 1만 3000원으로 설했다.
6일 박현우 신한투자증권 선임연구원은 LG디스플레이의 올해 3분기 매출액이 6조 6000억원으로 전년 동기 대비 5% 감소하고, 영업이익은 2977억원으로 31% 줄어들 것으로 추정했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김형일 기자] 신한투자증권이 LG디스플레이(034220)에 대해 수익성 개선세가 원·달러 환율 하락과 칩플레이션 영향으로 기대보다 더딜 것으로 전망하고, 목표주가를 기존 대비 19% 낮춘 1만 3000원으로 설했다.
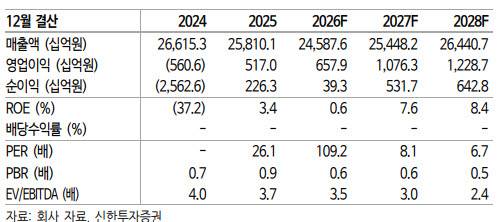
실적 둔화의 주요 원인은 환율이다. 3분기 평균 원·달러 환율은 1423원으로 전분기보다 5%, 기존 적용 환율인 1460원보다 3% 하락할 것으로 예상했다. 이에 따라 1000억원 내외의 부의 환율효과와 패널가 인하 압력 심화를 반영해 3분기 영업이익 추정치를 기존보다 31% 낮췄다.
하반기 모바일 유기발광다이오드(OLED) 출하량은 전년 대비 16% 증가할 것으로 전망했다. 반면 IT OLED는 칩플레이션에 따른 가격 인상과 수요 둔화에 직면해 출하 부진이 지속될 것으로 내다봤다.
대형 출하량은 OLED 모니터를 중심으로 전년 대비 17% 증가할 것으로 전망했다. 모니터 비중은 올해 약 20%에서 내년 20% 중후반까지 상승할 것으로 봤다. 가동률 상승과 수요 확대가 지속될 경우 대형 생산능력 내 월 4만 5000장 규모의 유휴라인 활용 여부도 주목할 필요가 있다고 분석했다.
박 연구원은 “패널 출하는 견조하나 전방의 수익성 축소가 공급망 전반으로 전이 심화되고 있다”며 “자기자본이익률(ROE) 하향을 감안해 목표 주가순자산비율(P/B)을 조정했다”고 말했다.
김형일 (ktripod4@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- 차기 보수 대통령감은…한동훈 18.7%·장동혁·오세훈 12.3% [여론조사꽃]
- 24년來 최고 금리도 AI 기세 못막아…나스닥 사상 최고[월스트리트in]
- "숨만 쉬어도 164만원"…전세 밀어낸 월세, 세입자들 '비명'
- "장애인도 성관계하냐" 성소수자 술집 단속하던 경찰 막말
- 스페이스X 7%대 급등…모건스탠리 "75% 더 오른다"
- 태극기 늑장 게양 고의인가? 관계자 손짓 살펴보니 [영상]
- 퇴원 20일, 그날 아침은 예고돼 있었다[그날의 이유①]
- 軍 "DMZ 폭발 지뢰, 北 매설 결론"…엇갈린 MDL 기준에 '침범 인식'은 별개
- 삼전 또 최대 실적 예고…'100조 이후' HBM4에 쏠린 눈
- "어디서 함부로 盧 들먹여" 김어준에 한동훈 "거만한 X꼰대 소리"