"승부는 가동률"…삼전닉스, 메모리 증설전 2라운드
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
인공지능(AI)발 메모리 슈퍼사이클을 타고 삼성전자와 SK하이닉스가 대규모 생산능력 확충에 나선 가운데 증설 경쟁의 무게중심이 '얼마나 많은 팹을 확보하느냐'에서 '얼마나 빠르고 효율적으로 가동하느냐'로 옮겨가고 있다.
향후 메모리 경쟁의 핵심은 생산시설의 절대 규모보다 시장 수요에 맞춰 신규 라인을 얼마나 빠르게 안정화하고 효율적으로 가동하느냐에 달릴 전망이다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
2028~2030년 생산능력 확대 집중…'램프업·가동률'이 수익성 좌우
인공지능(AI)발 메모리 슈퍼사이클을 타고 삼성전자와 SK하이닉스가 대규모 생산능력 확충에 나선 가운데 증설 경쟁의 무게중심이 '얼마나 많은 팹을 확보하느냐'에서 '얼마나 빠르고 효율적으로 가동하느냐'로 옮겨가고 있다.
신규 팹은 완공과 동시에 최대 생산능력을 발휘하지 않는다. 클린룸 구축 이후 장비 반입과 공정 안정화, 수율 확보 등을 거쳐야 본격적인 양산이 가능하다. 이에 따라 향후에는 단순 생산능력 규모보다 시장 수요에 맞춰 가동률과 생산량을 조절하는 능력이 실적을 좌우할 것이란 관측이 나온다.
5일 반도체 업계에 따르면 삼성전자와 SK하이닉스가 국내에서 추진하는 신규 메모리 전공정 팹은 장기 계획을 포함해 최대 17기에 달한다.
삼성전자는 평택 5공장(P5) 2기와 용인 국가산업단지 6기, 호남권 2기 등 총 10기를 추진한다. SK하이닉스는 용인 반도체 클러스터 4기와 청주 M17, 호남권 2기 등 7기를 계획하고 있다.
삼성전자는 P5 첫 번째 생산라인 구축에 속도를 내고 있다. 업계에서는 주요 제조장비 반입 시점을 내년 2분기로 앞당기는 방안이 거론된다.
SK하이닉스도 용인 Y1의 첫 클린룸 가동을 내년 2월로 앞당겼다. Y2는 2029년 6월, 청주 M17은 2028년 12월 첫 클린룸 가동을 목표로 한다. Y2와 M17 건설에는 각각 35조2000억원, 19조1000억원이 투입될 예정이다.
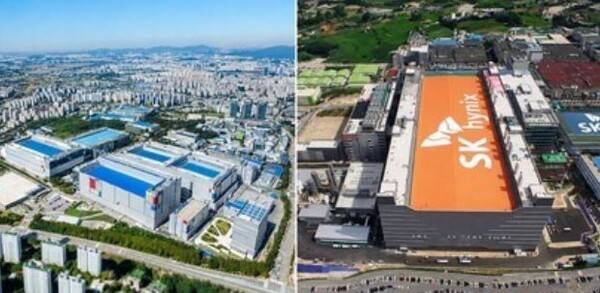
◆전력·용수·장비 확보도 변수…AI 수요 둔화 땐 공급 부담 가능성
국제반도체장비재료협회(SEMI)는 올해 전 세계 300mm 메모리 생산능력을 월 410만장 수준으로 전망하고 있다. 내년에는 월 420만장까지 늘어날 것으로 예상된다.
다만 신규 팹의 잠재 생산능력을 단순 합산해 미래 공급량으로 보는 것은 한계가 있다. 공장 완공 이후에도 장비 설치와 시험 생산, 수율 안정화까지 시간이 필요하기 때문이다.
특히 HBM은 전공정뿐 아니라 TSV와 적층, 패키징 등 후공정 생산능력까지 함께 확보해야 해 웨이퍼 투입량 증가가 곧바로 완제품 출하량 증가로 이어지지 않는다.
결국 신규 팹을 얼마나 빨리 완공하느냐보다 장비를 적기에 확보하고 초기 수율을 안정화하는 '램프업' 능력이 중요해질 수밖에 없다.
특히 2028~2030년은 주요 생산기지가 순차 가동되면서 국내 메모리 생산능력이 본격적으로 늘어나는 시기로 꼽힌다. AI 투자 열기가 이어질 경우 HBM과 서버용 D램, 기업용 SSD 수요가 신규 생산능력을 흡수할 수 있지만, 수요 증가세가 둔화하면 범용 D램과 낸드를 중심으로 공급 부담이 커질 가능성도 있다.
전력과 용수 등 인프라도 변수다. 정부가 추산한 용인 반도체 메가클러스터의 장기 전력 수요는 10GW 이상이며 하루 필요한 용수는 최대 150만톤 수준이다. 팹 건설 일정이 앞당겨져도 전력·용수·장비 공급이 맞물리지 않으면 실제 생산 일정은 늦어질 수 있다.
향후 메모리 경쟁의 핵심은 생산시설의 절대 규모보다 시장 수요에 맞춰 신규 라인을 얼마나 빠르게 안정화하고 효율적으로 가동하느냐에 달릴 전망이다.
Copyright © EBN