“상속세, 부자들만의 세금 아니다…미리 증여해 절세해야”
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
"상속세는 이제 부자들만의 세금이 아닙니다. 상속세를 줄이려면 사전에 증여세를 일부 내면서 증여를 진행해야 합니다."
2일 서울 강남구 코엑스에서 열린 '2026 동아재테크쇼' 강연자로 나선 우병탁 신한 프리미어 패스파인더 전문위원은 최근 자산 가치 상승으로 중산층도 상속세 대상이 돼 가고 있는 점을 지적하며 구체적인 절세 비법을 소개했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
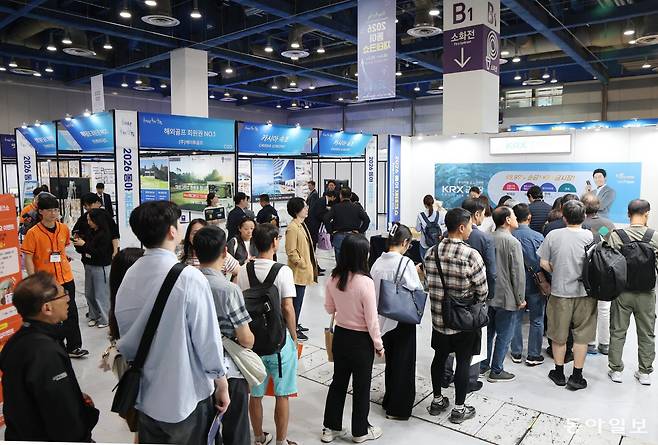
2일 서울 강남구 코엑스에서 열린 ‘2026 동아재테크쇼’ 강연자로 나선 우병탁 신한 프리미어 패스파인더 전문위원은 최근 자산 가치 상승으로 중산층도 상속세 대상이 돼 가고 있는 점을 지적하며 구체적인 절세 비법을 소개했다. 그는 “향후 부동산과 관련해 가장 큰 이슈는 상속세일 것”이라며 “그 변화를 잘 이해해야 세금을 줄여 내 돈을 지킨다”라고 강조했다.
올해 동아재테크쇼 강연에서는 각종 부동산 정책 변화 속에 세금을 아낄 수 있는 절세 비법들이 실사례 위주로 소개되면서 이목이 쏠렸다. 세 부담을 비교한 표가 나올 때마다 관람객들은 휴대전화 카메라로 찍으며 메모했다.
●“양도세, 잘못 판단하면 몇 배 늘어”
우병탁 전문위원은 강연에서 “만약 홀어머니 혼자 갖고 계시는 집 한 채 가격이 5억 원을 겨우 넘긴다고 해도, 5억 원을 초과하는 순간 다른 상속 재산과 더해진다”며 “상속세를 낼 준비를 해야 한다”고 소개했다. 그는 “그렇기 때문에 일부 증여세를 부담해 가면서까지 미리 증여하는 것이 큰 틀에서 상속세를 아낄 수 있는 방법”이라고 설명했다.
우 위원은 또 “부모님 두 분이 살아계신데 아버님 앞으로 20억 원의 자산이 있다면, 어머님이 먼저 돌아가시고 아버님이 돌아가셨을 경우 자녀의 상속세는 2억4000만 원”이라면서 “그런데 미리 아버님과 어머님 앞으로 각각 10억 원씩 정리를 해놓으면 어떤 분이 먼저 돌아가시든 상속세는 9000만 원에 불과하다”고 설명했다.
김대경 하나은행 팀장 역시 세제개편안을 두고 “양도세를 3000만 원만 내면 되는데 자칫 3억 원을 내야 하는 상황이 올 수 있다”며 “지금부터 실거주 이력을 관리하고 내년과 내후년까지 한시적으로 세금을 감면해 주는 제도를 활용해야 한다”고 했다.
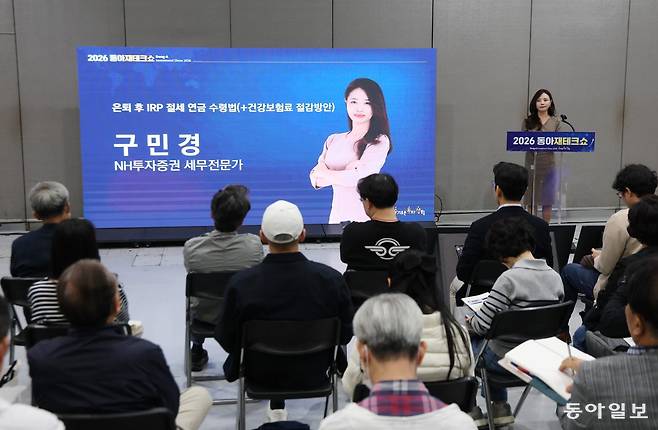
증여·상속세 폭탄을 피하기 위한 세테크 방법도 소개됐다. 김혜리 HKL세무법인 부대표는 “증여세 공제가 10년마다 초기화되는 점을 고려하면 자녀들이 40세가 될 때까지 1억9000만 원을 증여세 없이 줄 수 있다”며 “자산승계 계획을 잘 짠다면 많게는 10억 원 넘게 절세할 수 있다”고 했다. 이어 “배우자에게 10년간 6억 원까지 증여세가 공제되는 점을 미리 활용한다면 세금 폭탄을 피할 수 있다”고 조언했다.
●“방어적 포트폴리오로 자산 지켜야”
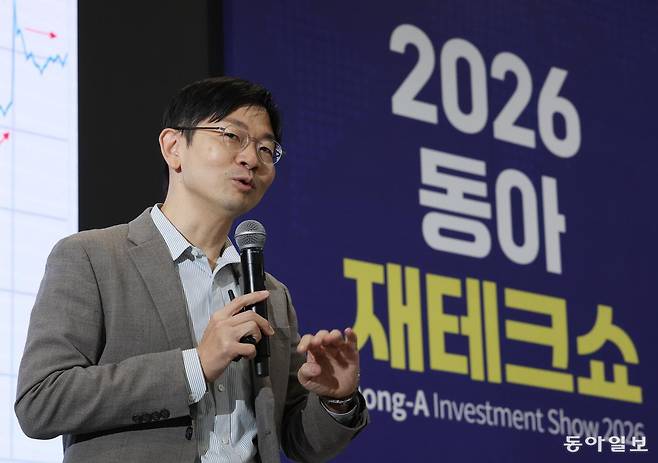
이런 시기엔 손실을 최대한 줄일 수 있도록 방어적으로 포트폴리오를 짜야 한다는 조언이 나온다. 하나래 신한프리미어 패스파인더 전문위원은 “포트폴리오의 핵심은 위험을 내가 견딜 수 있는 수준으로 낮춰 투자를 지속하는 것”이라며 “위험자산(주식 등)과 안전자산(채권, 예금 등)의 비율을 정하고, 보험 목적으로 금 같은 대체 자산을 일부 투자하는 게 좋다”고 귀띔했다.
최미송 기자 cms@donga.com
주현우 기자 woojoo@donga.com
신무경 기자 yes@donga.com
Copyright © 동아일보. All rights reserved. 무단 전재, 재배포 및 AI학습 이용 금지
- 국내은행 6곳 ‘융단폭격 해킹’…“AI 활용한 전방위 공격 추정”
- 김여정 “군사적 긴장완화?…대통령이 광대극 절정” 조롱
- “오세훈법이라는 명예 있는데”…吳시장, 비용 대납 혐의 거듭 부인
- 중수청 첫날 고발 접수증 발급 안돼…고발장에 도장 찍어줬다
- “부캉아, 조금만 더 가자”…그물로 몰았지만 바다 100m 앞에서 멈춰
- 나나, 빅뱅 탑과 열애 인정 “부끄럽지만 건강하게 만나겠다”
- 손가락 4개 장착한 아틀라스, 너트 조이기 등 자유자재
- [단독]김지용, 재산 38억 신고…분당에 아파트 2채
- 최태원, 재산분할금 마련하려 SK주식 매각…지분 2.27% 낮아져
- 부산 찾은 김민석 “김영삼·노무현·문재인 배출한 민주 정통성의 성지”