LG전자 증권가 연이은 호평에도 약세
전병윤 기자 2026. 10. 2. 10:49
LG전자 주가가 증권가 호평에도 약세 흐름이다.
2일 오전 10시 유가증권시장에서 LG전자는 전날보다 500원(0.24%) 내린 21만1000원에 거래되고 있다.
이날 신한투자증권은 LG전자에 대해 로봇과 냉난방공조(HVAC) 성장 스트리가 부각되고 있다며 목표주가를 29만원으로 상향하고 투자의견 '매수'를 유지했다.
오강호 신한투자증권 연구원은 "주가 방향성 결정의 핵심 축이 기존 실적 중심의 HS(가전), VS(차량) 부문에서 밸류에이션 측면의 로봇, 냉난방공조로 이동하고 있다"며 "올해 4분기부터 내년 1분기를 수주 기대와 CES 등 밸류에이션 부각 타이밍으로 판단하고 우상향 시각을 유지한다"고 밝혔다.
3분기 LG전자 매출액은 24조1000억원으로 전년대비 10% 성장하고 영업이익 1조으로 전년대비 45% 증가할 것으로 전망했다. 기존 추정치 대비 매출액은 부합하고 영업이익 11% 하향했다. 오 연구원은 "연결 회사인 LG이노텍의 추정치 조정에 따른 영향으로 연결 회사 실적 하향을 제외하면 주요 사업부 성장 체력은 여전히 견고하다"고 설명했다.
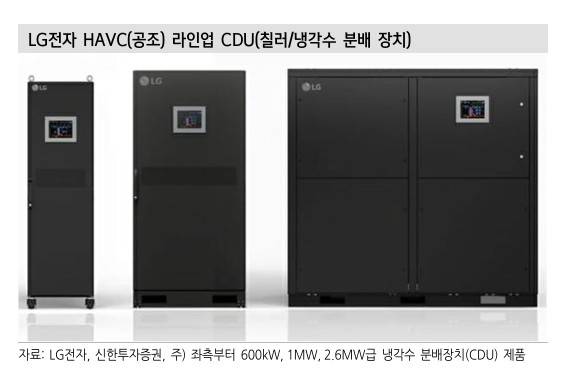
밸류에이션 상향을 기대했다. 그는 "LG전자는 올 상반기 냉각 솔루션 수주 6000억원을 확보하고 신규 수주 확대 및 AI 밸류체인으로 도약이 가시화되고 있다"며 "엔비디아의 네트워크 전력/냉각 분야 파트너로 등재됐고 로보틱스 사업보 순항 중으로 테스트용 클로이드 로봇 양산 배치가 진행 중"이라고 분석했다.
신한투자증권은 LG전자에 대해 △내년 냉난방공조(HVAC) AI 시장 진출 본격화 △로봇 사업화 진행 가속화 △가전, 전장 등 기존 사업부 실적 체력 확인 및 안정적 성장이 기대된다며 AI 밸류체인 진입과 함께 주목할 대표 IT 업체로 판단했다.
앞서 대신증권도 LG전자에 대해 하반기 수익성 확대와 AI데이터센터향 냉각솔루션 수주가 증가하고 있어 투자 대상과 시각이 긍정적으로 변화하고 있다며 목표주가를 27만원으로 상향했다.
앞서 대신증권도 LG전자에 대해 하반기 수익성 확대와 AI데이터센터향 냉각솔루션 수주가 증가하고 있어 투자 대상과 시각이 긍정적으로 변화하고 있다며 목표주가를 27만원으로 상향했다.
전병윤 머니투데이방송 MTN 기자
MTN 머니투데이방송에서 직접 확인하세요. 해당 언론사로 이동합니다.
- 가을 바람 불며 '인사' 시즌 돌입…호실적에도 긴장하는 유통가
- 성수전략구역 '옆'도 움직인다…존치 아파트 정비 잰걸음
- 용인 반도체 산단 2공구 발주는 언제쯤… “이르면 내년 상반기”
- [단독] 지원금 덜 주고 부가서비스 끼워팔고…휴대폰 판매점 신고하면 최대 40만원
- 살 빼는 주사에서 '만병통치약'으로…영토 넓히는 GLP-1 [비만약 2.0 시대 ①]
- 트럼프 "알래스카 포함 2000억 달러 투자"… 정부 "유감"
- '중국 규제·가격 급등'… 한화솔루션, 美태양광 공략 속도
- AI가 발전소·공장 움직이는 시대...산업계 '피지컬 AI 보안' 대응