SK하이닉스 "솔리다임 자금조달 미정"… 주주 영향 우선 검토
SK하이닉스가 미국 자회사 솔리다임의 투자재원 마련 방식은 정해지지 않았다고 1일 밝혔다. 일부 보도로 불거진 '중복상장' 우려와 관련해 기존 주주의 이익을 최우선으로 판단하겠다는 입장이다.
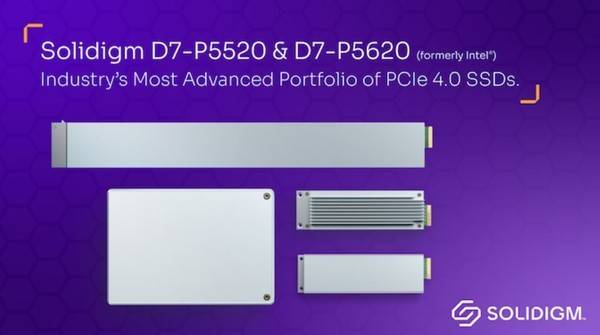
솔리다임은 SK하이닉스가 인텔의 낸드플래시·SSD 사업을 인수하면서 출범했다. 업황 악화로 어려운 시기도 있었다. 지금은 AI 데이터센터용 고용량 기업용 SSD(eSSD)가 사업의 중심이다.
SK하이닉스는 시장과 수요 변화에 맞춰 생산능력과 기술 경쟁력 확보를 위한 투자 필요성을 계속 검토하고 있다면서도 솔리다임의 자본 활용 방안은 회사 전체의 투자계획과 재무상황, 자본배분을 함께 따져 정할 사안이라고 강조했다.
SK하이닉스는 재무여력이 있어 자체 자금을 활용하는 방안도 검토할 수 있다고 설명했다. 다만 자금이 있다고 모든 투자를 자체 자금으로 하는 것이 최선은 아니라고 선을 그었다.
HBM(고대역폭메모리)과 서버용 D램, eSSD 등 여러 사업의 투자 수요를 함께 보고 자원을 배분한다는 설명이다.
메모리는 업황 사이클과 투자 시점이 경쟁력을 좌우하는 자본집약 산업이라는 점도 짚었다. 내부 자금과 외부 자본 가운데 무엇을 쓸지는 시장 상황과 투자 시점, 재무상황을 종합해 판단하겠다고 했다.
솔리다임은 SK하이닉스가 2020년 인텔의 낸드·SSD 사업을 90억달러(약 12조1800억원)에 인수하기로 하면서 출범했다. SK하이닉스는 2021년 12월 1차 인수를 마치고 미국 자회사 솔리다임을 세웠다. 지난해 3월 2차 인수까지 끝내며 인수 절차를 마무리했다.
솔리다임의 주력 제품인 eSSD 시장은 빠르게 커질 전망이다. SK하이닉스는 PCIe 6세대와 7세대 eSSD부터 컨트롤러를 여러 기능으로 나누는 칩렛 구조를 적용할 계획이다. SK하이닉스가 입장문에서 재무여력을 강조한 데는 지난 7월 29일 발표한 2분기 영업이익 60조5426억원, 분기 최대 실적이 배경이 된 것으로 읽힌다.
SK하이닉스는 기존 주주에 미치는 영향과 필요한 주주보호 방안도 함께 검토해 충분히 설명하겠다고 말했다.