전자부품 투톱 3분기 희비⋯삼성전기 ‘AI’ 미소 vs LG이노텍 ‘환율’ 발목
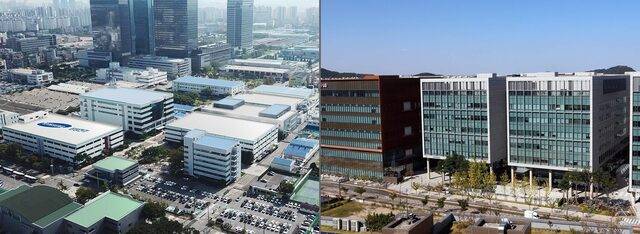
“삼성전기는 인공지능(AI) 서버 투자 확대에 따른 고부가 적층세라믹콘덴서(MLCC)와 반도체 패키지기판 수요 증가가 실적을 견인한다. 하지만 LG이노텍은 애플 신제품 효과에도 원·달러 환율 하락에 따른 수익성 악화가 발목을 잡는다.” 3분기 국내 전자부품 투톱, 삼성전기와 LG이노텍의 실적을 놓고 엇갈린 시장의 시각이다.
1일 업계와 증권가에 따르면 최근 삼성전기의 3분기 실적 전망치는 잇따라 상향되고 있다. KB증권은 삼성전기의 3분기 매출액을 3조8310억원, 영업이익을 6601억원으로 봤다. 각각 전년 동기대비 32.6%·153.6% 증가다. 다올투자증권도 매출액 3조9347억원(36.2%↑), 영업이익 6762억원(159.8%↑)로 추산했다.
실적 개선의 중심에는 AI 서버용 MLCC와 플립칩 볼그리드어레이(FC-BGA)가 있다. AI 서버와 데이터센터 투자가 확대되면서 고용량·고신뢰성 MLCC 수요가 늘고 있고, 공급 부족과 제품 믹스 개선, 판가 상승 등이 수익성을 끌어올리는 구조다.
KB증권은 MLCC 영업이익률이 올해 1분기 11.7%에서 3분기 22.0%까지 상승할 것으로 봤다. 같은 기간 패키지기판의 영업이익률 역시 7.6%에서 20.8%까지 높아질 것으로 분석했다. 아울러 AI 서버용 MLCC 공급 기반 확대도 긍정적이다. 지난 9월 글로벌 대형기업과 1조722억원 규모의 AI 서버용 MLCC 공급계약(2027년 1월부터 12월까지)을 체결했다.
반면, LG이노텍은 매출 증가에도 불구, 영업이익 감소가 예상됐다. 대신증권은 최근 LG이노텍의 3분기 매출액을 6조3200억원(전년 동기대비 17.7%↑), 영업이익을 1496억원(26.6%↓)으로 봤다. 기존 영업이익 추정치 3450억원 조차 크게 밑도는 수치다.
수익 악화 배경에는 환율 급변동 꼽혔다. 올해 2분기 기준, 지난달 28일 원·달러 환율은 약 10%, 2분기 말 기준으로는 12% 하락했다. 특히 해외 매출 비중이 높고 원재료 투입과 제품 매출 인식 사이 시차가 큰 LG이노텍은 환율 하락이 수익성에 절대적인 영향을 미친다.
다만 아이폰 신제품에 따른 매출 확대 가능성은 유지됐다. LG이노텍은 아이폰18 프로·프로맥스용 부품 생산에 들어가며, 가변조리개 채택으로 카메라모듈의 평균 판매가격 상승도 예고됐다. 대신증권은 광학솔루션 부문 매출을 5조3000억원으로 추산했다.
업계 한 관계자는 “두 회사는 사업 포트폴리오 차이로 3분기 상당한 실적차가 날 것”이라며 “삼성전기는 AI 서버용 부품 수요와 가격, 제품 믹스 개선이 환율 부담을 상쇄하겠지만, LG이노텍은 주력 광학솔루션 사업의 높은 비중 때문에 환율과 애플 신제품 출하 일정에 따른 실적 변동성이 상대적으로 크게 나타날 것 같다”고 내다봤다.
박철중 기자 cjpark@viva100.com