하나금융 보험형제, 기본자본 50% 밑돈다
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
하나금융 보험계열사인 하나생명과 하나손해보험의 6월 말 경과조치 적용 후 기본자본 지급여력(K-ICS·킥스) 비율은 각각 14.26%, 22.43%로 금융당국이 내년부터 도입하는 50% 기준을 밑돌았다. 연말 임기를 앞둔 남궁원 하나생명 대표는 이익을 기본자본으로 쌓아야 하고, 배성완 하나손보 대표는 2000억원 유상증자로 회사 산출치상 50%를 넘긴 비율을 지키면서 적자를 끊어야 하는 시험대에 섰다.
하나손보 관계자는 "기본자본 K-ICS 비율이 50% 이상으로 개선됐다는 설명은 현재도 유효하다"며 "2000억원 유상증자와 3분기 손익, 요구자본 변동까지 반영한 수치"라고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
하나손보 자체 산출치 50% 넘어…생명은 이익 축적 과제
연말 남궁원-배성완 CEO 자본관리 시험대
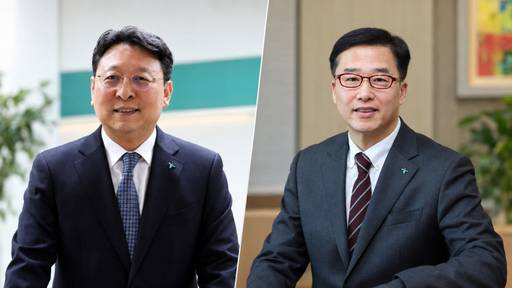
하나금융 보험계열사인 하나생명과 하나손해보험의 6월 말 경과조치 적용 후 기본자본 지급여력(K-ICS·킥스) 비율은 각각 14.26%, 22.43%로 금융당국이 내년부터 도입하는 50% 기준을 밑돌았다. 연말 임기를 앞둔 남궁원 하나생명 대표는 이익을 기본자본으로 쌓아야 하고, 배성완 하나손보 대표는 2000억원 유상증자로 회사 산출치상 50%를 넘긴 비율을 지키면서 적자를 끊어야 하는 시험대에 섰다.
◆ 자본확충 '질' 갈렸다
30일 보험업계에 따르면 하나손보는 지난 6월 1000억원 규모의 신종자본증권을 발행한 데 이어 7월 모회사인 하나금융지주를 대상으로 2000억원 규모의 유상증자를 실시했다. 하나생명도 최근 연 6% 금리로 1500억원 규모의 신종자본증권을 발행했다.
두 회사가 올해 조달한 자금은 총 4500억원이지만 자본확충의 성격은 다르다. 두 회사가 발행한 신종자본증권 2500억원은 K-ICS상 보완자본으로 분류된다. 전체 K-ICS 비율을 높일 수 있지만 기본자본 비율에는 직접 반영되지 않는다. 반면 보통주 유상증자는 손실흡수력이 높은 기본자본을 직접 늘린다.
금융당국은 내년 1월부터 기본자본을 요구자본으로 나눈 기본자본 K-ICS 비율에 50% 기준을 도입한다. 내년 3월 말 기준 50%에 미달하는 보험사에는 2036년 3월까지 단계적으로 50%에 도달하도록 분기별 최저 이행기준이 부과된다. 현재 50%에 미치지 못한다고 곧바로 제재 대상이 되는 것은 아니지만 전체 K-ICS와 함께 기본자본의 축적 속도까지 관리해야 한다.
6월 말 경과조치 적용 후 하나생명의 전체 K-ICS 비율은 138.3%였지만 기본자본 K-ICS 비율은 14.26%에 그쳤다. 하나손보도 전체 K-ICS 비율은 152.13%였지만 기본자본 비율은 22.43%였다. 전체 지급여력은 규제 기준을 웃돌았지만 자본 구성에서는 보완자본 의존도가 높았던 셈이다.
다만 하나손보는 6월 말 이후 실시한 유상증자와 3분기 실적을 반영하면 기본자본 비율이 50%를 넘어선다고 설명했다.
하나손보 관계자는 "기본자본 K-ICS 비율이 50% 이상으로 개선됐다는 설명은 현재도 유효하다"며 "2000억원 유상증자와 3분기 손익, 요구자본 변동까지 반영한 수치"라고 말했다.
하나생명의 경우 1500억원 규모 신종자본증권이 전체 K-ICS 비율을 끌어올리는 효과는 있지만 기본자본 비율에는 직접 영향을 미치지 않는다. 기본자본을 늘리려면 이익을 누적해 이익잉여금을 쌓거나 보통주 자본을 보강하고, 요구자본 증가 속도를 관리해야 한다.
◆ 생명은 이익 축적·손보는 적자 차단
하나생명의 상반기 순이익은 134억원으로 전년 동기보다 9.5% 감소했다. 보험손익은 보장성보험 판매와 보험계약마진(CSM) 상각 증가에 힘입어 193억원으로 31.3% 늘었다. 6월 말 보유 CSM은 8087억원이다.
CSM은 보험계약에서 앞으로 인식할 이익을 나타내는 지표다. 다만 계약기간에 걸쳐 나눠 이익으로 인식되기 때문에 CSM 증가가 즉시 기본자본 확충으로 이어지는 것은 아니다. 하나생명은 보장성보험을 통해 확보한 미래 이익을 실제 순이익과 이익잉여금으로 전환해야 한다.
하나손보의 과제는 유상증자로 확보한 기본자본을 추가 손실로 다시 소진하지 않는 것이다. 하나손보는 하나금융지주 연결 기준 상반기 711억원의 순손실을 기록해 전년 동기 194억원보다 적자 폭이 확대됐다. 계리적 가정 가이드라인 반영에 따른 약 505억원의 일회성 손실을 제외하더라도 207억원가량의 손실이 남는다.
다만 6월 말 CSM 잔액은 2854억원으로 전년 동기보다 18.3% 증가했다. 장기 보장성보험 확대를 통해 향후 이익 재원은 늘렸지만 단기적으로는 보험손익을 개선해 유상증자 효과를 지켜내는 것이 우선이다.
남궁원 하나생명 대표와 배성완 하나손보 대표는 모두 2024년 1월 취임해 연임하고 임기는 올해 12월까지다. 하반기 손익과 3분기 기본자본 K-ICS 비율은 두 대표의 자본관리 성과를 가늠할 핵심 지표가 될 전망이다.
남 대표에게는 CSM과 보험손익 성장을 실제 순이익과 기본자본으로 전환하는 능력이, 배 대표에게는 50%를 넘어선 기본자본 비율을 유지하면서 적자를 끊어내는 능력이 요구된다. 결국 4500억원이라는 조달 총액보다 중요한 것은 기본자본이 앞으로 어떤 속도로 쌓이고 유지되느냐다.