BNK證 "하나금융지주, 이익 증가 속 저평가 지속…목표가↑"
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
BNK투자증권은 30일 하나금융지주에 대해 안정적인 이익 증가가 이어지는 가운데 저평가가 지속되고 있다며, 목표주가를 기존 16만원에서 17만원으로 상향 조정했다.
김인 BNK투자증권 연구원은 "지배주주순이익은 지난해 7.0% 상승을 실현한 데 이어, 올해 이자이익 및 비이자이익 증가와 주가연계증권(ELS) 및 새도약기금 등 영업외비용 소멸로 전년 대비 7.5% 늘어난 4조3000억원을 기록하며 최대 실적을 지속할 것으로 예상된다"고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
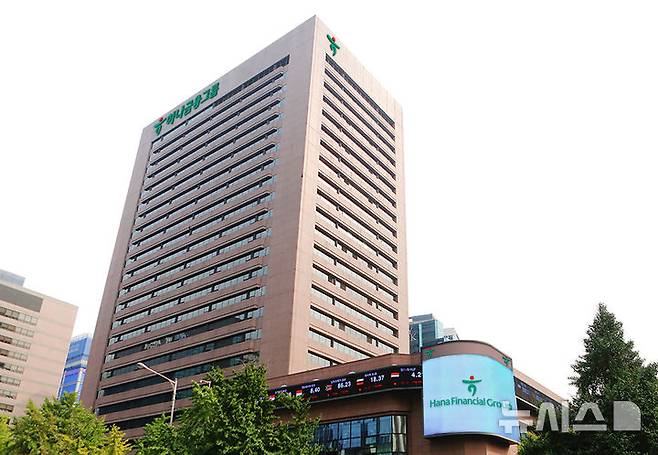
[서울=뉴시스]이지민 기자 = BNK투자증권은 30일 하나금융지주에 대해 안정적인 이익 증가가 이어지는 가운데 저평가가 지속되고 있다며, 목표주가를 기존 16만원에서 17만원으로 상향 조정했다. 투자의견은 '매수'를 유지했다.
하나금융지주의 올해 3분기 지배주주순이익은 전년 동기 대비 0.4% 오른 1조1136억원을 예상했다.
시장금리 상승과 코스피 지수 하락에 따른 유가증권 관련 손익 감소에도, 수수료이익 증가와 원·달러 환율 하락에 따른 외환환산이익이 성장을 견인할 것으로 봤다.
비이자이익은 전년 동기 대비 13.0% 상승한 7070억원을 전망했다.
이자이익은 전년 동기 대비 2.3% 상승한 2조3439억원을 예상했다.
주택 및 중소기업대출 증가로 원화대출 이익은 전년 동기 대비 4.8% 상승할 것으로 봤다.
김인 BNK투자증권 연구원은 "지배주주순이익은 지난해 7.0% 상승을 실현한 데 이어, 올해 이자이익 및 비이자이익 증가와 주가연계증권(ELS) 및 새도약기금 등 영업외비용 소멸로 전년 대비 7.5% 늘어난 4조3000억원을 기록하며 최대 실적을 지속할 것으로 예상된다"고 말했다.
그는 "하나금융지주는 두나무 지분 6.55%를 약 1조원에 취득했다"며 "단기적 이익 확대보다는 디지털자산 시장 선점을 통해 그룹 경쟁력 강화를 위한 전략적 투자로 판단해 긍정적"이라고 평가했다.
또 "총주주환원율도 47%에서 51%로 상향될 전망"이라며 "배당소득 분리과세 적용과 2027년 비과세배당 실시로 주주환원은 극대화될 것"으로 전망했다.
이어 "자기자본이익률(ROE) 10% 대비 주가순자산비율(PBR)은 0.8배에 불과하다"며 "기준금리 인상에 따른 수혜주로서 안정적 투자수익을 예상한다"고 말했다.
☞공감언론 뉴시스 ezmin@newsis.com
Copyright © 뉴시스. 무단전재 및 재배포 금지.
- 빅뱅 출신 승리, 혼전임신 아니었다…"이미 유부남·내년 출산"
- "남자친구 있구나"…성시경, 설윤에 던진 농담 '설왕설래'
- 이서진 "하지원, '다모' 첫 촬영부터 소주…고달파 보였다"
- 헤이지니, 직원들에 유모차 토스 영상 재조명 "나는 멀리서 관전"
- 내년 1월 결혼 백진희 "최다니엘이 내 부케 받기로 해"
- 생일파티에 2000만원 쓴 서인영 "그땐 정신이 나갔었다"
- '암살자들' 허진호 "朴 배후설 배제하고 출발"
- "정말 아픈 사람 맞냐 썼나" 헤이지니, 전 직원 산재 녹취 공개 파장
- "나는 이렇게 깡통찼다"…정신과 의사가 고백한 '주식 중독의 늪'
- "월세 440만원"…아유미, 도쿄 부촌서 한달살이