우리금융, 원화 강세에 약점이 강점으로…3분기 가장 편안한 은행주-NH
전체 맥락을 이해하기 위해서는 본문 보기를 권장합니다.
우리금융지주(316140)의 약점으로 꼽혀온 낮은 비이자이익 비중과 높은 환율 민감도가 3분기에는 오히려 반사이익 요소로 작용할 것이라는 분석이 나왔다.
정준섭 NH투자증권 연구원은 29일 보고서에서 "낮은 수수료수익 비중, 높은 환율 민감도는 상반기 약점이었지만 3분기부터는 상대적인 장점"이라며 "자본시장 둔화에 따른 수수료수익 감소보다 원화 강세에 따른 외화환산이익이 더 클 전망"이라고 말했다.
이 글자크기로 변경됩니다.
(예시) 가장 빠른 뉴스가 있고 다양한 정보, 쌍방향 소통이 숨쉬는 다음뉴스를 만나보세요. 다음뉴스는 국내외 주요이슈와 실시간 속보, 문화생활 및 다양한 분야의 뉴스를 입체적으로 전달하고 있습니다.
[이데일리 김경은 기자] 우리금융지주(316140)의 약점으로 꼽혀온 낮은 비이자이익 비중과 높은 환율 민감도가 3분기에는 오히려 반사이익 요소로 작용할 것이라는 분석이 나왔다.
정준섭 NH투자증권 연구원은 29일 보고서에서 “낮은 수수료수익 비중, 높은 환율 민감도는 상반기 약점이었지만 3분기부터는 상대적인 장점”이라며 “자본시장 둔화에 따른 수수료수익 감소보다 원화 강세에 따른 외화환산이익이 더 클 전망”이라고 말했다.
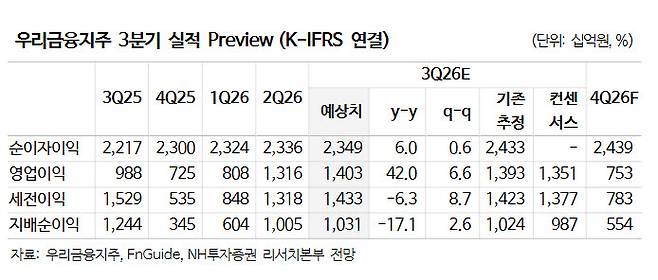
NH투자증권은 우리금융지주의 3분기 지배순이익을 시장 예상치(9870억원)를 소폭 웃도는 1조309억원으로 추정했다. 주당순이익(EPS)은 전년 동기 대비 16.8% 줄지만, 이는 지난해 3분기 보험사 인수에 따른 염가매수차익(5810억원) 기저효과 때문이다. 영업이익 기준으로는 1조4030억원으로 42% 증가할 전망이다.
순이자이익은 2조3490억원으로 6.0% 늘 것으로 예상했다. 정 연구원은 “금리 상승이 대출보다 조달비용에 먼저 반영되면서 순이자마진(NIM)은 전분기보다 4bp(1bp=0.01%포인트) 하락하겠지만 일시적”이라고 설명했다. 비이자이익은 원·달러 환율 하락에 따른 외화환산이익 약 1200억원에 힘입어 30.5% 증가한 7271억원으로 추정했다. 대손비용률은 0.35%로 특별한 이슈는 없을 것으로 봤다.
주주환원 확대 기대감도 제시했다. 정 연구원은 “경상 실적과 환율 효과, 운영 위험가중자산(RWA) 기준 완화로 9월말 보통주자본(CET1) 비율은 6월말(13.71%)보다 25~30bp 상승할 전망”이라며 “총주주환원율이 2025년 36.5%, 2026년 45%에서 2027년 50%로 확대되며 주가 강세로 이어질 것”이라고 말했다.
김경은 (ocami81@edaily.co.kr)
Copyright © 이데일리. 무단전재 및 재배포 금지.
- 엔비디아, 1500억달러 자사주 베팅…AI 거품론에 정면승부
- 현대차 로봇개 '스팟' 더 똑똑해진다…이상 점검도 알아서 척척[only이데일리]
- 투자 뒤처지면 낙오…한·중·일·독 '꿈의 배터리' 대전 막 올랐다[only이데일리]
- 李, 트럼프에 전작권 전환 직접 설득…관건은 한미 ‘시간표’ 조율①
- 스페이스X 스타십 첫 궤도 진입…‘시험’ 넘어 실전으로
- "육영수 여사 누가 죽였냐"고 묻자 헛웃음...'암살자(들)'로 결집?
- "일본·베트남 대신 여길?"…추석 예약 1위 꿰찬 '이 나라'
- "문동주에 정말 미안해"…금메달 따고도 사과한 에이스 곽빈
- "韓 증시 미래 밝아, 1만2000피 간다"…골드만 뚝심, 근거는
- [단독] '취직 못한 회계사' 문제 심각…“신입 더 뽑아달라” 절박한 호소